
摘要:利率下行浪潮席卷银行业,城商行、农商行普遍遭遇息差收窄的现实考验,不少区域机构面临盈利增长承压、业务结构调整的多重难题。
出品|中访网
审核|李晓燕
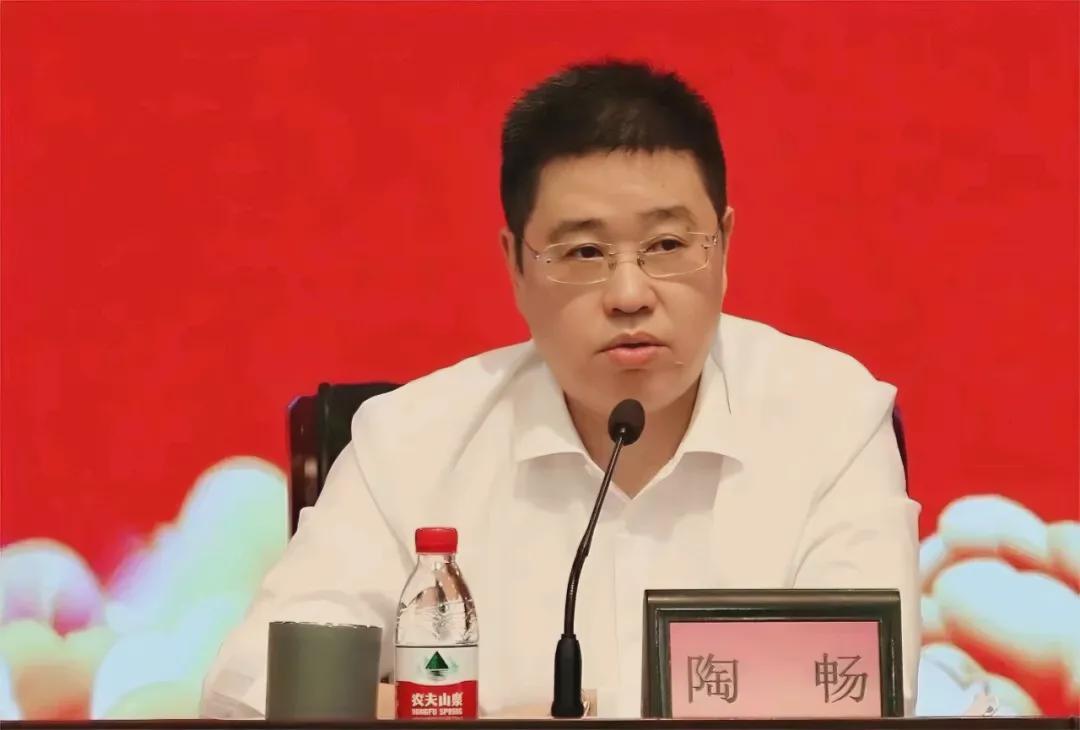
利率下行浪潮席卷银行业,城商行、农商行普遍遭遇息差收窄的现实考验,不少区域机构面临盈利增长承压、业务结构调整的多重难题。作为国内A股主板上市的农商行代表,扎根太湖之畔的无锡银行,在复杂的市场环境中交出一份极具参考意义的半年度答卷。在董事长陶畅的掌舵引领之下,这家本土银行立足无锡产业沃土,一边筑牢存款基本盘,优化内部治理架构,一边加速数字化转型、深耕普惠科创赛道,在行业周期波动当中,实现规模、效益、风控的协同前行,为地方法人银行高质量发展写下生动注脚。
陶畅是土生土长的农信体系老兵,数十年职业生涯扎根江苏县域金融一线,从基层信用社岗位起步,历经支行管理、总行高管多岗位历练,熟悉苏南民营经济生态,深谙农商行“立足本土、服务实体”的生存逻辑。2024年回归执掌无锡银行之后,基于对区域金融的深刻理解,他确立“稳字当头、提质增效”的经营主线,拒绝盲目规模冒进,把经营重心回归资产质量、负债管理、实体服务三大核心,推动全行战略落地“提质增效重回报”行动方案,各项中期发展目标有序推进。
区域农商行的核心竞争力,根植于属地客户的信任,而存款就是银行经营的压舱石。在全行业存款竞争白热化的大背景下,陶畅带领管理层团队坚持深耕无锡城乡市场,下沉网点服务触角,深挖本地居民、中小微企业、集体经济组织金融需求,夯实负债业务底盘。截至2026年6月末,无锡银行各项存款规模突破2500亿元关口,较年初实现大幅增长,强劲的存款沉淀,不仅为信贷投放提供充足弹药,也为优化负债成本创造空间,这也是该行在息差承压环境下,依旧保持营收净利润正向增长的重要底气。
资产端层面,该行摒弃粗放放贷思路,紧扣地方产业升级方向,扎实做好金融“五篇大文章”,信贷资源持续向科技、普惠、绿色领域倾斜。面对无锡数量庞大的民营小微企业群体,银行持续优化普惠信贷产品体系,提高信用贷、首贷户投放占比,普惠小微贷款增速持续跑赢整体贷款平均水平;针对本地科创企业痛点,创新适配科技型企业的融资方案,选派业务人员走进创投机构学习,提升“融资+融智”综合服务能力,科技企业贷款规模稳步攀升;绿色金融业务同步提速,主动对接环境信息披露框架,把绿色理念融入授信全流程,绿色信贷保持高速增长。与此同时,立足乡镇产业特色推进“一镇一品”零售项目,贴合地方特色产业开发定制化金融方案,让金融服务深度嵌入城乡产业肌理。
改革化险是陶畅主抓的另一项重点工作。面对村镇银行管理整合的行业课题,董事会统筹制定分步落地实施方案,平稳完成铜山、姜堰两家村镇银行“村改支”全部改革任务。整个过程妥善完成系统迁移、人员安置、业务衔接,客户日常服务没有受到扰动,将过去异地村镇法人机构转化为总行直管分支机构,化解历史管理痛点,释放集团协同效应,为省内同类机构改革提供可借鉴的实践样本。
数字化转型成为驱动效能提升的新引擎。在董事会战略部署推动下,无锡银行AI中台正式投产落地,十余类智能助手覆盖信贷审批、内部审计、运营处理等诸多业务场景,把传统依靠人力处理的大量重复性工作交由系统承接,有效释放一线员工精力,让客户经理更多走向企业、走向田间,把工作重心放在客户服务实地走访上,实现运营效率与风控能力双向提升。
人才梯队建设同样在稳步推进。8月,该行公告聘任出身基层的顾帆洋为副行长,这名从柜员、客户经理一步步成长起来的管理人员,历经多家支行、总部部门历练。管理层持续打通基层人才上升通道,推动干部队伍迭代更新,构建老中青搭配的管理团队,为银行长期发展储备人力资本。
风险底线始终没有放松。周期之中,很多银行容易为追求短期收益放松风控标准,陶畅延续银行长期坚持的审慎风控文化,坚守农商行风险偏好,不盲目追逐高收益高风险资产。截至2026年6月末,不良贷款率维持在0.76%的低位水平,拨备覆盖率依旧高达404.95%,远高于农商行行业平均水平,厚厚的风险缓冲垫,足以抵御行业周期带来的资产波动冲击。依托扎实的风控底盘,即便身处行业调整阶段,无锡银行依旧实现连续多年营收正增长,2026上半年营收、归母净利润均保持正向增长,资产总额站上3000亿新台阶,规模实现稳健跨越。
坚持股东回馈,也是高质量发展的应有之义。银行持续落实常态化分红机制,2025年完成中期分红叠加年度分红,实实在在回馈广大投资者,平衡好实体服务、业务发展与股东回报三者之间的关系。
当然,身处利率下行的大环境,无锡银行同样绕不开行业共性难题,挑战客观存在。市场竞争加剧之下,净息差处于行业相对偏低区间,持续收窄依旧是摆在经营面前的现实课题;拨备覆盖率虽然依旧处于极高安全水平,但已经连续多个报告期缓步回落,风险缓冲垫增厚的态势发生转向;同时居民部门信贷需求偏弱,个人贷款业务增长承压,如何进一步丰富中间业务收入来源,破解息差带来的盈利约束,依旧是管理层需要持续破解的命题。
客观看待,这些压力并非无锡银行独有,而是国内银行业共同面对的周期考题。真正的看点不在于完全避开行业阵痛,而是在压力之下依然守住经营基本盘,不冒进、不躺平,坚持战略定力。
对于扎根地方的上市农商行而言,规模数字只是表象,能不能持续服务好一方实体经济,能不能穿越一轮又一轮经济周期,才是衡量价值的标尺。在陶畅的带领下,无锡银行走出一条“不追求狂飙式扩张,专注深耕本土、打磨风控底盘、依靠实体驱动增长”的发展路径。未来,这家扎根无锡的上市农商行,如何持续优化负债结构、挖掘中间业务增长点,把区位优势进一步转化为盈利优势,市场还将持续观察。
