
摘要:归母的高增,一方面来自花知晓控股并表确认的一次性投资收益;
出 品 | 中访网消费研究院
研究员 | 陈洪波
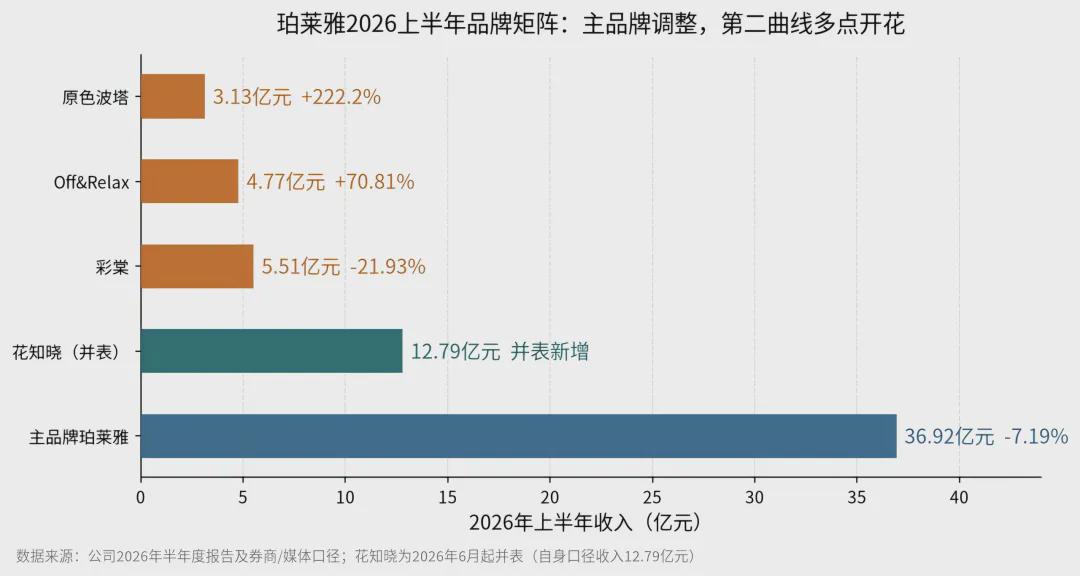
珀莱雅(603605.SH)刚交出了一份亮眼的半年报:营收53.75亿元、回到正增长,归母净利11.68亿元、同比+46.26%,毛利率74.32%、创历史新高,净利率升至22.22%,加权ROE 17.61%,并推出每10股派11.8元(含税)的中期分红——规模、盈利质量与股东回报同步提升。
归母的高增,一方面来自花知晓控股并表确认的一次性投资收益;另一方面,主业底盘同样扎实:毛利率连续抬升、现金流充沛、第二曲线多点开花。
归母与扣非的阶段性差异是换挡期的正常节奏,但扣非波动、营销强度与并购整合进度,也是市场需持续跟踪的变量——看多与审慎,本就是同一份报表的两面。
那么,珀莱雅的「多引擎」如何运转?下半年动能与风险各在哪里?
1.盈利质量持续提升,换挡期韧性十足
先看2025年年报。营收105.97亿元,归母净利14.98亿元,毛利率73.26%、同比提升1.87个百分点,净利率14.56%;更难得的是盈利质量的全面改善——经营性现金流净额21.93亿元、同比+98.12%,应收账款周转率36.04次、存货周转率4.37次,加权ROE达25.80%,并加大股东回报,每10股派发现金红利12元(含税)。
行业竞争加剧的背景下,这份「高质量」成色尤为珍贵。
2026年一季度延续升级势头:营收23.05亿元,毛利率74.53%、同比进一步提升1.75个百分点,产品结构持续优化。
盈利质量与现金创造能力的持续改善,是珀莱雅换挡期最坚实的底盘。
2026年上半年,成果集中兑现:营收53.75亿元、同比+0.24%回到正增长;归母净利11.68亿元、同比+46.26%,净利率由15.41%跃升至22.22%,毛利率74.32%创历史新高,加权ROE 17.61%、同比提升3.26个百分点。
值得客观看待的3点:其一,归母高增部分来自并表一次性收益,扣非口径下净利6.64亿元、同比-13.80%,主品牌仍处主动调整期;其二,销售费用28.56亿元、费用率约53%,营销强度处于高位;其三,行业价格竞争与流量成本上升是持续的外部压力。这些变量不改变向好方向,但决定换挡期的节奏与长度。
2.三张牌——守位、爆发、并购补位
珀莱雅正在完成从「单引擎」到「多引擎」的结构升级:主品牌守位蓄力、第二曲线多点爆发、并购补齐版图。三张牌有序推进,但每一张背后都有需要持续验证的问题。
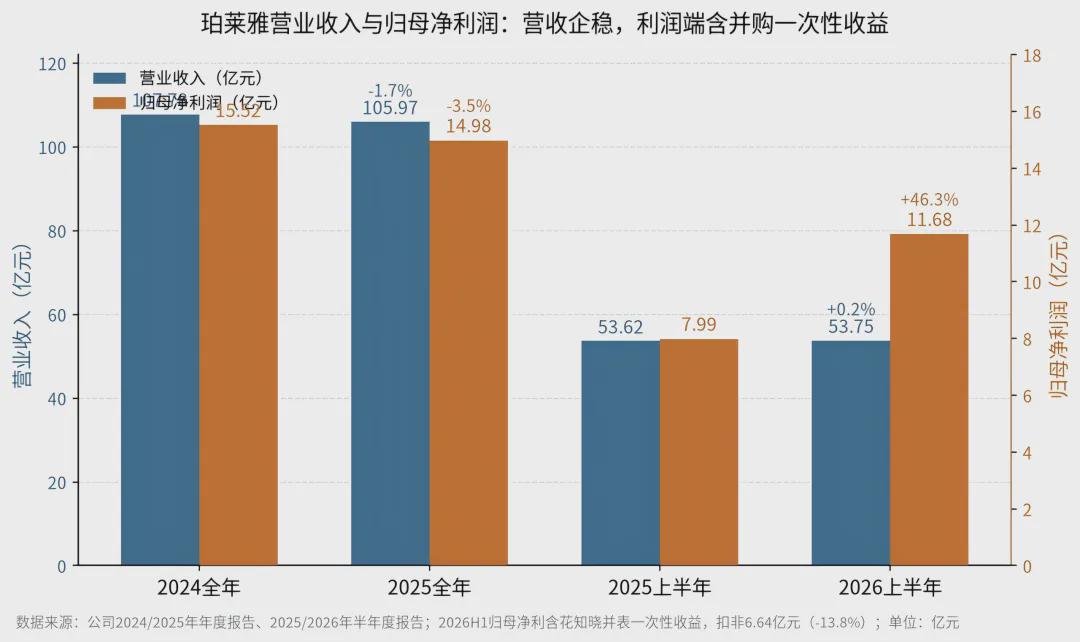
第一张牌:主品牌——主动调整,地位稳固。珀莱雅主品牌上半年收入36.92亿元,占主营收入约68.79%,处于大单品周期切换的主动调整期。调整期的成绩单并不逊色:618期间天猫旗舰店成交额获天猫美妆第1、抖音与京东国货美妆第1,防晒类目首次进入TOP5——收缩的是短期规模,守住的是核心类目的王者地位。
需要持续观察的是:调整期会持续多久、大单品上新恢复后主品牌能否回到增长通道——这是换挡期最大的不确定性。
第二张牌:第二曲线——多点开花,爆发式增长。洗护品牌Off&Relax收入4.77亿元、同比+70.81%,新锐彩妆原色波塔收入3.13亿元、同比+222.2%,功效洗护品牌惊时快速起量。多点增长格局已经成型,「一超多强」正稳步升级为「多强并进」。
同时也要看到,彩妆品牌彩棠收入5.51亿元、同比有所回落,处于阶段性调整——新品牌从起量到规模化盈利还有很长的路,能否稳定接棒需要时间验证。
第二曲线多点开花——珀莱雅的「多引擎」增长结构正在成型,接力赛仍需时间验证。
第三张牌:并购——花知晓并表,补齐彩妆矩阵关键一环。公司两次交易累计投资7.79亿元,实现对「少女心」彩妆品牌花知晓的控股(2025年出资4.28亿元获38.45%股权,2026年5月以3.51亿元增持至51%),自6月起并表。
花知晓2025年营收17.26亿元、净利2.80亿元,2026年上半年自身收入12.79亿元、净利2.07亿元——深耕15-25岁人群、具备出海经验,为珀莱雅补齐彩妆拼图,也带来全球化运营的宝贵经验。
需要提示的是:协同效应不会自动发生,团队融合、渠道整合与供应链协同都需要时间;并表的一次性收益不可持续,花知晓能否保持增长、双方能否形成1+1>2,是中期需持续跟踪的验证点。
安全垫:毛利与现金流,行业标杆级。毛利率74.32%创历史新高、经营性现金流21.93亿元(2025全年口径,+98.12%)、应收账款周转率36次——即便处于换挡期,珀莱雅依然是行业里盈利质量与现金创造能力最突出的头部企业,为高分红、多品牌培育和并购整合提供了充足弹药。
3.四大增长动能与四类风险预警
市场对珀莱雅的认可在财报次日得到直接体现:8月25日股价大涨8.2%至61.2元,随后在合理估值区间平稳运行——截至9月11日收盘57.21元、总市值约226.5亿元,PE(TTM)约12.1倍,处于板块合理偏低区间;开源证券等机构维持买入评级。判断中期走向,既看四大动能,也看四类风险。
动能一:主品牌重启增长。主品牌占主营收入近七成,是最重要的业绩引擎。大单品上新节奏恢复、核心类目排名延续,增速转正将直接带动整体营收提速。
动能二:第二曲线持续放量。Off&Relax、原色波塔的高增长能否延续,彩棠完成调整后能否重回增长通道,决定多品牌矩阵的贡献占比进一步提升。
动能三:费用投放效率优化。毛利率持续抬升(74%+)为利润端提供充足空间,品牌势能积累、投放效率改善后,费用率优化将释放利润弹性。
动能四:并购协同加速兑现。花知晓在体系内的持续增长、彩妆矩阵协同与全球化经验输出,是中期最大的想象空间。
风险预警之一:主业增速恢复不及预期。扣非口径已连续下滑,若主品牌调整周期超预期延长、大单品上新平淡,主业增速恢复将慢于预期。
风险预警之二:营销费用高位挤压利润。费用率约53%意味着利润对营销高度敏感,若流量成本继续上升、投放效率未改善,将直接侵蚀利润弹性。
风险预警之三:并购整合不及预期。一次性收益不可持续,团队融合、渠道整合、品牌协同若推进不畅,并购的「账面价值」将难以转化为「经营价值」。
风险预警之四:行业竞争与流量格局变化。美妆行业价格竞争加剧、新锐品牌分流、平台流量规则变化,都可能扰动主品牌的恢复节奏与第二曲线的放量速度。
珀莱雅归母净利高增部分来自花知晓并购确认的一次性投资收益,主业表现以扣非口径为准;以上风险提示为基于公开信息的客观分析,不构成投资建议。
写在最后
毛利率74%创新高、现金流21.9亿元、高分红延续、第二曲线多点开花、并购补齐版图——珀莱雅用一份半年报证明:国货美妆龙头的换挡,不是失速,而是升级。
最好的增长,是既有利润又有现金流;而稳健的换挡,是既看清动能,也正视变量。
珀莱雅的下半场,既有报表的惊喜,更有货架上的底气——动能兑现速度与风险演变节奏,将共同决定这场换挡的成色。
