
摘要:2026年,作为湖北本土规模最大的城市商业银行,湖北银行进入新的发展周期。
出品|中访网
审核|李晓燕
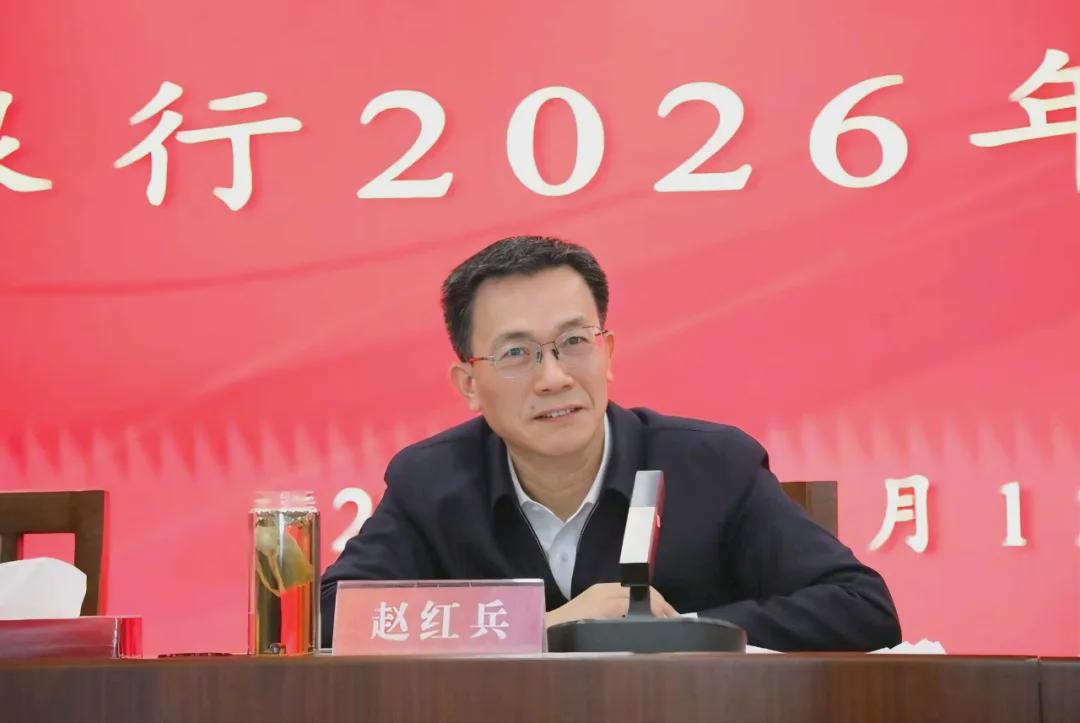
2026年,作为湖北本土规模最大的城市商业银行,湖北银行进入新的发展周期。自年初以来,党委书记、董事长赵红兵持续出现在各类公开会议、签约活动与权威媒体平台,从党建述职、政绩观学习,到科创金融创新、政银战略合作,再到在《经济日报》刊发署名文章,一套清晰的经营思路持续对外释放。在国内银行业普遍面临净息差收窄、资产质量承压的行业大背景下,赵红兵带领湖北银行,立足荆楚大地,探索一条党建引领、金融赋能实体经济的城商行发展路径。
2026年1月26日,湖北银行召开2025年度党组织书记抓基层党建述职评议会,这场会议拉开了赵红兵本年度系列公开履职活动的序幕。会上,赵红兵主持会议,对全行25位述职党组织书记逐一进行点评,肯定基层党建工作成效,同时直面指出现存短板,并部署后续整改任务。在总结讲话中,他提出,2026年作为“十五五”开局之年,全行要以党建为根基,胸怀“国之大者”,锚定资产万亿目标,服务湖北建设全国构建新发展格局先行区。他提出四项重点方向:铸牢政治忠诚、夯实基层基础、聚焦主责主业、从严管党治党,推动党建工作深度嵌入科技金融、普惠金融、乡村振兴等核心业务,建设清廉银行。在城商行经营中,党建不是虚功,而是风控、业务发展的底层支撑,这也是赵红兵全年反复强调的经营底色。
时间来到3月,湖北银行举办树立和践行正确政绩观读书班开班式,赵红兵出席并作开班讲话,抛出金融从业者必须回答的根本命题:政绩为谁而树、树什么样的政绩、靠什么树政绩。在发言中,他要求全行上下,结合经营理念、风险偏好、客户服务、内部管理开展自我检视,刀刃向内查摆政绩观偏差。对于地方城商行而言,规模冲动、重投放轻质量是长期存在的行业通病,这场读书班的核心目的,就是在全行统一思想,摒弃粗放式规模扩张,树立兼顾规模、质量、风险的长期经营理念。同月,湖北银行冠名湖北省城市足球联赛(楚超)发布会举办,赵红兵出席本次活动。在现场发言中,他提出,以足球赛事为纽带,打造“金融+体育”的融合模式,借助赛事传递服务民生、情系荆楚的品牌温度,让银行跳出单纯信贷业务的局限,融入地方大众生活场景。
同样在3月,科创金融成为赵红兵对外推介的核心王牌。湖北银行打造的知识价值信用贷,作为湖北省科创金融“书记工程”持续落地推进。赵红兵在调研与公开采访中表示,要把党组织的政治优势、组织优势,转化为服务科技创新的工作优势。服务科创企业就是培育新质生产力,这既是地方金融机构的政治责任,同时也是银行自身的发展机遇。长期以来,大量科创企业重研发、轻固定资产,缺少传统抵押物,融资难问题突出。为此,湖北银行单列80亿元知识价值贷、60亿元商业价值信用贷专项信贷额度,配套出台尽职免责办法,建立容错机制,明确勤勉尽职即可免于追责,打消基层客户经理“惧贷、畏贷”心理。截至2026年3月底,知识价值贷累计服务2500户科创企业,投放金额108.95亿元;商业价值信用贷服务4110户中小企业,投放95.45亿元,将企业专利、经营数据这类无形资产,转化为实实在在的信用融资额度,唤醒中小企业沉睡的资产价值。
5月,政银合作持续落地。5月13日,湖北银行与天门市签署政银企战略合作协议,赵红兵出席签约仪式并致辞。他表示,将持续深化天门本地政银企协同,加大地方产业、重点项目信贷投放力度,扎根县域,服务区域实体经济,实现地方政府、企业、银行三方互利共赢。5月20日,赵红兵在《经济日报》刊发署名文章《制度创新打通资源流动堵点》,系统阐释湖北银行信用贷款改革的底层逻辑。文章完整披露知识价值贷、商业价值信用贷、农村信用贷落地成果,提出依托政府信用作为缓冲、市场配置资源,依靠制度创新破解轻资产企业融资堵点,为中部地区金融支持实体经济打造可复制样本。
进入6月,乡村振兴赛道的布局持续深化。赵红兵出席湖北银行与湖北省农担公司战略合作相关活动,阐述了银行深耕“三农”业务的思路。他提出,双方搭建总、分、支三级联动机制,打通业务对接壁垒,围绕湖北十大重点农业产业链,联合开发涉农金融产品,简化涉农主体审批流程,降低综合融资成本,依托银担协同筑牢风险防线,助力县域特色产业发展。
7月1日,赵红兵再度在《经济日报》发表署名文章《提升金融服务实体经济质效》,系统阐释金融的政治性与人民性。文中,他列举多个实体企业帮扶案例:黄冈美峰新材料因原材料涨价面临项目停工,湖北银行投放8800万元招商引资贷,保障项目顺利推进;武汉华中数控经营承压,银行坚守“不抽贷、不断贷、不压贷”原则,投放5660万元长期低息贷款,陪伴企业渡过难关。同时披露经营数据:2026年一季度,湖北银行总资产达到6968.6亿元,同比增长23%,实现规模、质量、价值均衡增长。他提出,实体经济好,银行才会好,推出项目前期贷、人才贷、科技创新伙伴贷等多元化产品,全方位覆盖招商引资、科创、人才创业等各类融资场景。
时至9月7日,湖北银行召开党委(扩大)会议,传达省委十二届十二次全会精神,赵红兵主持会议并讲话。他强调,全行要把全会精神转化为业务行动,推动科技金融“关键变量”转化为高质量发展“最大增量”,争当服务武汉区域科技创新中心建设的“优等生”。同时提出,要直面矛盾、遇到难题不绕道,将省级政策清单转化为银行产品清单、任务清单、责任清单,压实督办,全力落地全年经营改革目标。
纵观赵红兵2026年以来一系列公开发言与对外动作,可以清晰看到其经营主线:立足湖北本土,坚持党建引领,把科创金融、普惠金融、县域金融作为增长主线,依靠产品创新破解中小微、科创企业融资痛点,跳出传统银行单纯依靠抵押放款的固有模式,朝着服务新质生产力的现代地方城商行转型。从权威党媒连续刊发署名理论文章,到多地政银签约、品牌公益活动,湖北银行正在把地方城商行的区位优势,转化为服务本土产业的业务优势。截至2026年上半年,该行不良贷款率降至1.77%,拨备覆盖率保持224.56%,资产质量持续改善,业务增长动能充足。
当然,在积极布局业务、冲刺万亿资产目标的路上,挑战同样客观存在,也是赵红兵与管理层必须持续应对的课题。一方面,资产规模快速扩张带来资本消耗压力。此前76亿元增资扩股补充核心一级资本,随着信贷投放持续加大,核心一级资本充足率持续回落,资本补充的压力依然存在,如何平衡规模增长与资本消耗,考验长期经营智慧。另一方面,银行在2026年收到监管罚单,涉及金融统计、反洗钱、账户管理、信用信息查询等多项合规问题,反映内部合规风控体系仍存在短板。在业务加速创新、信贷投放放量的阶段,如何持续夯实内控、守住合规底线,避免业务扩张与风控建设脱节,是摆在管理层面前的长期命题。与此同时,银行业整体净息差持续收窄的行业大环境,也会持续挤压盈利空间,对银行精细化运营、成本管控能力提出更高要求。
对于赵红兵掌舵下的湖北银行而言,万亿资产目标不是简单的规模数字竞赛,而是一场质量、风控、服务能力同步提升的持久战。从2026年全年公开履职轨迹看,他的重心已经不再是单纯追求规模扩张,而是持续校正政绩观,把金融资源投向科创实体、县域产业、民生项目。地方城商行的核心生命力,在于扎根地方、服务本土。在行业深度调整周期,湖北银行这套“以实体为本、以创新破局”的思路,为中部地区城商行转型提供了一个观察样本。后续市场将持续观察:该行能否持续平衡业务扩张、资本补充、合规风控三者的关系,将科创金融、普惠金融的阶段性成果转化为稳定可持续的长期盈利能力,在湖北支点建设进程中,持续发挥本土城商行的金融力量。
