
摘要:9月14日,甘肃银行发布董事会公告,提名杜晶出任执行董事与行长。
出品|中访网
审核|李晓燕
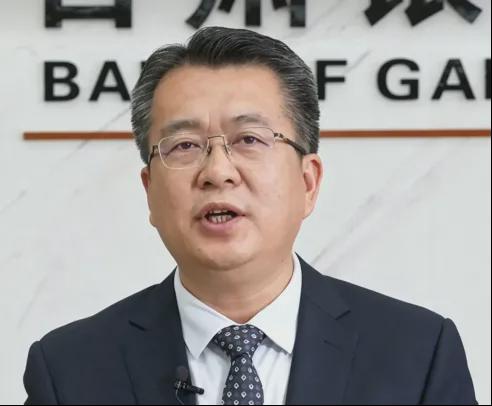
9月14日,甘肃银行发布董事会公告,提名杜晶出任执行董事与行长。至此,这家西北首家上市城商行在短短一个月内完成了“董事长+行长”核心班子的平稳交接。
杜晶,出生于1976年,在甘肃银行已经扎根了整整十五年。自2011年加入甘肃银行以来,几乎参与了该行从挂牌开业到走向资本市场的全过程。他早年在中国银行甘肃省分行历练,随后在甘肃银行历任个人业务部总经理、信用卡中心主任、资产管理部总经理,并在副行长岗位上深耕超过六年。2023年,他曾挂职商务部外国投资管理司副司长,这段中央部委的经历赋予了他更开阔的宏观政策视野。由这样一位横跨零售、资管、公司、同业多条线,且深谙本行经营痛点的“老将”接棒行长,有利于保持银行业务策略的延续性,更能推动管理层聚焦精细化运营。
就在人事公告发布前不久,甘肃银行披露了2026年中期业绩。数据显示,上半年该行实现营业收入26.55亿元,同比微降2.3%;但归母净利润却达到4.27亿元,逆势同比增长7.4%。这种“增利不增收”的现象,在LPR持续下调、让利实体经济的宏观背景下,折了当前银行业普遍面临的息差收窄压力,银行靠传统存贷利差“躺赢”的时代已经结束。
然而,甘肃银行在营收承压下依然实现利润的正增长,得益于其在负债端和资产质量上的精准管控。客户存款平均成本率从上年同期的1.99%压到了1.67%,利息支出的降幅达到12.1%,远超利息收入7.6%的降幅。另一个值得关注的信号是零售业务的崛起。上半年零售银行业务营业收入11.19亿元,同比增长30.6%,占总营收比重从31.5%拉到了42.2%,首次超过了公司银行业务。这意味着甘肃银行正在从一个对公主导的城商行,逐步向零售驱动转型,客群结构在变得更加分散和多元。
从业务布局来看,甘肃银行立足本土,做区域综合金融服务商,业务分为公司银行业务、零售银行业务、金融市场业务三大板块。公司银行业务长期是传统基本盘,聚焦省内重点产业、中小企业,围绕甘肃新能源、新材料、现代农业等本土优势产业投放信贷,服务地方国企、县域中小微企业;零售业务是近几年转型的核心主线,覆盖个人存款、个人住房贷款、消费贷、信用卡、财富管理,面向城乡普通居民,依托遍布省内的网点,做下沉式的居民金融服务;而金融市场与资管业务,则负责资产配置、同业业务、债券投资,优化全行资产负债结构,提升资金使用效率。三条业务线协同,对公业务稳住区域产业根基,零售业务打开长期增长空间,金融市场业务优化整体资金成本,形成了一套适配西北区域市场的业务模式。
当前,银行业所面临的挑战,甘肃银行同样无法回避。全国银行业普遍面临净息差持续收窄,资产端贷款定价不断走低,存款成本的压降空间越来越有限,区域经济带来结构性难题,省内部分领域信贷资产质量压力仍存,部分零售信贷风险需要持续消化。
但不可否认的是甘肃银行零售转型的成功落地。该行实现收入结构重塑,把零售业务从补充业务变成第一增长曲线,摆脱对公业务一业独大的局面。其次是负债成本的持续压降,甘肃银行优化存款结构,减少高成本定期存款,提升低成本活期存款占比。在当前环境下,甘肃银行能主动压降负债成本,说明其渠道建设和客户黏性正在显著提升,这也是中小银行高质量发展的必经之路。
城商行的生存逻辑,从来不是比拼规模,而是深耕脚下的土地,做本地人信赖的银行。在行业息差收窄、经济调整的大背景下,甘肃银行没有选择激进扩张,而是沉下心调整收入结构,发力零售,压降负债成本,扎根地方实体经济,在挑战中寻找属于自己的差异化路径。未来,随着杜晶正式履新,甘肃银行大概率会进一步深化零售转型,将零售业务从“规模扩张”推向“价值深耕”;另一方面,甘肃银行有望在跨境金融、绿色金融以及服务地方特色产业上寻找新的业务增量。
