
摘要:白酒营收降两成、毛利率却创了新高:牛栏山悄悄换了个打法。
出 品 | 中访网消费研究院
研究员 | 陈洪波
白酒营收降两成、毛利率却创了新高:牛栏山悄悄换了个打法。
一边是盘子变小,一边是质地变厚。「民酒之王」牛栏山,正在收缩期里悄悄换挡。行业收缩是周期的脸色,企业质地才是自己的底牌。
先摆三组数据。2025年,顺鑫农业(000860.SZ)营收72.24亿元、同比-20.84%,归母净利-1.52亿元、由盈转亏,扣非净利-1.47亿元——白酒行业深度调整叠加生猪价格低位,双主业同步承压;
2026年一季度,营收24.11亿元、同比-26.00%,归母1.16亿元、同比-59.01%,调整延续;
2026年上半年,营收38.04亿元、同比-17.17%,归母4035.10万元、同比-76.66%,扣非3721.83万元、同比-79.03%。
但收缩并非顺鑫农业故事的全貌。同一份半年报里,三个结构性信号同时出现:白酒毛利率43.16%、同比提升0.77个百分点,创出阶段新高;二季度单季营收13.93亿元、同比+4.38%,自调整以来首次转正;屠宰业务营收8.02亿元、同比+2.53%,毛利率提升近2个百分点。
规模在缩,质量在升——顺鑫农业正在用「产品结构升级」对冲「行业总量收缩」。
那么,牛栏山的调整走到哪一步了?「民酒」战略的攻守之道如何展开?
1.从「双降」到「双承压」,收缩中的三个亮点
先看2025年年报。顺鑫农业营收72.24亿元、同比-20.84%,归母净利-1.52亿元、同比-165.91%由盈转亏,经营性现金流净额-2.73亿元。
结构上,白酒板块营收52.18亿元、同比-25.89%,销量27.04万千升;屠宰及猪肉板块占整体营收约25%——白酒行业进入供给、流通与消费端同步重构的深度调整期,叠加生猪价格低位运行,「双主业」同步承压,这是2025年由盈转亏的基本盘。
2026年一季度,调整仍在延续:营收24.11亿元、同比-26.00%,归母1.16亿元、同比-59.01%,扣非1.14亿元、同比-59.72%;但毛利率37.55%,较2025全年的32.29%明显抬升——收缩中的盈利质量改善,已经初现端倪。
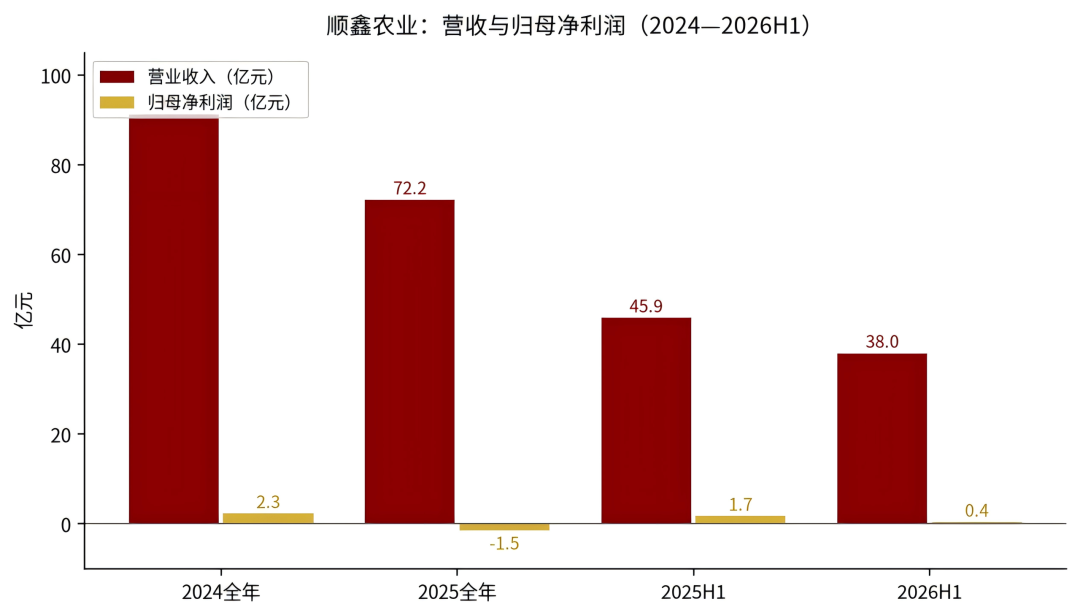
营收与利润的收缩曲线背后,毛利率的结构性改善正在发生。
2026年上半年,收缩与亮点并存。营收38.04亿元、同比-17.17%,归母4035.10万元、同比-76.66%;但三个结构性信号值得关注。
亮点一:白酒毛利率逆势创新高。白酒板块营收28.00亿元、同比-22.33%,占总营收73.62%;毛利率43.16%、同比提升0.77个百分点,白酒贡献了公司96.34%的主营利润——「少卖一点、卖贵一点」的结构升级正在兑现。
在别人拼规模的时候守住毛利率,才是穿越周期最实在的护城河。
亮点二:二季度单季营收转正。2026年Q2单季营收13.93亿元、同比+4.38%,为调整以来首次单季正增长——边际改善信号出现。
利润不会写在报表的规模里,只会写进结构与效率里。
亮点三:屠宰业务企稳回升。屠宰及猪肉业务营收8.02亿元、同比+2.53%,毛利率1.96%、同比提升1.95个百分点,虽仍处薄利区间,但已结束下滑。
同时需客观提示:上半年经营性现金流净额-6.35亿元(同比改善33.2%),但仍为净流出;合同负债较期初明显下降,反映渠道打款意愿仍待修复——收缩期的财务压力并未完全解除。
2.民酒战略的「守」与「进」
顺鑫农业的调整,本质是在白酒行业总量收缩周期里,用「产品结构升级 + 民酒基本盘 + 第二主业托底」三条线对冲压力。三个机制,决定这家公司的走向。
产品结构升级——「少卖一点,卖贵一点」。行业总量下降是客观事实,牛栏山的应对是产品焕新:金标牛轻口味白酒等新品切入细分场景,核心大单品持续迭代。结果体现在毛利率上:白酒毛利率43.16%、同比+0.77个百分点,在全行业价格竞争加剧的背景下逆势抬升。收缩的是低毛利走量产品,留下的是高毛利结构——「民酒」不等于低价酒,这是本轮调整最关键的机制变化。
民酒基本盘——牛栏山的护城河仍在。牛栏山作为「民酒之王」,凭借全国化营销网络与大众消费基本盘,在行业下行期保持了品牌韧性:2025年白酒销量27.04万千升,仍是行业头部规模;2026年上半年白酒贡献96.34%的主营利润,核心盈利支柱地位稳固。光瓶酒与大众口粮酒的需求具有刚性,这是顺鑫农业穿越周期的最大底气。
民酒不等于低价,把大众生意做透,本身就是一种壁垒。
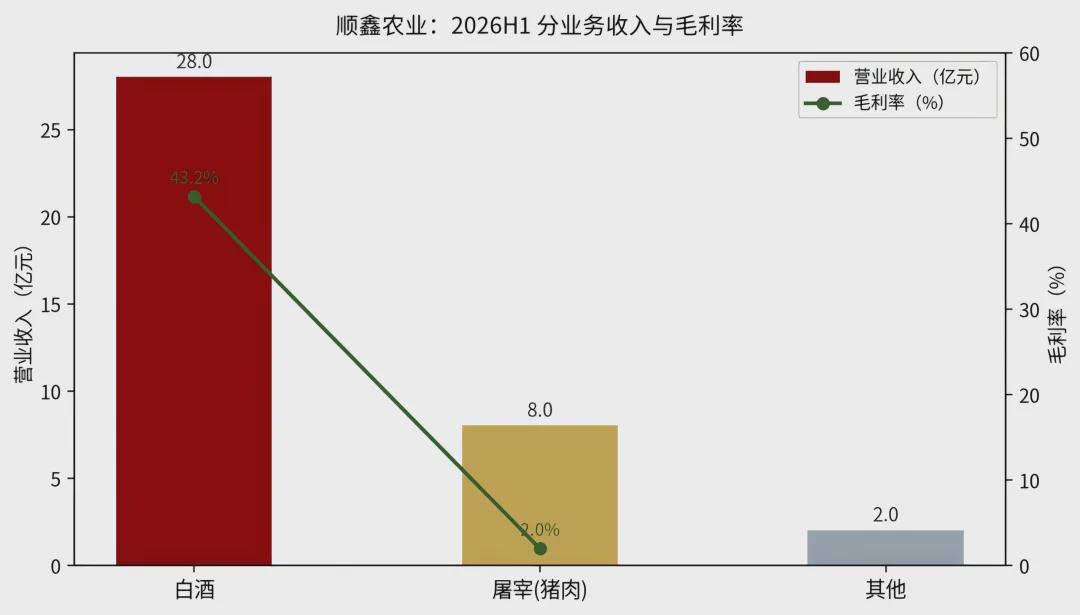
白酒贡献96%以上主营利润,屠宰业务企稳托底——「一主一辅」结构清晰。
第二主业托底——猪肉业务企稳。屠宰及猪肉业务上半年营收8.02亿元、同比+2.53%,毛利率提升近2个百分点,结束了此前的下滑。生猪供给充裕、肉价低位运行是行业现实,薄利格局短期难以扭转,但作为营收的稳定器与周期的对冲项,猪肉业务的边际改善为整体业绩提供了缓冲。
需要正视的问题。其一,白酒收入降幅(-22.33%)仍大于行业平均,产品焕新的放量节奏有待验证;其二,合同负债明显下降,渠道信心修复需要时间;其三,经营现金流为净流出,盈利质量仍需改善;其四,屠宰毛利率1.96%仍处极薄区间,对利润贡献有限。
3.民酒之王的下半场,看四个变量
市场对顺鑫农业的定价,已包含了对白酒行业深度调整的充分预期。判断顺鑫农业的拐点是否临近,建议盯住四个变量。
变量一:白酒毛利率能否站稳43%+。毛利率逆势新高是本轮调整的核心成果。若金标牛等新品放量、产品结构持续升级,毛利率的抬升将逐步对冲收入端的收缩,「以质换量」的逻辑才能真正跑通。
变量二:Q2单季转正能否延续。二季度单季营收+4.38%是重要的边际信号。若三、四季度延续单季正增长,2026全年营收降幅有望显著收窄,为利润修复奠定基础——这是判断业绩拐点最直接的观察点。
变量三:合同负债与渠道信心何时修复。合同负债的回升,意味着经销商打款意愿回暖,是渠道库存出清、动销改善的先行指标。该指标转正,通常领先报表收入修复1-2个季度。
变量四:猪肉业务的弹性与白酒利润率的合力。屠宰毛利率从1.96%起步的改善空间有限,真正的利润弹性仍取决于白酒板块。双主业中「白酒提质、猪肉托底」的合力,决定盈利修复的速度。
风险预警。其一,白酒行业调整若进一步深化、对光瓶酒的替代竞争加剧,收入端压力将超预期;其二,产品焕新与新品放量不及预期,毛利率改善难以对冲收入下滑;其三,合同负债持续低位反映的渠道信心问题若长期化,将拖累后续出货;其四,生猪价格持续低位将压制屠宰业务的盈利修复空间。
写在最后
「白酒营收降两成、毛利率却创新高」,是顺鑫农业2026年上半年最真实的写照:规模收缩是行业周期使然,质量抬升是自身调整的成果。
守得住毛利率的公司,才等得到规模回来的那天。
对「民酒之王」而言,穿越周期的关键不在于守住过去的规模,而在于完成产品结构、渠道信心与盈利质量的三重修复。
收缩期的牛栏山,正在用毛利率证明自己「守得住」;而真正考验「进」的,是Q2转正之后,增长能否一路延续。
