
摘要:行业缩量是别人的天花板,结构升级是自己的电梯。
出 品 | 中访网消费研究院
研究员 | 陈洪波
行业缩量是别人的天花板,结构升级是自己的电梯。
珠江啤酒(002461.SZ)的高端化,已经从口号跑成了报表。
2025年,珠江啤酒营收58.78亿元、同比+2.56%,归母净利9.04亿元、同比+11.54%,扣非8.32亿元、同比+9.17%,经营现金流净额11.21亿元——收入温和增长,利润双位数奔跑,利润增速两倍于收入。
2026年一季度,营收12.99亿元、同比+5.86%,归母1.79亿元、同比+14.07%,毛利率49.64%,开门红兑现。
2026年上半年,营收33.59亿元、同比+5.04%,归母6.74亿元、同比+10.02%,扣非6.39亿元、同比+8.97%,毛利率52.42%、同比提升0.57个百分点。
量价齐升、利润跑赢收入,是这份半年报最清晰的主线。
啤酒行业整体缩量竞争,珠江啤酒却用「结构升级」打开第二增长曲线:高档产品收入25.52亿元、同比+7.99%,占啤酒收入比重提升至78.3%;二季度单季营收20.6亿元、同比+4.5%,归母4.9亿元、同比+8.6%,增长延续。
那么,「华南王」的高端化逻辑如何运转?增长能否延续?
1.量价齐升,利润持续跑赢收入
先看2025年年报。珠江啤酒营收58.78亿元、同比+2.56%,归母净利9.04亿元、同比+11.54%,扣非8.32亿元、同比+9.17%——收入增速温和,利润增速双位数,盈利能力延续上行通道。
产品结构上,高档产品(纯生、雪堡等)收入43.33亿元、同比+10.98%,毛利率50.82%,占啤酒收入比重达73.71%,成为绝对的收入与利润支柱。
2026年一季度,开门红兑现:营收12.99亿元、同比+5.86%,归母1.79亿元、同比+14.07%,扣非1.63亿元、同比+12.31%,毛利率49.64%、同比明显抬升——盈利质量继续改善。
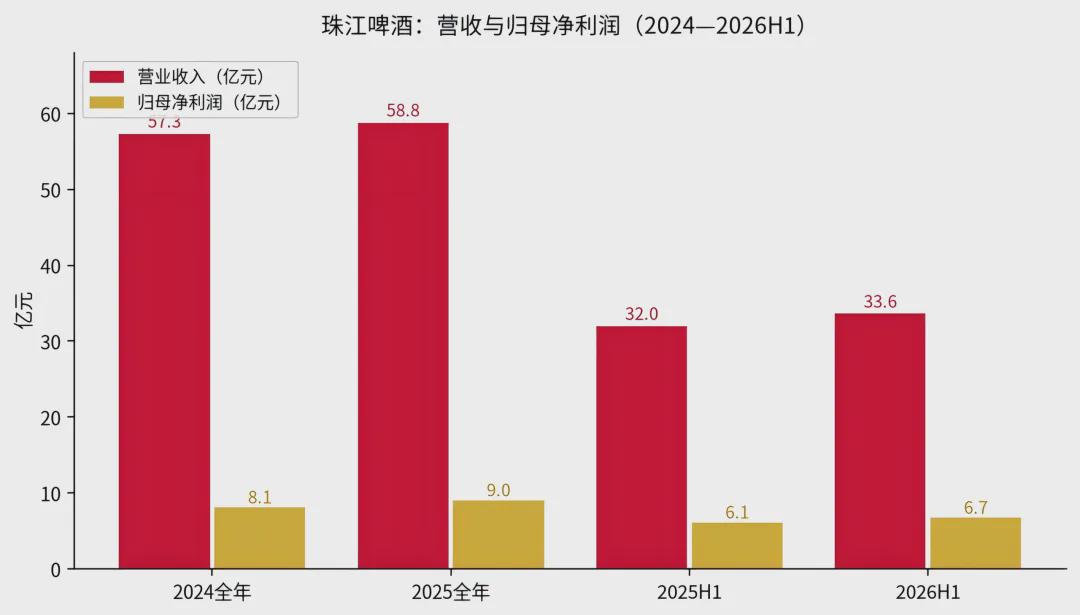
收入与利润的剪刀差,是珠江啤酒「以质换量」策略最直观的呈现。
2026年上半年,量价齐升与利润跑赢收入同步出现。营收33.59亿元、同比+5.04%,归母6.74亿元、同比+10.02%,扣非6.39亿元、同比+8.97%;啤酒销量75.01万吨、同比+2.18%——量增价稳,二季度单季营收20.6亿元、同比+4.5%,归母4.9亿元、同比+8.6%,增长延续。
亮点一:毛利率创阶段新高。上半年毛利率52.42%、同比提升0.57个百分点,主要得益于产品结构持续升级——高档占比提升对冲了原料成本与行业竞争压力。
在别人拼销量的时候守住毛利率,才是存量时代最实在的护城河。
亮点二:高档产品量价齐升。高档产品收入25.52亿元、同比+7.99%,毛利率58.10%、同比提升0.36个百分点,占啤酒收入比重同比提升2个百分点至78.3%——结构升级的速度,是利润增速跑赢收入的核心引擎。
利润不会写在报表的规模里,只会写进结构与效率里。
亮点三:现金流与资产质量稳健。资产负债率28.90%、同比下降逾3个百分点,经营现金流保持健康,财务费用为负(利息收入覆盖利息支出),报表质量扎实。
同时需客观提示:中档产品收入4.87亿元、同比-8.93%,呈持续收缩态势;大众化产品毛利率23.81%、同比有所下滑——结构升级的另一面,是中低档产品的基本盘在缩小。
2.高端化「三部曲」如何跑通
珠江啤酒的增长逻辑,本质是「华南基本盘 + 产品结构升级 + 新品矩阵」三线共振。三个机制,解释它为何能在缩量行业里跑出利润加速度。
结构升级——「少卖一点,卖贵一点」跑通。2026年上半年,高档产品收入占比升至78.3%、毛利率58.10%,量价齐升;而中档产品收入同比-8.93%——公司正在主动收缩低毛利产品,把资源集中到高毛利的高档品类。收入只增5%,利润增10%,正是「以质换量」的直接体现。
华南基本盘——「大本营」的定价权。2026年上半年华南市场收入32.1亿元、同比+6.4%,占公司收入超九成,其他地区收入1.5亿元、同比-18.4%——公司主动收缩低效的外埠市场,把资源聚焦到华南高势能区域。在华南市场,珠江啤酒拥有品牌心智与渠道纵深,这是结构升级能落地的根本前提。
守住大本营的公司,才谈得上开疆拓土。
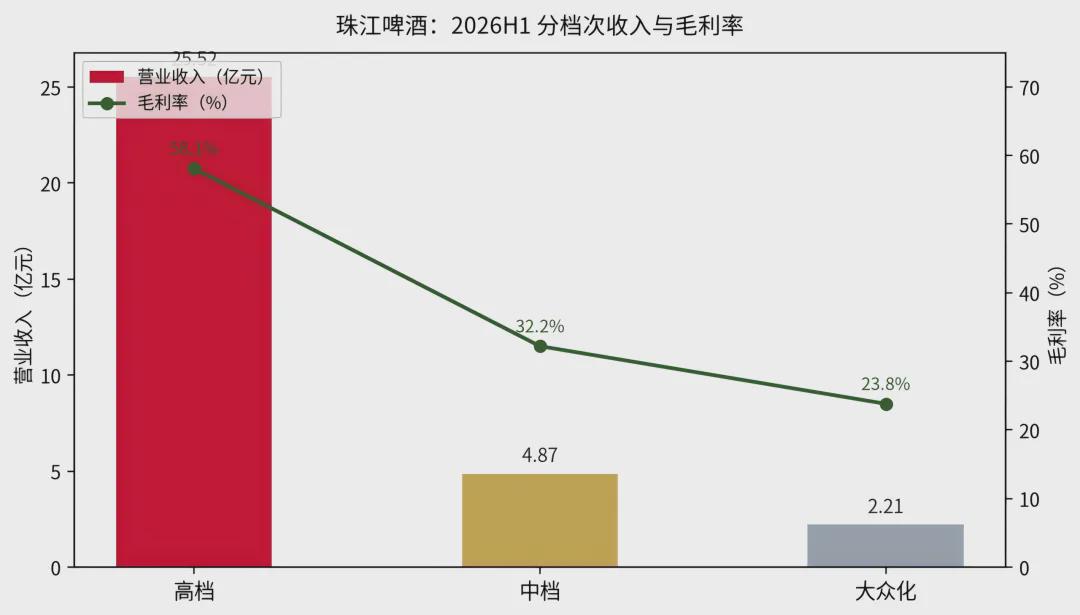
高档产品贡献近八成收入与最高毛利率——「以质换量」的结构,正在兑现为利润。
新品矩阵——高端化的「第二引擎」。公司持续推出茉莉花茶啤、珠江干啤等新品,丰富高端产品矩阵;纯生、雪堡等核心高端单品保持稳健。新品不只为收入增量,更承担品牌年轻化与消费场景延展的功能,为结构升级提供持续弹药。
需要正视的问题。其一,高档产品增速(+7.99%)较前期有所放缓,行业缩量竞争下结构升级的斜率存在不确定性;
其二,中档产品持续收缩(-8.93%),大众化产品毛利率下滑,中低档基本盘的收缩速度值得关注;
其三,2025年四季度单季曾出现亏损(促销加大导致),费用投放节奏对短期利润的扰动需要跟踪;
其四,收入高度依赖华南市场,区域集中度风险与全国化想象空间并存。
3.珠江啤酒的下半场
珠江啤酒在啤酒板块中估值处于中上水平,市场已对高端化逻辑给出定价。判断珠江啤酒的投资价值与业绩拐点,建议盯住四大因素。
高档化的斜率能否延续。高档产品收入占比78.3%、增速+7.99%——结构升级仍在进行中。若高档产品保持双位数附近增长、毛利率站稳58%+,利润跑赢收入的剪刀差就能延续;若增速明显放缓,成长溢价将被重估。
吨价与销量的组合。上半年啤酒销量+2.18%、吨价温和提升——量价齐升是理想状态。若行业缩量加剧导致销量承压,公司能否靠吨价提升对冲,是观察重点。
华南基本盘的护城河。华南市场收入占比超九成、同比+6.4%——大本营的稳固是高端化落地的前提。需跟踪华南区域份额、渠道库存与竞品动态。
新品放量与费用效率。茉莉花茶啤、珠江干啤等新品能否形成第二曲线,销售费用投放的效率是否改善,决定利润弹性的上限。
「华南王」的高端化,已经跑过概念期、进入兑现期。
真正决定珠江啤酒下一程高度的,不是行业的风,而是结构升级的斜率与费用投放的效率——这两件事,都写在下一份财报里。
