
摘要:国内城商行转型浪潮中,不少机构陷入规模与质量难以兼顾的两难。
出品|中访网
审核|李晓燕
国内城商行转型浪潮中,不少机构陷入规模与质量难以兼顾的两难。一边是存款、贷款规模扩张的考核压力,另一边是资产质量承压、风险暴露的现实挑战。
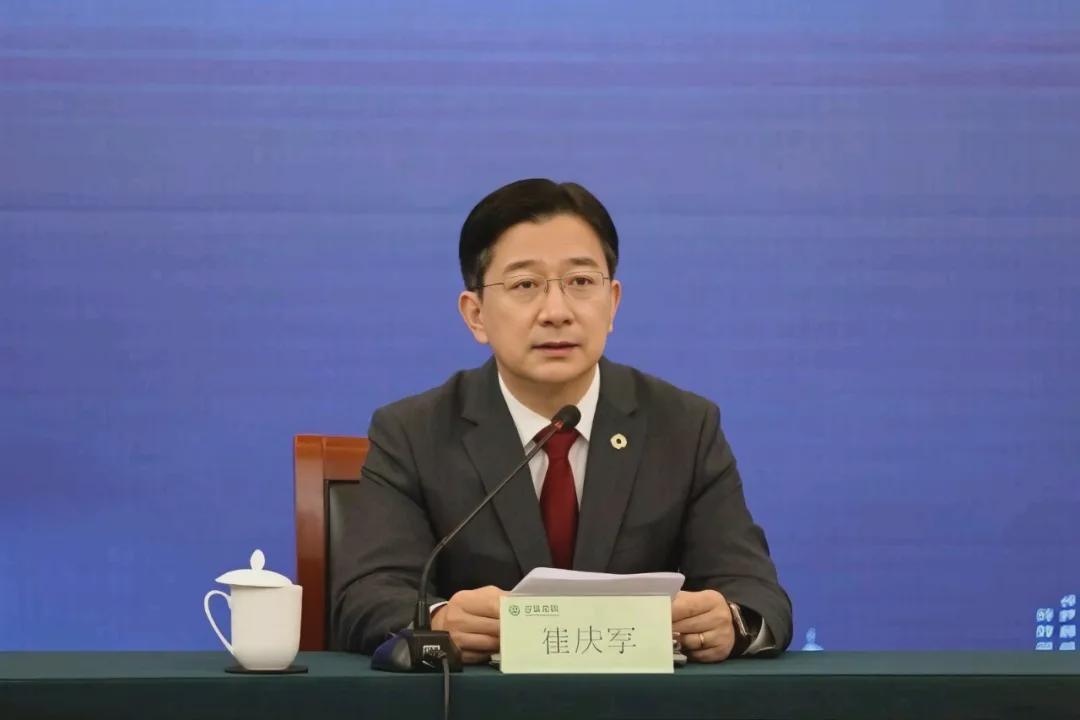
在这样的行业大背景下,扎根长三角核心腹地的苏州银行,在董事长崔庆军的带领下走出一条差异化路径:放弃粗放式规模竞赛,锚定有效益、有质量的增长主线,一边做大优质信贷基本盘,一边主动出清不良资产,在2026年上半年交出一份盈利增长、不良下行的中期成绩单,成为区域上市城商行稳健经营的典型样本。
作为本轮战略的核心掌舵人,崔庆军清晰定调全行经营逻辑,不再把规模增速当作第一目标,确立市场份额、有效户数、营收贡献、资产质量四大核心考核标尺。这套考核导向的转变,从根源上扭转过去部分业务“重投放、轻效益、轻风控”的惯性,将全行资源向高价值客户、优质实体业务倾斜。
在他的管理思路下,合规风控被提升至战略高度,常态化警示教育、员工行为管控成为内部管理的固定动作。2026年6月,苏州银行召开年度警示教育暨员工行为管理推进大会,崔庆军在会上明确划出四大风险重点领域:“三重一大”决策、信贷业务、资金费用、员工行为。要求各条线深挖风险隐患,补齐内控短板,把合规文化嵌入业务全流程,为全行经营筑牢内部防线。
经营层面,战略调整的成效已经体现在2026半年报的各项指标之中。截至2026年6月末,苏州银行总资产突破8700亿元大关,较上年末新增863.05亿元,增幅超10%;存款、贷款同步实现两位数增长,存款规模站上5273亿元,贷款余额突破4171亿元。
规模扩容的同时盈利同步上行,上半年营收73.54亿元,同比增长13.08%,归母净利润34.01亿元,增幅8.51%。在银行业整体息差收窄、盈利增长承压的环境中,这份稳中有进的业绩,凸显出经营策略调整带来的韧性。依托持续稳定的经营实力,苏州银行在《银行家》全球千强银行榜单位次持续前移,品牌影响力稳步提升。
业务结构重塑,是崔庆军推动转型的核心抓手。公司业务紧扣长三角产业升级主线,将信贷资源向先进制造、战略性新兴产业、城市更新、园区升级等实体经济领域倾斜,持续下沉服务中小微企业,6月末公司贷款规模实现16.01%的增长。
零售业务走精细化深耕路线,跳出单纯投放贷款的思路,围绕本地居民财富管理、养老、创业安居等场景搭建综合金融服务,康养服务客户突破230万,人才卡发卡量稳步增长,持续沉淀零售客户基础。旗下苏州金租、苏新基金等子公司,与银行业务形成集团协同,多牌照联动释放经营效能,提升整体抗风险能力。
在资产质量建设上,崔庆军团队坚持“主动控风险、主动处置不良”思路,持续迭代全行全面风险管理体系,升级综合信贷系统,落地智能风控平台与知识图谱技术,推动风控模式从传统人工管控向数字化智控转型。全行不良贷款率持续下行,2026年上半年降至0.81%,创下上市以来新低。同时拨备覆盖率高达381.79%,丰厚的风险缓冲垫,让银行拥有充足空间应对潜在风险。
零售信贷板块的精细化管理,是本次风控成果的亮眼缩影。整体个人贷款规模小幅收缩的背景下,苏州银行个人消费贷逆势保持小幅增长至220.46亿元,同时主动压降消费贷不良率至1.66%,较上年末下降0.12个百分点。
为持续优化资产结构,该行启动个人不良消费贷批量转让工作,在银登网披露2026年首期个贷不良转让项目,涉及2.2万笔资产,3793名借款人。这批逾期资产加权平均逾期天数超500天,通过批量转让方式加快出清存量风险,提前释放潜在压力,保障零售信贷业务长期健康运行。
依托江苏本土根基,苏州银行持续推进省内异地网点布局,目前异地分行已实现全省覆盖,异地贷款占比逐年抬升,成为新的增长极。贷款投向结构上,租赁商务服务、制造业为主要投放方向,持续把金融活水导入实体经济。
当然,稳健增长的背后,依然存在不容忽视的局部风险挑战,这也是崔庆军团队后续需要持续攻坚的课题。从行业信贷质量看,制造业不良率小幅抬升,房地产业不良率相比年初明显上行,行业资产分化的压力仍存。
分支机构合规管理仍有短板,9月该行淮安分行因票据业务贸易背景核查不严、贷后管理缺位收到监管处罚,罚款合计93万元,相关责任人同步被追责,暴露出基层分支机构在业务落地过程中,内控执行存在温差。同时,在零售信贷板块,住房贷、经营贷规模均出现回落,仅消费贷维持小幅增长,零售业务增长动力不均衡问题仍待持续优化。
这些局部问题,并不会动摇苏州银行整体稳健的基本面,也正是崔庆军持续强化全行内控、压实分支机构责任的重要原因。从战略周期来看,2026年是苏州银行首轮三年战略收官之年,新一版三年规划正在谋划布局,处于新旧战略交替的关键窗口期。
扎根苏州,拥抱长三角产业红利,在崔庆军的带领下,苏州银行已经完成经营底层逻辑的切换,告别盲目扩规模的旧模式,以风控为底座,深耕实体、优化业务结构。
面对银行业复杂的外部环境,这家区域头部城商行,将继续依托数字化风控、集团协同优势,平衡业务增长与风险防控,在城商行高质量转型赛道持续探索,为长三角实体经济提供持续稳定的金融支撑。
