
摘要:华润三九作为央企华润集团旗下的中药大健康平台,2026年上半年实现营业收入150.14亿元,同比增长1.37%;
出 品 | 中访网消费研究院
研究员 | 陈洪波
华润三九作为央企华润集团旗下的中药大健康平台,2026年上半年实现营业收入150.14亿元,同比增长1.37%;归母净利润16.71亿元,同比下降7.96%;扣非归母净利润15.97亿元,同比下降5.93%,呈现"增收不增利"格局。
本文基于华润三九半年度报告及公开披露信息,从财务表现、业务结构与战略展望三个维度,考察其在"一体两翼"并购扩张期的经营质量与整合逻辑。
1.规模平稳下的盈利承压
从总量看,公司近年来的规模扩张主要依托外延并购。
2025年,在收购天士力28%股权并实现并表后的首个完整年度,公司营业收入同比增长14.43%至316.03亿元,顺利完成"营业收入翻番"的"十四五"战略目标。
但归母净利润仅增长1.58%至34.21亿元,扣非净利润增长0.52%至31.34亿元,"量增利滞"特征明显。
2026年上半年,收入增速进一步回落至1.37%,利润转为负增长,显示并表红利递减后,内生增长动能仍待修复。
分季度看,2026年第一季度营业收入81.30亿元,同比增长18.62%;第二季度营业收入68.84亿元,同比下降13.48%,季度间波动明显加大,主要与呼吸道疾病发病率回落及并表基数变化相关。
以感冒品类为核心的业务结构,决定了公司业绩对季节性流行病的高敏感度。
盈利质量层面呈现结构性分化。2026年上半年销售毛利率56.79%,同比提升3.25个百分点,主要受益于高毛利的处方药业务占比提升;但销售净利率13.33%、加权净资产收益率7.31%,较上年同期(14.93%、8.80%)同步走低,经营性现金流净额24.2亿元,同比下降15.3%,公司还通过与华润商业保理开展应收账款保理业务改善现金流,应收款项回收压力可见一斑。
股东回报维度,公司2026年半年度拟每10股派发现金红利4.15元,合计派现约6.91亿元,占上半年归母净利润的41.34%,分红比例保持稳定。在盈利承压阶段,稳定的分红安排有助于维持市场预期。
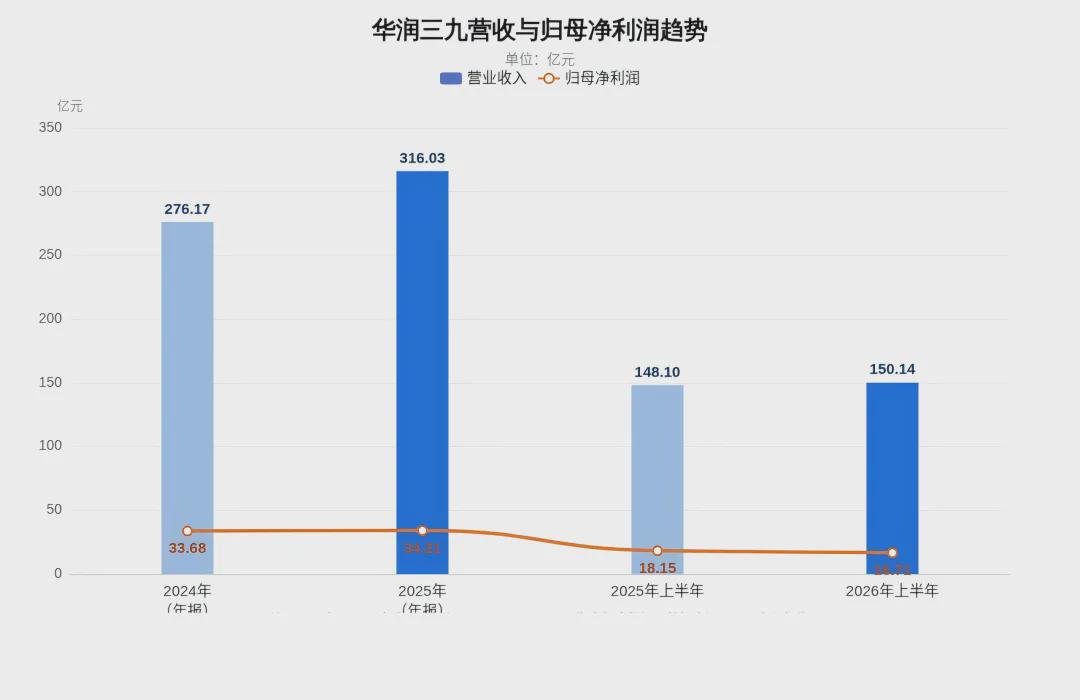
图1:华润三九营业收入与归母净利润趋势
2.CHC收缩与处方药扩张的再平衡
华润三九的收入结构正经历深刻变化。2026年上半年,按医药行业分板块统计,自我诊疗(CHC)业务实现营业收入61.32亿元,同比下降23.29%;处方药业务实现营业收入68.76亿元,同比增长42.14%;药品、器械批发及零售业务实现营业收入17.33亿元,同比下降0.43%。处方药收入在半年报口径下首次超过CHC,成为第一大业务板块。
CHC板块的收缩既有行业性原因,也有结构性原因。行业层面,2025年以来呼吸道疾病发病率回落,流感旺季缺席使以"999感冒灵"为代表的呼吸品类销售显著承压,公开报道显示2025年公司呼吸品类收入同比下滑17.9%;结构层面,昆药集团业务调整亦对板块收入形成拖累。
不过,板块毛利率61.3%、同比提升0.8个百分点,品牌溢价能力依然稳固:"999感冒灵"连续十二年位列中成药感冒咳嗽类第一名,公司连续多年蝉联中国非处方药生产企业第一名。
新品端,皮肤品类陆续上市米诺地尔搽剂、二硫化硒洗剂等产品,为后续恢复蓄力。
处方药板块的高增长几乎完全由并表驱动。2025年,天士力并表带来复方丹参滴丸、养血清脑颗粒等心脑血管大品种,当年处方药收入同比暴增101.38%至120.94亿元。
2026年上半年,天士力协同成效初步显现,其归母净利润同比增长15.23%、扣非净利润同比增长36.01%,处方药板块毛利率同比提升6.2个百分点至64.6%,成为盈利结构改善的核心支撑。
昆药集团则是整合的另一面。2026年上半年,昆药营业收入16.43亿元,同比大幅下降50.97%,归母净利润亏损3.64亿元,系第三批中成药集采落地(最高降幅达96%)、渠道库存出清与主动经营转型叠加所致,公司坦言战略投入尚未充分转化为收入增量。
值得关注的是,2026年7月血塞通软胶囊及滴丸纳入新版基药目录,或为其"银发健康"战略提供中长期政策支点。
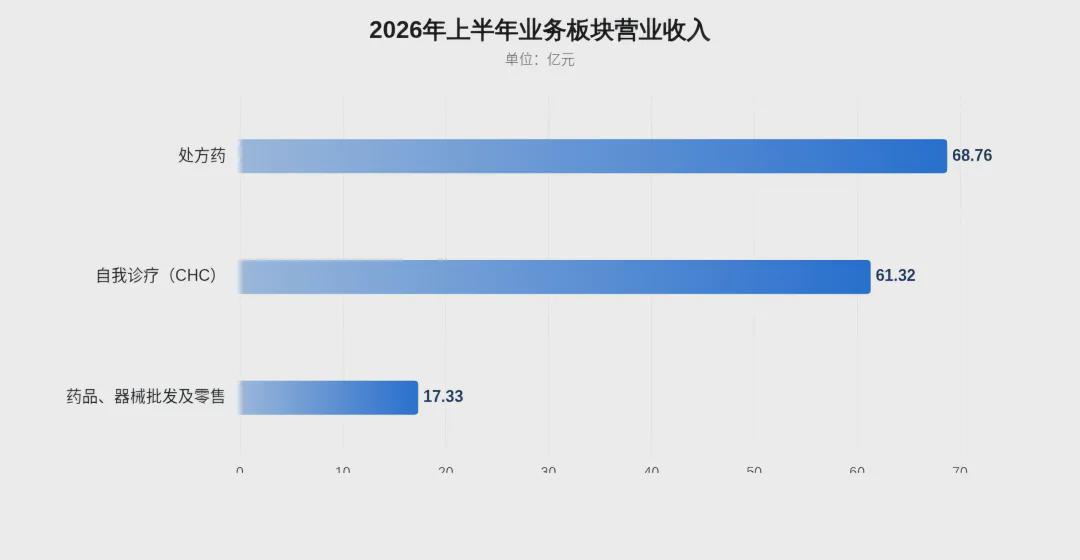
图2:2026年上半年业务板块营业收入
渠道与品牌维度,公司采取"1+N"品牌策略,以"999"家庭常备主品牌为核心,延伸"天和""顺峰""澳诺""777"及拥有646年历史的"昆中药1381"等品牌矩阵,在零售终端具备较强的品牌运作与资源整合能力。
但集采政策向零售端传导、线上渠道冲击价格体系,正在削弱传统OTC品牌的定价权与渠道控制力,这是CHC板块中期面临的核心挑战。
3.整合成效、风险约束与未来展望
研发端,公司聚焦中药、化药、生物药协同布局。截至目前拥有在研创新药和改良型新药55项,中药1.1类创新药枣仁宁心滴丸于2026年6月获批上市,8个经典名方取得药品注册证书(其中4个为国内首家获批);合作研发的BGM0504注射液减重适应症已获CDE受理,糖尿病适应症国内Ⅲ期临床推进中。2025年公司研发费用12.68亿元,同比增长58.16%,研发强度明显抬升。
整合端,公司探索形成"3-4-3"整合管理模式,天士力、昆药的治理与渠道协同持续推进。天士力2026年上半年业绩双增印证协同逻辑,昆药则处于改革转型的阵痛期。需要清醒认识到,并购整合从来不是线性兑现,昆药"三年融合"后的业绩下滑,已为天士力的整合节奏提供警示。
风险层面,四点需要持续跟踪。其一,商誉减值风险:截至2025年末,公司商誉净值70.63亿元,相当于归母净资产的31.86%,其中收购天士力新增商誉19.39亿元,若其核心产品在后续集采中中标价低于预期,减值压力客观存在。
其二,CHC主业尚未见底:呼吸品类受疫后基数与发病率波动影响,恢复节奏存在不确定性。
其三,债务结构变化:为完成天士力收购,公司短期借款由8.56亿元升至24.13亿元、长期借款由1.78亿元升至35.14亿元,财务费用由净收益转为净支出,利息负担开始显现。
其四,集采扩面与中药材涨价继续压制行业利润空间,公司高销售费用模式(2025年销售费用率28.76%)亦限制了利润弹性。
从政策环境看,中药行业利好仍在累积。《中药工业高质量发展实施方案(2026—2030年)》提出培育中药工业领航企业,《中医药振兴发展"十五五"规划》部署现代化中药产业体系建设;基药目录扩容与银发经济兴起,为血塞通系列等慢病用药提供需求支撑。
公司兼具央企资源整合能力与消费品牌运营能力,在行业出清中处于相对有利位置。
展望未来,公司短期业绩的观察窗口在于三点:CHC板块能否随呼吸道疾病发病率正常化而企稳,处方药板块能否在并表基数抬升后保持内生增长,以及昆药库存出清与基药放量能否如期兑现。
市场对公司的定价逻辑,已从外延并购的规模叙事转向整合成效的兑现验证。
以当前动态市盈率衡量,华润三九估值已隐含较为保守的增长预期;若整合顺利兑现,业绩与估值有望形成共振,反之则需警惕商誉减值与利润下修的双重压力。
对投资者而言,华润三九的转型成色,最终取决于时间检验下的整合执行力。
