
摘要:2026年上半年,迈瑞医疗实现营业收入177.47亿元,同比增长6.00%;实现归属于上市公司股东的净利润47.97亿元,同比下降5.37%。
出 品 | 中访网消费研究院
研究员 | 陈洪波
2026年上半年,迈瑞医疗实现营业收入177.47亿元,同比增长6.00%;实现归属于上市公司股东的净利润47.97亿元,同比下降5.37%。
迈瑞医疗(300760.SZ)营收在2025年出现上市以来首次下滑后重回正增长,而利润端仍延续回落,二者增速呈明显背离,构成理解本期经营质量的核心线索。
从行业背景看,国内医疗设备行业经历了连续三年的深度调整:医院采购预算收缩、体外诊断行业进入调整收缩期,集中带量采购与医保控费持续压缩价格空间。
在此环境下,公司以海外市场与新兴业务的增长对冲国内成熟业务的下行,收入结构与区域布局发生显著变化。
本文依次从迈瑞医疗财务表现、业务结构与战略展望三个维度,考察公司经营质量的变化及其持续性。
1.营收修复与利润承压的结构性背离
从总量与增长节奏看,迈瑞医疗呈现逐季修复特征。
2026年第一季度,公司营业收入83.52亿元,同比增长1.39%,归母净利润23.30亿元,同比下降11.37%;第二季度,营业收入93.95亿元,同比增长10.45%,归母净利润24.67亿元,同比增长1.10%,单季营收与利润实现双增长,当季经营性现金流净额34.96亿元,同比增长44%。
上半年经营活动现金流量净额48.77亿元,同比增长24.35%,现金创造能力明显修复。
与2025年对照,可进一步明确拐点的性质。2025年全年,公司实现营业收入332.82亿元,同比下降9.38%;归母净利润81.36亿元,同比下降30.28%;扣非归母净利润80.69亿元,同比下降29.48%,为A股上市以来首次出现营利双降,其中第四季度营业收入74.48亿元,同比增长2.86%,净利润6.38亿元,同比下降38.54%。
2026年上半年营收重回正增长、二季度利润增速转正,显示业绩最困难的阶段或已过去;但归母净利润绝对水平(47.97亿元)仍低于2025年同期(50.69亿元),利润修复尚不稳固。
盈利能力方面,公司维持高毛利与高研发投入的组合。2026年上半年毛利率60.83%、净利率28.44%,处于行业较高水平;研发投入17.79亿元,占营业收入比重10.02%;2025年全年研发投入39.29亿元,占比11.80%。截至2026年6月30日,公司累计申请专利13361件(其中发明专利9693件),累计授权专利6862件(其中发明专利授权3627件),持续的研发积累构成其长期竞争力的基础。
股东回报方面,公司于2026年8月披露第二次中期利润分配方案,拟每10股派发现金红利13.30元,合计派现16.12亿元;叠加3月推出的第一次中期分红,2026年公司累计现金分红预计达31.27亿元,现金分红比例65.19%。自2018年A股上市以来,公司已连续七年实施分红,累计分红总额约373.36亿元(含回购股份20亿元),约为IPO募资额的6倍以上,回报机制较为稳定。
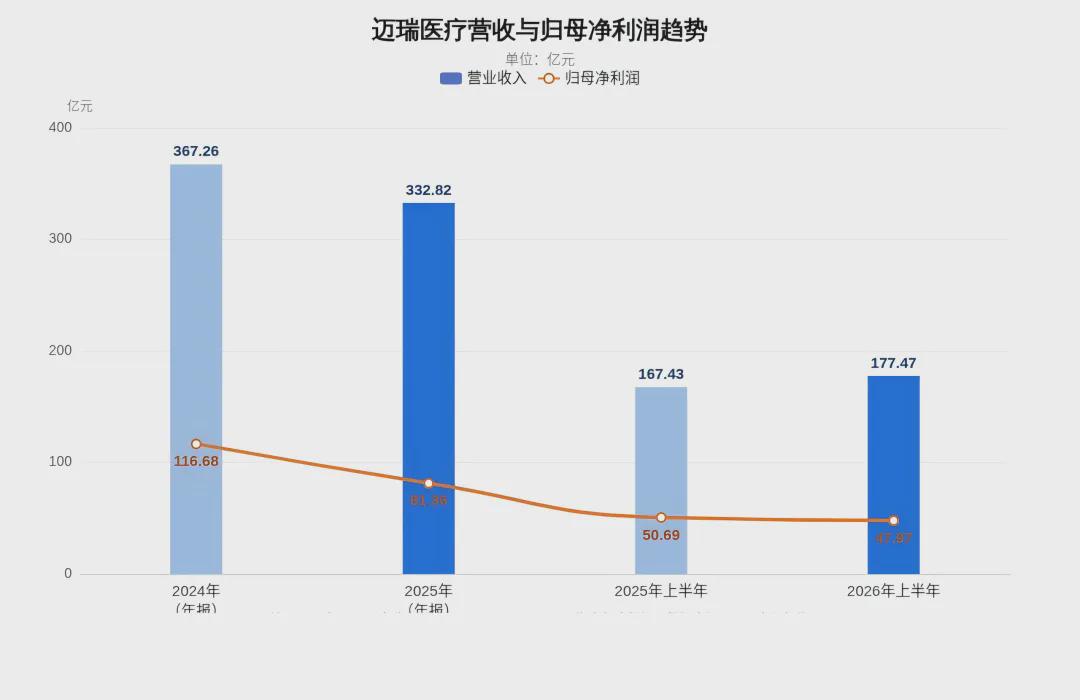
图1:迈瑞医疗营业收入与归母净利润趋势
2.国际业务主导与产线轮动
区域结构上,迈瑞医疗国际业务已取代国内业务成为收入主体。
2026年上半年,公司国际业务收入94.71亿元,同比增长13.67%,占总营收比重53.37%,美元口径下同比增幅达18.42%;其中欧洲市场在2025年高基数上继续增长近25%,英国、法国、意大利同比增幅均超30%,拉美市场增长近20%、亚太市场增长17%。
2025年,国际业务收入176.50亿元,同比增长7.40%,占比首次突破53%,标志着公司收入重心由国内市场转向全球市场。同期国内业务收入82.76亿元,行业整体呈弱复苏态势,公司在半年报中预计2026年全年国内业务有望实现正增长。
产线层面,体外诊断业务连续第二年成为第一大产线。2026年上半年,体外诊断业务收入68.65亿元,同比增长9.58%,占公司整体收入比重接近39%;其中免疫业务增长超过15%,国际体外诊断业务增长超过20%。核心产品MT 8000全实验室智能化流水线国际装机近12套、同比翻倍,国内新增订单超260套、新增装机近200套,公司同步上调全年订单目标。公司三大体外诊断核心业务(免疫、生化、凝血)平均市占率由2025年中期的10%提升至2025年底的12%,2026年上半年进一步升至近14%,呈逆势提升态势。
生命信息与支持业务收入48.11亿元,国际业务增长超10%,国际收入占该产线比重提升至77%;据弗若斯特沙利文报告,公司监护仪、除颤仪、麻醉机、呼吸机的市场占有率均已进入全球前三。
医学影像业务收入28.36亿元,超高端系列超声产品上半年实现营收近5亿元、同比增长超30%,高端及超高端型号在国内超声收入中的占比已达七成。
新兴业务板块增速最为突出。2026年上半年,微创外科、微创介入、动物医疗等新兴业务合计收入31.10亿元,同比增长19.59%,占公司整体收入比重约17.5%;其中微创外科与微创介入业务收入均增长25%左右,国内微创外科耗材收入同比翻倍以上。
依托惠泰医疗在电生理领域的技术积累,微创介入产品加速放量,上半年PFA脉冲消融累计完成手术7200余例,已超过2025年全年规模。2025年全年,新兴业务收入53.78亿元,同比增长38.85%,毛利率63.74%,是当前利润增量最主要的来源。
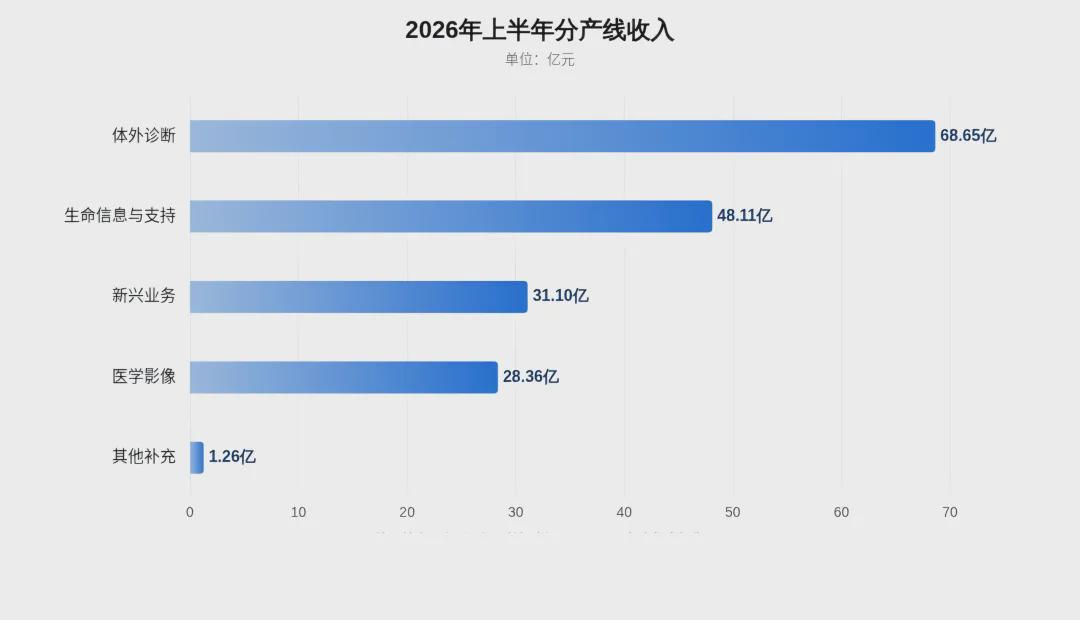
图2:2026年上半年分产线收入
3.转型路径、风险约束与前景
战略层面,迈瑞医疗以"国际化、流水化、数智化"为主线应对行业调整。
国际化方面,截至2026年6月30日,公司已在全球13个国家规划本地化生产项目、其中10个国家实现投产,全球拥有超过60家子公司,产品销往190多个国家和地区;资本运作方面,公司于2025年10月公告拟发行H股并在香港联交所主板上市,2025年11月10日递交申请,首次招股书于2026年5月10日失效后,公司于次日更新材料二次递表,目前A+H双平台布局仍在推进中。
外延并购构成公司进入新赛道的既定路径。2024年1月,公司公告以66.52亿元自有资金收购科创板公司惠泰医疗21.12%股份并取得控制权,构成科创板首单"A控A"案例,借此切入电生理与心血管高值耗材领域;此前公司已收购海肽生物以保障体外诊断核心原材料自主可控,收购德国DiaSys以搭建欧洲本地化供应链,逐步形成"原料—试剂—耗材—设备"的一体化布局。
数智化方面,"瑞检、瑞智、瑞影"三大专科信息系统生态新增装机持续放量,启元医疗垂域大模型家族已覆盖重症、围术期、妇产、检验等多个专科,在医疗垂域大模型布局广度上处于行业领先地位。
风险层面,以下因素需持续关注。其一,利润下滑趋势尚未逆转:上半年归母净利润仍同比下降5.37%,利润率的修复有赖于海外与新兴业务的进一步放量。其二,国内需求复苏存在不确定性:设备行业弱复苏、集采与DRG控费延续,公司预计2027年及之后国内业务方进入更稳定的快速增长阶段。其三,港股IPO进程存在不确定性:发行尚需中国证监会、香港证监会及港交所批准,且面临监管问询与员工持股纠纷等事项,落地时点与发行定价均存在变数。其四,海外经营面临高息滞胀、汇率波动与地缘冲突等宏观扰动,部分新兴市场采购节奏与本地货币币值变化可能影响收入确认与盈利水平。
综合来看,公司中期发展路径较为清晰:国际业务延续快速增长,国内业务在弱复苏后逐步进入恢复通道,体外诊断与新兴业务构成两大增长引擎;管理层亦提出以十年时间进入全球医疗器械公司前十强的目标。
就经营质量而言,公司当前面临的核心命题,已由"国产替代叠加高增长"的单一叙事,转向全球化渗透率提升与第二曲线兑现的双重检验。
营收重回增长提供了转型的第一重验证,而利润增速能否持续转正、创新投入能否转化为稳定回报,将是评价其转型成效的关键指标。
