
摘要:2026年上半年,太平鸟公司实现营业收入28.78亿元,同比下降0.72%;实现归属于上市公司股东的净利润1.02亿元,同比增长30.89%;
出 品 | 中访网消费研究院
研究员 | 陈洪波
2026年上半年,太平鸟公司实现营业收入28.78亿元,同比下降0.72%;实现归属于上市公司股东的净利润1.02亿元,同比增长30.89%;扣非归母净利润5071.07万元,同比增长269.91%;经营活动现金流量净额2.41亿元,上年同期为-2.62亿元。
太平鸟本阶段营收降幅显著收窄,利润与现金流强力修复,构成理解本期经营质量的核心线索。
从行业背景看,服装消费处于复苏通道但增长温和:2026年上半年国内生产总值同比增长4.7%,社会消费品零售总额同比增长1.3%,限额以上服装、鞋帽、针纺织品类零售额同比增长6.7%,增速高于社零整体,但消费者信心仍偏谨慎、质价比诉求持续强化,行业进入精益经营阶段。
太平鸟公司2025年营收连续第四年下滑,2026年上半年呈现"增收承压、利润修复"的分化格局。
1.营收降幅收窄与利润弹性释放
从总量与增长节奏看,太平鸟收入端降幅明显收窄。
2025年全年,公司实现营业收入63.34亿元,同比下降6.88%;归母净利润1.74亿元,同比下降32.57%;扣非归母净利润6544.87万元,同比下降46.83%,为近年来经营压力较为集中的年份。
2026年上半年,营业收入28.78亿元,降幅收窄至0.72%,其中第一季度16.56亿元、同比下降0.75%,第二季度12.22亿元、同比下降0.68%,收入端基本企稳;归母净利润则由上年同期的0.78亿元提升至1.02亿元,同比增长30.89%。
利润弹性的释放主要来自三个方面。其一,毛利率提升:综合毛利率由2025年的57.23%升至61.61%,同比增加1.36个百分点,公司披露主因线上渠道毛利率提升及成本管控,其中服饰运营业务毛利率61.65%、同比增加1.02个百分点。
其二,费用端收缩:销售费用同比下降2.18%,管理费用下降3.56%,研发费用下降20.43%。
其三,非经常性损益贡献:本期非经常性损益合计5100.91万元,其中计入当期损益的政府补助3597.82万元、金融资产公允价值变动损益2677.81万元。
值得注意的是,归母净利润与扣非归母净利润(5071.07万元)之间相差5100.91万元,利润绝对规模仍小、对非经常性项目的依赖程度较高,盈利含金量有待主业进一步验证。
现金流与库存维度,经营质量明显改善。经营活动现金流量净额由上年同期的-2.62亿元转正至2.41亿元,公司解释主因支付货款同比减少;2025年年末存货较上年末减少3.00亿元、降幅17.30%,2025年全年经营现金流净额7.58亿元。直营正价渠道新品折率2025年已提升至80%,折扣体系与渠道健康度持续优化,为利润端修复提供结构性支撑。
股东回报方面,公司2025年度利润分配方案为每10股派发现金红利3元(含税)。结合基本每股收益0.22元、同比增长37.50%,加权平均净资产收益率2.24%、同比增加0.52个百分点,公司回报水平与盈利规模仍处低位,利润修复尚处早期阶段。
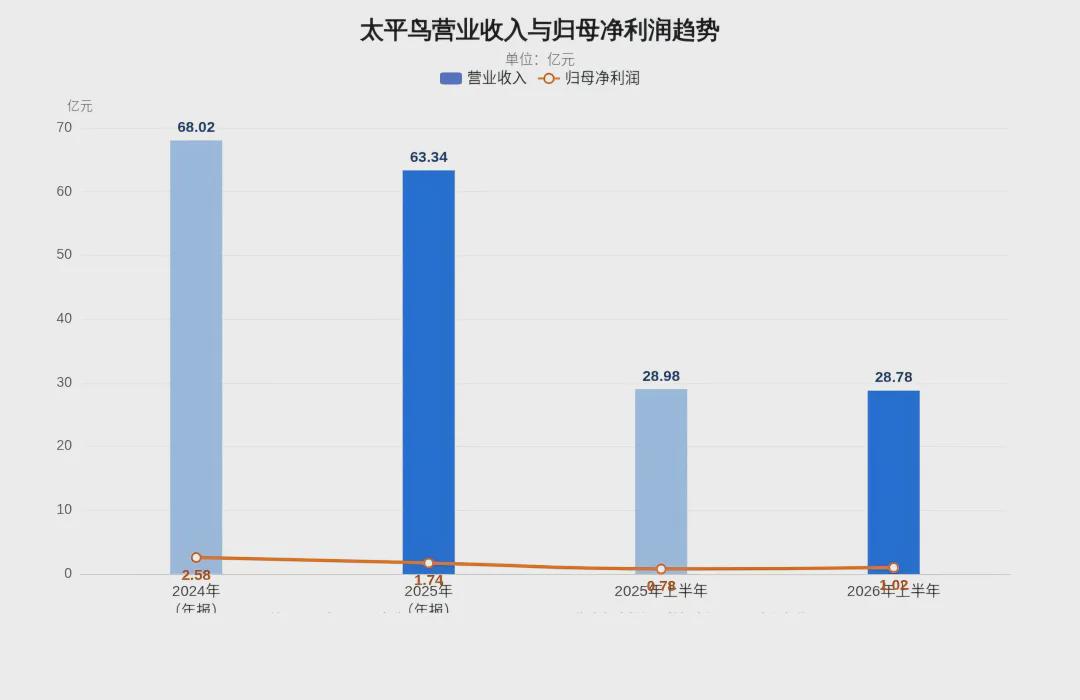
图1:太平鸟营业收入与归母净利润趋势
2.主品牌修复与渠道分化
分品牌看,太平鸟主品牌恢复增长、子品牌分化加剧。
2026年上半年,PEACEBIRD女装收入同比增长2.26%、毛利率61.40%,男装收入同比增长1.38%、毛利率63.36%,两者较2025年全年的-5.21%与-6.66%明显改善,是收入端修复的核心驱动力;MINI PEACE童装收入同比增长3.62%,增速由负转正。
而LEDIN少女装收入同比下降22.02%,降幅较2025年全年的-14.81%进一步扩大,是唯一持续恶化的品牌板块,其与《时尚COSMO》的内容共创及海外视觉艺术家的联名系列尚未转化为收入表现。
分渠道看,直营与线上恢复正增长,加盟渠道持续收缩。直营渠道收入14.42亿元、同比增长2.73%,毛利率70.59%;线上渠道收入7.71亿元、同比增长3.06%,收入增速由2025年全年的-14.82%反弹转正,毛利率大幅提升4.33个百分点至54.26%,为各渠道中改善最显著者,印证线上业务由"以价换量"向兼顾利润转变。
加盟渠道收入6.40亿元、同比下降10.32%,毛利率50.42%,是拖累整体营收的主要因素,公司正通过积极引入规模型加盟商、提升加盟商质量,主动调整加盟结构而非单纯追求门店数量。
门店网络延续收缩态势,结构持续优化。2026年上半年公司净关店137家:PEACEBIRD女装净减37家、男装净减65家、LEDIN净减30家、MINI PEACE净减15家,旗舰店与集合店净增10家;2025年全年净关店375家,年末门店合计2936家,其中直营1033家、加盟1903家。
自2022年以来,公司门店四年累计净减2216家,规模收缩与渠道升级并行,以核心城市旗舰店为支点的线下布局(东至上海、南抵深圳、北达沈阳、中及武汉与合肥)成为网络建设的重心。
供应链数字化方面,期货准交率提升至96%,追单周期压缩至30天以内,近三年累计落地50余项重点项目,全链路数字化系统为折扣体系优化、库存管控与渠道健康度管理提供支撑,构成利润修复的运营基础。
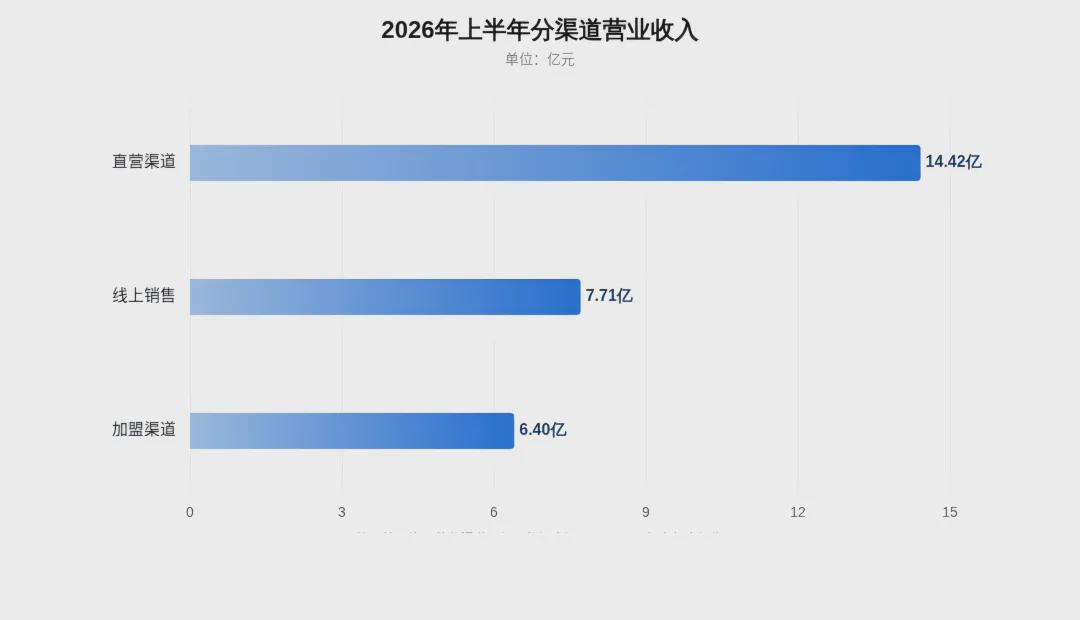
图2:2026年上半年分渠道营业收入
3.三十周年愿景、研发转向与风险约束
战略层面,公司于2025年中国品牌日发布"悦享品质时尚"全新品牌主张,围绕品牌重塑、产品升级、渠道优化、供应链数字化四大维度协同推进;2026年6月举办主品牌三十周年盛典,提出"2-5-10战略愿景",即两年筑基、五年领跑、十年跨越,在延续既有品牌主张的基础上锚定中期增长目标。
多品牌矩阵定位清晰:主品牌聚焦25-35岁上升中产人群,乐町定位18-28岁Z世代女性,MINI PEACE定位0-14岁中高端童装市场。
资本与研发层面,公司于2025年变更"科技数字化转型项目"尚未投入的4.93亿元募集资金用途,转投宁波高新区太平鸟全球时尚研发中心项目;该研发中心总投资6亿元,截至2026年6月末已累计投入募集资金1.17亿元、投入进度23.66%,预计2028年12月达到可使用状态。
与之并行,公司短期研发费用连续下降:2025年全年1.45亿元、同比下降16.40%,2026年上半年0.59亿元、同比下降20.43%,管理层归因于职工薪酬与设计费减少。短期费用收缩与长期资本性研发投入并行,研发强度走向有待后续报告验证。
风险层面,半年报列示六项风险因素:品牌运营风险、市场流行趋势变化风险、宏观经济波动风险、加盟商模式风险、库存商品管理风险、人才培养和团队稳定性风险。结合经营数据,三个结构性矛盾需重点关注:其一,LEDIN品牌收入持续大幅下滑且未见改善信号,子品牌发展不均衡问题突出;其二,利润对非经常性损益依赖度较高,扣非盈利规模仍小;其三,加盟渠道收入与门店持续收缩,新加盟商体系的引入成效有待后续财报验证。
综合来看,公司正由"规模收缩期"过渡至"利润修复期":收入降幅收窄,主品牌及直营、线上渠道恢复增长,现金流与库存同步改善,转型初现成效;行业层面,服装鞋帽针纺织品零售增速高于社零整体,需求端具备温和支撑。
就经营质量而言,公司的核心命题在于:利润修复能否由毛利率提升与费用收缩,进一步转化为扣非盈利的持续扩张;LEDIN品牌能否止跌、加盟体系能否重构,以及三十周年战略愿景能否兑现为实际增长,将是下一阶段检验转型成效的关键指标。
