
摘要:作为重庆本土唯一一家全国性国资券商,西南证券正站在转型的关键节点。
出品|中访网
审核|李晓燕
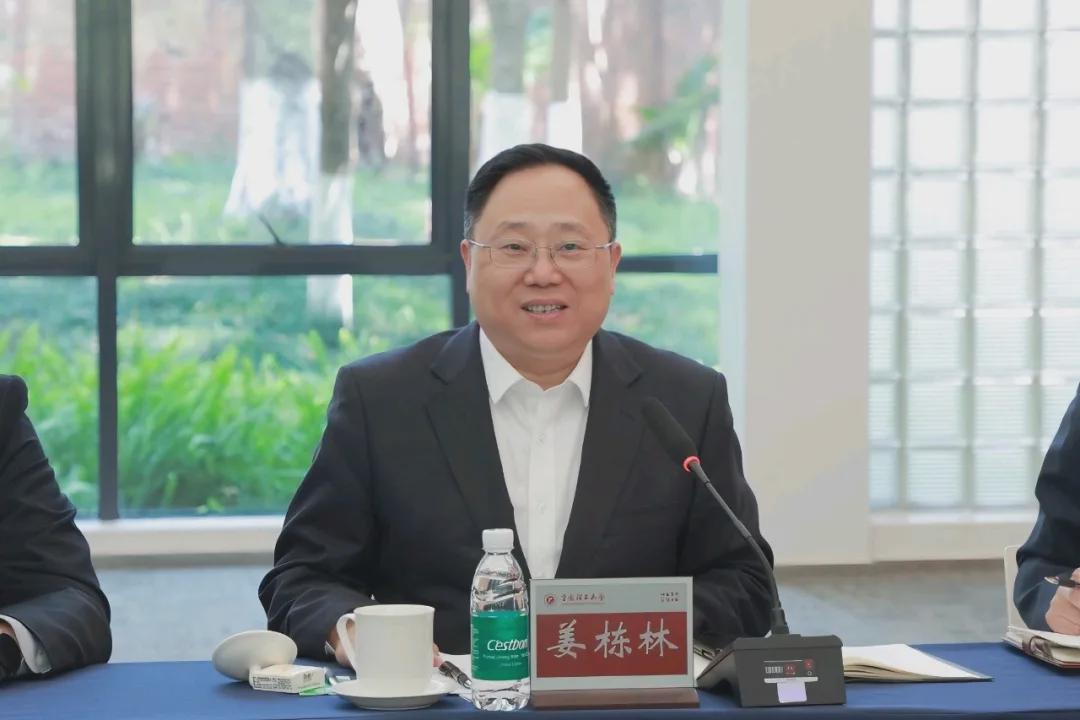
作为重庆本土唯一一家全国性国资券商,西南证券正站在转型的关键节点。董事长姜栋林上任以来,跳出传统券商“做一单项目、赚一笔通道费”的固有业务逻辑,提出由“单点服务”向“生态协同”转型,打造“投研+投资+投行”的三投联动体系,深度扎根成渝科创产业沃土。
在行业内卷加剧、资本约束收紧的大环境下,这套全周期陪伴式金融服务模式,正在为这家区域券商打开新的增长空间。不过,在战略落地的进程中,自营业务独大、投行轻资本业务增长偏慢等结构性短板,仍是姜栋林团队需要持续攻克的现实课题。
姜栋林拥有深厚的国有大行金融从业背景,长期深耕银行体系,熟悉实体产业融资痛点,2024年11月履新西南证券董事长。接手之后,他敏锐捕捉到成渝双城经济圈产业变革机遇。
重庆正全力布局智能网联新能源汽车、新一代电子信息制造、先进材料三大主导产业,低空经济、新型储能、人工智能等新兴赛道加速崛起。大量科创企业处在不同成长阶段,简单的IPO承销、债券发行已经难以匹配企业长期发展需求,这正是姜栋林推动战略变革的出发点。
在他的战略构想中,券商不再只是资本市场的通道服务商,而要成为科创企业的长期产业伙伴。姜栋林提出投行服务的四大转向:从单一承销业务转向三投联动全链条服务;从单纯财务顾问升级为产业赋能者;从标准化金融产品转向定制化解决方案;从短期项目制合作,转变为长期陪伴式耐心资本。
这套理念,核心就是打通投研、投资、投行三大板块,构建“投研发掘标的、投资孵化培育、投行实现价值兑现”的完整业务闭环。
投研是这套体系的起点。西南证券研究院组建专项研究团队,持续跟踪成渝科创产业动态,筛选具备长期价值的优质科创主体。
投资端依托西证创新、西证股权两大平台,持续挖掘专精特新企业,联动各级政府引导基金、产业母基金储备优质项目。待到企业步入成熟阶段,投行团队借助上市保荐、债券承销、并购重组等资本运作工具,帮助企业完成价值变现。
华邦健康是这套全周期陪伴模式的典型样本。早在企业发展早期,西南证券便深度介入,十余年持续跟随企业成长。在西南证券的资本助力下,华邦健康从单一医药企业,拓展至农化、新材料、文旅多板块布局,先后完成多轮战略并购,通过定增、公司债累计融资超60亿元。
在团队支持下,颖泰生物成为北交所精选层首批过会发行企业,凯盛新材拿下深交所分拆上市首单。2025年,双方合作落地当年全市场首单民营企业科技创新可交换债,创下44.7倍超高认购倍数,以极低票面利率,开辟民企科创融资新路径。十余年间,华邦健康营收从5亿元增长至超110亿元,成长为控股三家上市公司的产业集团。在姜栋林看来,这一案例印证,金融只有深度嵌入企业长期成长周期,资本与产业的联结才具备可持续性。
立足成渝本土,西南证券的区域服务能力持续释放。近五年,公司服务成渝地区各类项目超920项,服务总金额突破1200亿元。面向“十五五”阶段,姜栋林锚定西部金融中心、成渝双城经济圈等重大战略,紧扣重庆“33618”现代制造业集群、“416”科创布局,制定清晰落地目标。
一方面搭建分层科创培育企业库,为入库企业配备专属客户经理;计划三年内,为科创企业提供综合投融资服务超300亿元,筹划设立产业投资基金,加大硬科技企业股权投资力度,打造一批科创企业上市标杆案例。
另一方面,投资端转向“投早、投小、投硬科技”,布局AI智能体、具身智能等未来赛道,搭建早期+中后期哑铃型投资组合。同时抢抓科创债发展机遇,依托北交所、新三板深耕专精特新企业,联合产业资本设立并购基金,助力产业链强链补链。
战略落地的同时,西南证券基本面迎来持续改善。2023至2025年,公司营收、归母净利润连续三年双增,2025年资产总额突破千亿。
2026上半年业绩延续高增态势,营收20.69亿元,同比增长37.67%,归母净利润6.05亿元,同比增长42.86%。同年,公司推出60亿元定增方案,成为再融资新规落地后首批申报定增的上市券商。
控股股东渝富资本及其一致行动人锁定25亿元认购额度,锁定期长达60个月,彰显股东长期信心。募集资金将投向自营、资管、财富管理、投行、数字化风控等板块,补足资本金短板,支撑三投联动战略持续落地。
随着总经理李军到岗,形成“姜栋林+李军”高管组合。姜栋林擅长顶层战略设计、产业资源统筹;李军从营业部一线成长,精通经纪、数字化业务,二人分工互补,为战略落地提供组织保障。履新不久,李军便启动财富管理事业部数字金融部职能调整,推进财富业务数字化转型,与姜栋林提出的长期生态战略形成呼应。
但亮眼的业绩背后,姜栋林带领团队仍要直面业务结构失衡的现实挑战,这也是区域券商普遍存在的痛点。从2026半年报收入结构来看,自营业务贡献接近半数营收,上半年自营收入9.94亿元,增幅接近60%,业绩高度依赖证券投资业务。
自营业务受市场行情波动影响较大,一旦资本市场出现调整,经营业绩或将承受较大压力。反观投行、资管两大轻资本业务体量偏小,合计营收占比仅6.26%。其中投行净收入仅1.05亿元,增速平缓,尽管资管业务同比大幅增长,但基数偏低,短期很难成为稳定的第二增长曲线。
客户经营层面,公司客户总量接近500万户,托管资产超7600亿元,财富管理业务保有规模稳步提升,但财富管理转型仍处在爬坡阶段。同时,60亿定增尚待全部落地,资本金补充进度、募资投向能否按照计划转化为业务增量,还有待持续观察。
券商行业集中度持续提升,头部大型券商凭借全国网络、庞大资本体量抢占优质科创项目,西南证券作为区域龙头,在跨区域项目竞争、高端人才储备上仍存在差距。
姜栋林所推动的三投联动模式,本质上是区域券商差异化突围的一次探索。避开与头部券商的同质化拼杀,深耕成渝本土产业,以长期陪伴式服务绑定科创企业,把区域地缘优势转化为业务壁垒。这套模式短期很难快速兑现大规模利润,需要持续投入投研、股权投资资源,考验管理层长期定力。
长远来看,成渝地区先进制造业、硬科技产业的持续崛起,为西南证券提供了广阔的业务土壤。姜栋林主导的战略转型,如果能够持续优化业务结构,降低业绩对自营业务的依赖,持续做大投行、资管、财富管理轻资本业务,持续完善三投联动闭环,有望走出一条特色精品区域投行道路。
但战略蓝图能否完整落地,平衡好长期科创投入与短期经营业绩,破解业务结构失衡难题,市场仍将持续观察姜栋林与管理团队的后续答卷。
