摘要:2026年9月20日,海澜之家董事长周立宸以参赛者身份现身公司自办的"澜跑"越野赛事——上午鸣响发令枪,下午跑完25公里全程。
出 品 | 中访网消费研究院
研究员 | 陈洪波
2026年9月20日,海澜之家董事长周立宸以参赛者身份现身公司自办的"澜跑"越野赛事——上午鸣响发令枪,下午跑完25公里全程。
这场聚集近八千名参与者的赛事IP,连同7月底在中国香港启幕的首家旗舰店,共同勾勒出这家老牌男装企业向运动、出海与新零售转型的最新注脚。
海澜之家主品牌首创于2002年,曾以"一年逛两次海澜之家"的广告语和"轻资产+类直营"模式缔造国内男装龙头地位。
2026年8月28日披露的半年度报告显示,公司上半年实现营业收入124.20亿元,同比增长7.38%;归母净利润14.88亿元,同比下降5.86%,呈现典型的"增收不增利"格局。
1.营收修复与利润承压
2026年上半年,海澜之家营业收入124.20亿元,同比增长7.38%,增速较2025年全年的3.19%(全年营收216.26亿元)明显抬升;但归母净利润14.88亿元,同比下降5.86%,扣非归母净利润14.37亿元,同比下降8.24%。
利润承压的直接原因在于团购定制业务:上半年该业务收入7.56亿元,同比大幅下降43.67%,毛利率34.72%,同比下降5.64个百分点,成为业绩的主要拖累项。
盈利能力指标同步走弱。上半年综合毛利率46.0%,同比下降0.4个百分点;销售费用率24.4%,同比上升3.0个百分点,主要源于主品牌收入增长带来的员工薪酬、快闪店相关费用及租金增长;归母净利率12.0%,同比下降1.7个百分点。分季度看,第二季度收入57.6亿元,同比增长7.1%,但归母净利润5.4亿元,同比下降16.5%,利润端压力在二季度进一步显现。
拉长周期看,公司近年业绩呈明显的区间震荡特征:2021年营业收入201.88亿元、归母净利润24.91亿元;2022年营收回落至185.62亿元;2023年营收215.28亿元、归母净利润29.52亿元,同比增长36.96%,为近年高点;2024年营收209.57亿元、归母净利润21.59亿元,同比下滑26.9%;2025年营收216.26亿元、归母净利润21.66亿元,增速收敛至0.34%,但扣非归母净利润21.2亿元、同比增长5.3%,经营活动现金流净额44.82亿元、同比大增93.46%,盈利质量有所改善。
2026年上半年收入增速回升至7.38%,利润则再度承压,经营数据呈现"量增利减"的阶段性特征。
资产与现金流层面,期末存货87.9亿元,同比下降14.2%,公司通过控制采购及斯搏兹、京海奥莱等业务切分出清老货,缓解了库存压力;经营活动现金流净额26.6亿元,同比下降2.2%。
公司延续高分红惯例,拟每10股派发现金股利2.7元,中期分红率约87.16%,2025年度分红率约91%。据公开统计,公司上市以来累计现金分红已超过210亿元,红利属性突出。
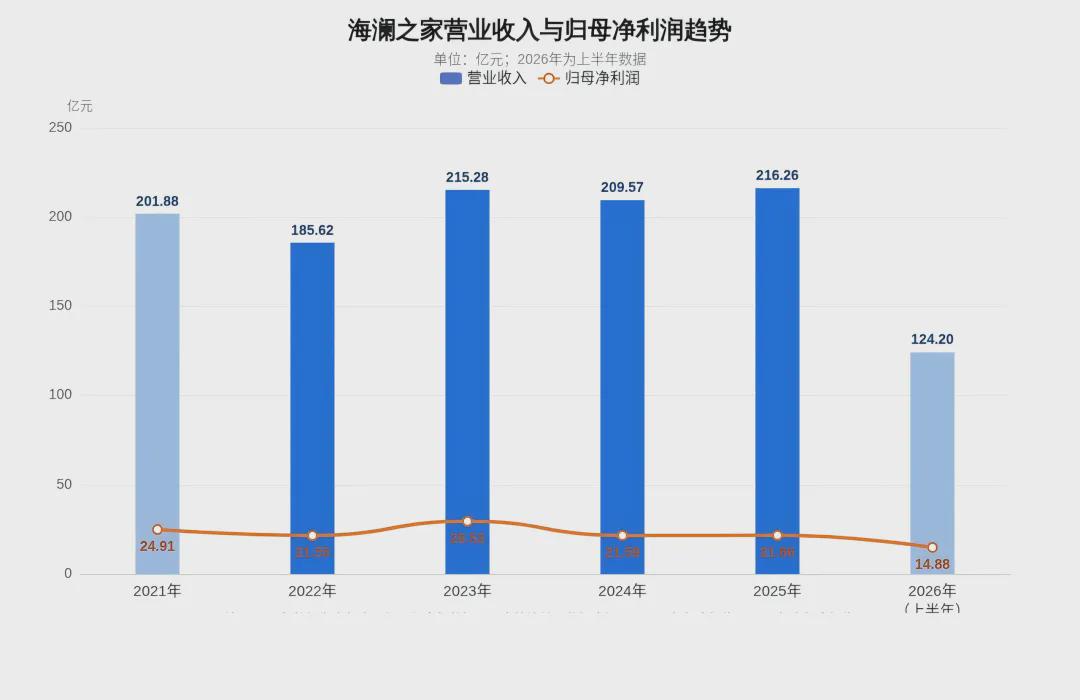
图1:海澜之家营业收入与归母净利润趋势
2.主品牌回升与新曲线培育
分业务看,海澜之家主品牌上半年实现收入94.0亿元,同比增长12.0%,毛利率提升0.6个百分点至48.9%,在2025年收入同比下降2.4%后重回增长;直营渠道表现优于加盟渠道,直营门店较2025年末净增105家至1734家,加盟店及其他净减5家至3991家,直营化改革与全域运营是主品牌修复的主要支撑。
团购定制业务收入7.56亿元,同比下降43.67%,公司预计下半年收入同比持平略增。其他品牌合计收入19.4亿元,同比增长29.3%,其中女装品牌OVV、婴童品牌英氏稳步发展;斯搏兹运营的阿迪达斯FCC门店达723家,与年初持平,下半年预计新开200—300家;与京东合作的城市奥莱"京东奥莱"门店61家,下半年计划新开约20家。
横向对照同行业公司,海澜之家的相对韧性更为清晰:2026年上半年,九牧王营业收入15.55亿元、同比增长3.92%,归母净利润仅3982.5万元、同比骤降77.15%;雅戈尔主品牌营收同比下降3.83%,衬衫、西服两大支柱品类收入分别下滑15.81%、14.34%;七匹狼归母净利润为-2730.21万元,同比下滑117%,半年净关店84家;美邦服饰负债率高达90%。
在男装行业普遍承压的背景下,海澜之家以超200亿元的营收体量保持收入正增长,且主品牌重拾12%的增速,显示其渠道与产品调整已部分见效。
渠道结构上,截至2026年6月末,公司门店总数7405家,其中直营门店2513家,占比33.94%,较2025年末的32.36%继续提升。
线上渠道实现主营业务收入27.31亿元,同比增长18.31%;海外门店167家,海外主营业务收入3.03亿元,同比增长47.16%,公司于2026年7月在中国香港开设首家旗舰店,并有序推进中亚、中东、非洲、澳洲市场的调研布局。
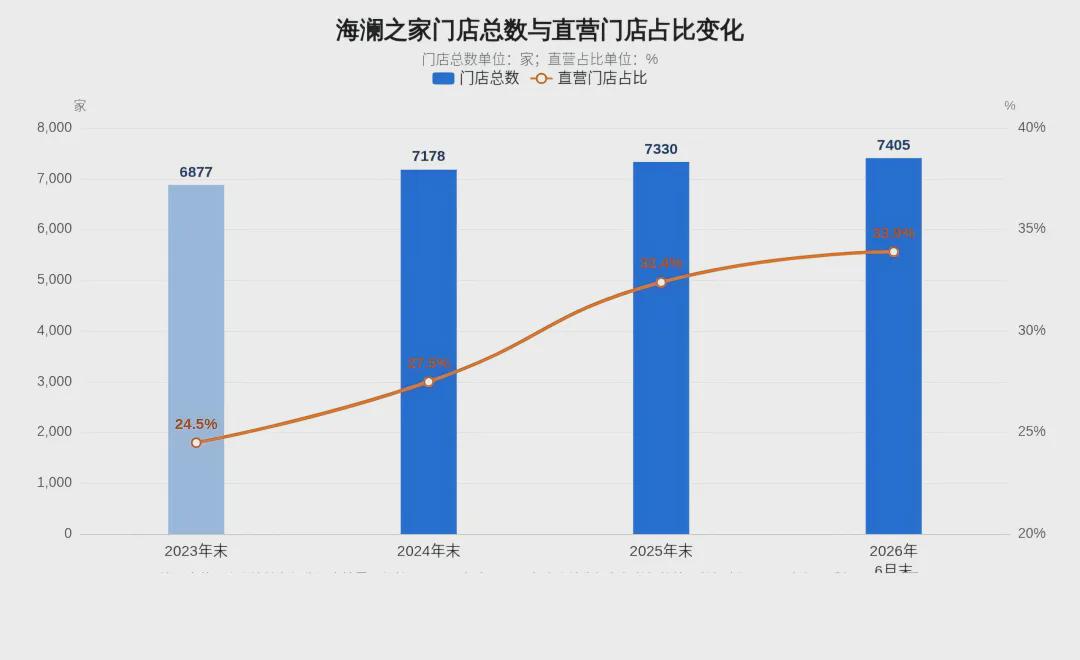
图2:海澜之家门店总数与直营门店占比变化
3.运动、奥莱与全球化的三重引擎
海澜之家的战略方针为"聚焦品牌,拥抱全球,普惠生活"。
在男装主业之外,公司正以运动零售、折扣奥莱与海外市场三条新曲线,对冲主品牌老化与行业下行压力。
运动赛道方面,公司通过控股子公司斯搏兹获得阿迪达斯FCC系列产品在中国大陆的独家零售代理权,并运营其在中国的独家清仓渠道,同时分销耐克、阿迪达斯、彪马等国际品牌尾货;2026年1月,公司官宣成为江苏省城市足球联赛("苏超")战略合作伙伴,并自办"澜跑"越野赛事IP,尝试以体育营销重塑品牌年轻化形象。折扣零售方面,与京东合作的城市奥莱以"运动户外+轻奢美妆"集合店形式切入折扣零售,将国际品牌尾货转化为流量入口,目前门店61家,下半年计划扩至约81家。
研发端,公司依托海澜科技研发基地持续推进面料创新,推出极光95绒、冰感科技系列、风雨轻壳皮肤衣、免烫衬衫等功能性产品,并通过海澜云服实验室与智慧工厂构建数字化供应链能力。
需要指出的是,转型仍面临结构性约束。其一,第三方机构数据显示,中国男装市场增速已由2023年的8.11%回落至2025年的3%—5%,传统商务男装市场规模每年萎缩约3%,"男人的衣柜"品牌心智与年轻客群之间存在代际落差,上一代"买衣服赚面子"的消费逻辑已难复现;
其二,公司存货周转天数263天,虽低于比音勒芬(352天)、中国利郎(250天)等部分同业,但仍超过业内以200天为界的滞销警戒线;
其三,轻资产模式下成衣生产全部外包,销售端以加盟托管为主,供应链迭代节奏的自主性受限;
其四,团购业务波动对利润端扰动明显,而新业态体量(其他品牌收入不足主品牌四分之一)尚难完全对冲主业压力。历史经验亦提示,转型摇摆的代价高昂——昔日的金利来、步森等品牌均因转型反复,分别走向私有化失败与濒临退市,为行业提供了前车之鉴。
总体而言,海澜之家正处于"增收不增利"的转型窗口:主品牌直营化与全域运营支撑收入修复,运动、奥莱与出海业务提供了增长叙事与增量期权,但利润弹性仍需等待团购业务企稳与新业态规模化兑现。
对海澜之家经营质量与转型成效的检验,可重点跟踪四项指标:直营门店单店效率与同店增长、存货周转天数能否持续压降至200天以内、阿迪达斯FCC与京东奥莱门店扩张的兑现度,以及海外收入占比的提升速度。
