摘要:当银行业整体处在净息差承压、行业竞争加剧的周期之中,区域城商行的生存与成长,正在成为观察国内金融业高质量发展的重要窗口。
出品|中访网
审核|李晓燕
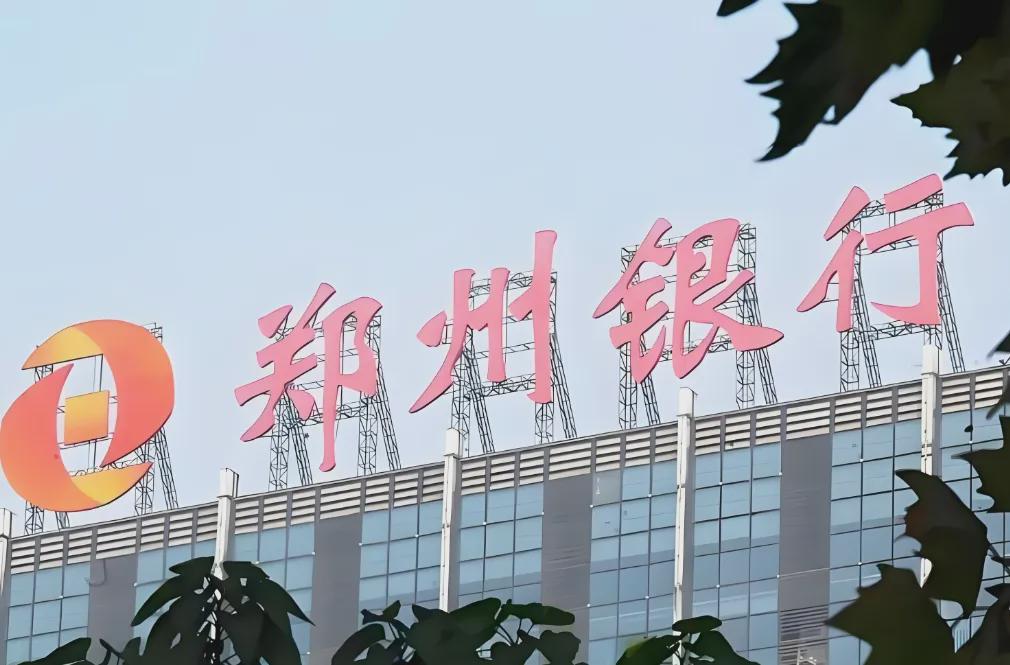
当银行业整体处在净息差承压、行业竞争加剧的周期之中,区域城商行的生存与成长,正在成为观察国内金融业高质量发展的重要窗口。立足中原腹地的郑州银行,在2026年上半年交出一份兼具规模增长、盈利韧性与资产质量改善的中期成绩单。
在不少机构收缩业务、审慎投放的环境下,这家河南本土上市城商行,依靠深耕属地的战略定力,实现规模、效益、风控同步进阶,用扎实经营数据,诠释区域法人银行服务地方经济的核心价值。
城商行的根基,永远在本土客群与属地经济。资产规模是衡量银行服务能力的基础底盘,但优质的增长绝非单纯规模数字扩张,而是负债端、资产端协同并进的良性成长。
截至2026年6月末,郑州银行总资产达到7907亿元,较2025年末新增470.26亿元,这一增量创下近年同期新高。短短半年近500亿的资产扩容,背后最亮眼的支撑来自存款业务。
在居民财富配置多元化、存款市场争夺日趋激烈的当下,存款增长是客户信任最直观的体现。截至半年末,该行吸收存款本金5141.26亿元,较上年末增加510.51亿元,增幅达到11.02%。
存款作为银行资金来源的压舱石,这一轮大幅增长,反映出河南本地居民与企业客户对郑州银行品牌认可度持续提升。稳定充裕的存款基础,为信贷投放储备低成本资金,让银行有底气持续向实体经济输送金融活水。
规模扩张之外,盈利端的韧性更能体现经营成色。2026上半年,郑州银行实现营业收入67.59亿元,同比小幅上涨1.04%;归属于股东的净利润16.77亿元,同比提升3.03%。营收、净利润双双保持正增长,在行业息差持续收窄的大背景下,这份增长来之不易。
公司银行业务是业绩的重要支柱,上半年对公业务收入42.53亿元。依托河南产业资源,郑州银行紧扣培育新质生产力、构建现代化产业体系方向,搭建分层客户运营体系,持续筛选优质信贷标的,推动产业金融迭代升级,让银行自身成长和地方产业建设形成双向赋能。
对商业银行来说,资产质量是穿越经济周期的生命线,稳健经营的底色离不开严密的风险管控。郑州银行持续推进信贷结构优化,常态化开展资产风险排查,加快低效资产处置,风险指标持续向好。
截至2026年6月末,该行不良贷款率降至1.68%,对比上年年末回落0.03个百分点;拨备覆盖率提升至193.61%,较上年年末增加7.80个百分点。不良指标下行、风险拨备增厚,相当于持续加厚经营安全垫,增强抵御潜在风险的能力。
拉长时间维度观察,该行不良贷款水平已经连续多年稳步下行,从2023年末1.87%逐步回落至上半年1.68%,累计降幅接近20个基点。在区域经济转型过程中,资产质量持续改善,印证其信贷准入、贷中监控、贷后管理全链条风控体系落地见效。
资本实力,决定银行长期信贷投放的上限。截至2026年6月末,郑州银行各项资本指标保持在监管要求的合理区间:资本充足率11.32%,一级资本充足率10.06%,核心一级资本充足率8.20%。
为进一步夯实资本储备,2026年8月,该行成功发行60亿元二级资本债,簿记建档阶段全场认购倍数高达4.94倍,票面利率1.97%。高认购倍数,是资本市场对郑州银行基本面的认可。这笔二级资本债落地,有效补充二级资本、优化资本架构,能够支撑后续信贷业务扩张,为持续服务实体产业注入资本动能。
扎根中原大地,金融服务乡村振兴,是郑州银行作为本土法人银行必须扛起的责任。河南作为农业大省,粮食产业、特色种养产业是区域经济基本盘,而农业经营主体普遍存在缺少抵押物、融资流程繁琐等痛点。
郑州银行把涉农金融摆在业务重点位置,围绕省内农业发展规划,面向种植大户、农民专业合作社、涉农企业、农业社会化服务机构等主体,加大信贷资源倾斜,破解涉农主体融资难题。截至2026年上半年末,该行涉农贷款余额559.19亿元,持续为河南农业产业注入资金。
该行跳出简单放贷思维,依托供应链金融模式,锚定小麦、生猪、食用菌等河南十大特色农业产业。以省内农业产业化龙头企业为核心,将金融服务沿着产业链延伸,惠及上下游农户与中小配套企业。这套模式依托龙头企业信用,降低末端小微主体融资门槛,以产业链带动产业升级,助力河南从农业大省向农业强省转型。
除信贷投放之外,普惠金融服务网络持续向下延伸。郑州银行在县域落地普惠金融支付服务网点,网点覆盖省内21个市县,不断完善乡村金融基础设施,打通金融服务下沉的“最后一公里”,让农村居民在家门口就能享受基础金融服务。
区域城商行的发展,始终与地方经济同频共振。行业分析普遍认为,城商行最大优势就是贴近本土市场,能够精准捕捉区域产业、中小微企业、城乡居民真实金融需求。
郑州银行上半年的经营表现,正是本土银行深耕属地价值的典型样本。它没有盲目跨区域扩张,而是立足河南,一边筑牢存款基础、优化资产质量、补足资本实力,一边持续向实体产业、乡村振兴领域倾斜金融资源。
当然,银行业的经营挑战依旧客观存在,息差收窄压力、客户需求持续迭代,仍是未来需要持续应对的课题。郑州银行选择以稳健经营作为应对周期的核心策略,平衡业务拓展与风险防控,在稳健前提下挖掘增长空间。
站在新的发展阶段,伴随区域产业升级持续推进,郑州银行将继续坚持本土定位,持续优化资产负债结构,打磨普惠产业金融产品,提升综合金融服务能力。
依托持续夯实的资本实力与不断优化的资产质量,这家中原本土银行,将持续为河南“六个强省”建设提供金融支撑,在服务地方经济高质量发展的进程中,持续探索区域城商行稳健成长的可行路径,实现银行自身发展与区域经济发展的良性循环。
