
摘要:巨亏之后的重生,从来不是一蹴而就。
出品 | 中访网消费研究院
研究员 | 陈洪波
巨亏之后的重生,从来不是一蹴而就。
2024年,(600315.SH)归母净利润-8.33亿元,为上海家化上市以来罕见深度亏损。
2025年,营收63.17亿元、同比+11.25%,归母净利2.68亿元、同比+132.12%实现扭亏为盈。
2026年上半年,营收37.91亿元、同比+8.99%,归母净利3.81亿元、同比+43.35%,扣非净利3.52亿元、同比+58.92%——营收、利润、毛利率三线齐升。
拆解半年报,增长的底层逻辑已清晰:美妆品类收入10.33亿元、同比+38.22%,毛利率高达74.44%;个护产品17.44亿元、同比+9.72%,毛利率66.23%。
高毛利美妆占比提升,叠加采购优化与生产自动化,带动整体毛利率同比提升2.95个百分点至66.32%。
与此同时,公司持续深化「聚焦核心品牌、聚焦品牌建设、聚焦线上、聚焦效率」的「四个聚焦」战略,六神、佰草集、玉泽三大核心品牌线上均实现双位数增长。
但价值回归是否已经稳固?现金流为何同比大降四成?扣非利润成色如何?
1.从巨亏出清到三线齐升
先看2025年年报。上海家化公司全年营收63.17亿元、同比+11.25%,归母净利2.68亿元、同比+132.12%,扣非归母净利4462.07万元、同比+105.32%——双双扭亏为盈;综合毛利率62.59%、同比提升5.0个百分点。
亮点不止于扭亏:美妆业务全渠道收入+53.7%,公司整体渠道线上+21.9%、线下+4.6%;经营现金流净额8.01亿元,现金流与利润同步转正;拟每股派0.20元(含税),派息比例约60%。
进入2026年,增速进一步抬升。一季度营收17.95亿元、同比+5.38%,归母净利2.22亿元、同比+2.30%,扣非净利2.66亿元、同比+38.21%——扣非增速远超营收;毛利率65.85%、同比提升2.4个百分点,创2019年以来单季新高;国内业务线上渠道收入同比+47.0%,「聚焦线上」成效显现。
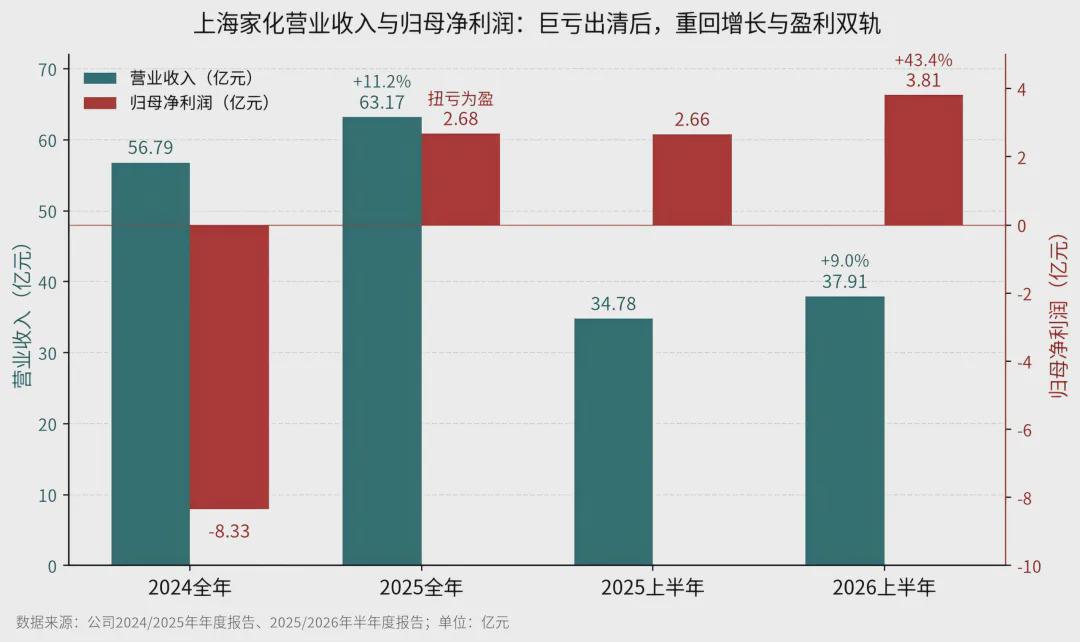
巨亏出清后,上海家化营收、利润、毛利率三线齐升,增长逻辑正在切换。
上半年延续高增:营收37.91亿元、同比+8.99%,归母净利3.81亿元、同比+43.35%,扣非净利3.52亿元、同比+58.92%,净利率10.05%、同比提升约2.4个百分点。
单看二季度:营收19.96亿元、同比+12.45%,归母净利1.59亿元、同比+226.7%,扣非0.86亿元、同比+195.6%——利润弹性集中释放。毛利率66.32%、同比+2.95个百分点,应收账款-7.5%,经营质量同步改善。
需要正视的短期变量有两个:一是经营现金流净额3.97亿元、同比下降41.81%,主因品牌投资节奏前置、广告营销类投入增加;
二是归母利润中非经常性损益贡献上升,二季度含境外子公司美国关税退税3232万元、联营公司投资收益及政府补助增加等因素。
这两点,正是判断「价值回归」成色的关键。
2.「四个聚焦」如何撬动价值回归
上海家化的反转,不是靠单一爆品,而是一套「聚焦」战略的持续兑现。
聚焦核心品牌:把资源压给确定性。公司将经营资源向六神、佰草集、玉泽三大核心品牌集中:六神深耕「清凉舒爽、驱蚊止痒」个护赛道,巩固花露水品类领先优势,并向户外、洗护、婴童护理场景延展,六神清爽香氛沐浴露登顶天猫、抖音热销榜TOP1;佰草集以仙草油打开第二增长曲线,新七白系列完成品类拓展。
亿级单品梯队成形:六神驱蚊蛋3.0、佰草集大白泥、玉泽干敏霜/油敏霜/保湿霜增长强劲——品牌聚焦带来单品牌产出与毛利双升。
聚焦品牌建设:把投放变成资产。上半年销售费用率47.21%、同比提升3.36个百分点,看似「烧钱」,实则是品牌投资节奏前置:六神旺季在Q2-Q3,公司把广告营销投入提前集中投放,用短期现金流换取品牌心智与下半年旺季弹性。
管理费用率7.14%、同比-0.92个百分点,全链路提效对冲费用投入。
聚焦线上:让高毛利品类找到高增速渠道。上半年国内业务线上渠道高增,核心品牌线上均实现双位数增长,美妆品类收入+38.22%、毛利率74.44%,成为利润弹性的第一来源。
线上自播完成团队自建、核心品牌抖音自播实现较好增长,组织能力建设快于收入兑现,是「聚焦线上」的真正底牌。
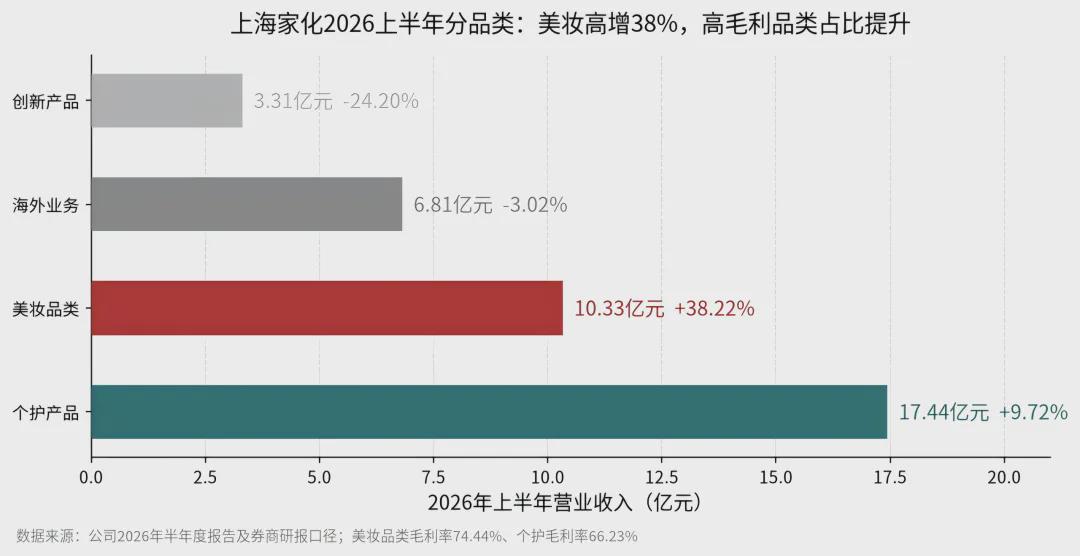
美妆高增38%、毛利率74.4%——高毛利品类占比提升,是利润增速远超营收的底层原因。
聚焦效率:瘦身与聚焦并行。公司拟以约5.55亿元清仓丝芙兰中国股权,有望确认税后投资收益约4.74亿元——非核心资产的战略退出,换来资源向核心品牌集中;应收账款同比下降7.5%,存货保持合理水位,经营节奏更健康。
海外业务(含Mayborn婴童品牌)收入6.81亿元、同比-3.02%虽有承压,但收到退回关税约3232万元,风险可控。
美妆高毛利×线上高增速×核心品牌费用聚焦,三者叠加形成「收入稳增-毛利抬升-利润弹性」的正向传导链。利润增速(+43.4%)远超营收(+9.0%),本质是结构升级而非简单放量。
3.价值回归的成色
判断这轮价值回归的成色,建议盯住四个变量。
其一,美妆品类的占比与毛利率。美妆收入+38.22%、毛利率74.44%,是利润弹性的第一来源。若下半年美妆占比继续提升、毛利率稳定在66%上方,则「结构升级」逻辑成立;反之则需警惕增速回落。
其二,线上组织能力的持续兑现。国内线上渠道Q1+47.0%、核心品牌线上双位数增长,是「聚焦线上」的直接证据。跟踪自播团队稳定性与复购,比单季增速更重要。
其三,现金流的节奏修复。经营现金流-41.81%源于品牌投资前置与六神旺季错期,属阶段性波动;若下半年旺季兑现、现金流回补,「高质量增长」闭环即成立。
其四,非经常性损益的边际变化。Q2利润含关税退税、联营投资收益与政府补助等一次性贡献,2025年扣非仅4462.07万元——扣非增速(+58.92%)才是「硬指标」。若扣非持续高增、非经常项目占比回落,反转含金量才真正过硬。
写在最后
从2024年亏掉8.33亿元,到2026年上半年扣非增长58.92%、毛利率站上66%——上海家化用两年时间,把「收缩-出清-聚焦-焕新」的剧本走完了一大半。
「四个聚焦」的本质,是承认资源有限、拒绝平均用力:把弹药集中给六神、佰草集、玉泽,把主战场放在线上,把效率当作信仰。
百年日化的复兴,从来不是靠运气,而是靠一次次正确的取舍。价值回归走到哪一步?
答案藏在美妆占比、线上能力、现金流节奏和扣非含金量这四个变量里——它们会自己说话。
