
摘要:在国内银行业整体步入存量竞争、净息差持续承压的大背景下,扎根苏南的上市农商行如何寻找高质量发展路径,成为行业共同思考的命题。
出品|中访网
审核|李晓燕
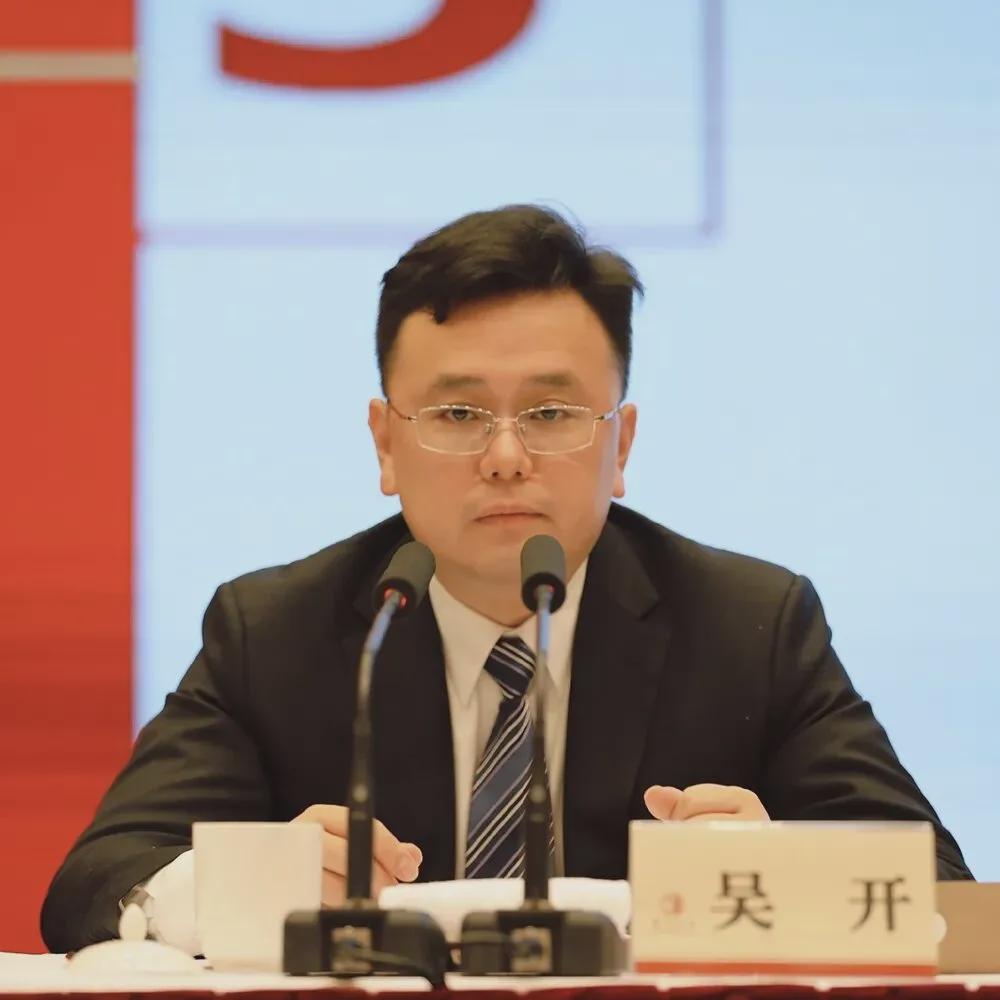
在国内银行业整体步入存量竞争、净息差持续承压的大背景下,扎根苏南的上市农商行如何寻找高质量发展路径,成为行业共同思考的命题。作为全国首家由农信社改制组建的地方性股份制商业银行,张家港行在2026年交出一份耐人寻味的中期经营答卷:营收出现阶段性回落,但归母净利润保持正向增长,资产规模稳步扩容,资产质量维持优良水平。这份成绩单背后,是江苏农信体系成长起来的管理者吴开,多年来推动全行走精细化经营路线,坚持向内挖潜、深耕普惠,带领这家老牌上市农商行稳步穿越行业周期。
吴开是江苏农信系统内典型的实战派管理者,硕士学历、经济师职称,从基层信用社起步,先后在江阴农商行、江南农商行任职,历经国际业务、资金运营、支行经营、同业业务多条业务线历练,拥有跨多家苏南头部农商行的完整管理经验,既熟悉县域小微金融的底层逻辑,也深谙资金市场的运营之道。2020年,吴开出任张家港行行长,统筹全行经营管理,数年时间持续推动内部管理体系打磨;2026年,随着董事会换届,吴开履新党委书记、董事长,正式扛起张家港行新一轮发展的掌舵重任。多年多岗位沉淀,让吴开形成一套清晰的经营判断:利率下行周期当中,县域农商行依靠单纯信贷规模扩张拉动增长的老路难以为继,必须从负债成本管控、运营效率提升、资产质量守住三道关口发力,构建抗周期的经营能力。这套经营理念,也成为张家港行近几年改革的主线。
在吴开的主导下,张家港行坚定守住支农支小的本源定位,持续推进“做小做散”的普惠战略,把普惠金融作为本行最核心的护城河。苏南地区民营小微企业密集,制造业产业链完整,为县域农商行深耕普惠提供了得天独厚的土壤。吴开带领团队推进网格化客户走访机制,推动金融服务下沉,不断拓展小微、涉农客群,持续夯实客户基础。截至2026年上半年末,该行涉农及小微企业贷款规模稳步抬升,占全部贷款比重接近九成,单户千万元以下小额贷款客户占比极高,客户结构保持小额分散特征。小额分散的客群结构,一方面精准服务地方民营经济,践行地方法人银行服务实体经济的使命;另一方面,也有效分散授信风险,避免大额集中授信带来的风险敞口,这也是张家港行资产质量长期保持稳健的重要根基。同时,该行民营企业贷款持续增长,普惠型小微企业贷款保持较快增速,信贷资源持续流向本地民营制造、商贸主体,深度融入张家港及周边长三角区域产业升级浪潮。
规模稳健扩张,是吴开精细化治理成效的直观体现。2026年上半年,张家港行总资产稳步增长,存款端表现尤为亮眼,存款增量突破百亿,增速高于贷款增速,低成本核心存款底盘持续加固。吴开团队重点推进负债端精细化管理,主动压降高成本负债,持续优化存款结构,努力压低整体付息成本。尽管市场生息资产收益率整体下行,净息差出现收窄,但负债端成本的有效管控,最大限度稳住利息净收入,缓冲了息差下行带来的冲击,这也是该行在营收承压的环境下,利润仍能保持正增长的重要原因。与此同时,全行推进运营降本增效,优化内部业务及管理费用,提升整体运营效率,成本收入比持续优化,向内部管理要效益。中间业务板块也出现亮点,交易结算类手续费收入实现增长,反映出基础结算客户黏性持续增强,依托海量小微结算客户沉淀低成本资金,形成良性业务闭环。在吴开看来,县域农商行难以依靠短期热点业务实现爆发式增长,真正长久的壁垒,是属地沉淀下来的客户生态,这是其他机构难以复制的核心竞争力。
资产质量的稳定,是吴开团队风险防控体系建设成果的集中体现。报告期内,张家港行不良贷款率维持低位,拨备覆盖率继续保持高位水平,风险缓冲垫充足。多年来,吴开持续推动风险前置管理,强化存量风险排查、不良清收攻关,坚持增量做优、存量控险,从源头把控信贷风险,让资产质量在行业波动当中保持稳定。与此同时,张家港行主动优化资本结构,完成20亿元永续债赎回,优化资本工具结构,是管理层基于长远资本规划做出的主动安排。在异地机构布局上,张家港行稳步深耕南通、无锡、苏州异地分行,推动异地业务提质,区域协同效应逐步显现,在坚守本土根基的前提下,稳步拓展长三角周边市场,走稳健的区域扩张路线,不盲目追求跨区域快速铺开。
当然,身处行业大周期之中,张家港行同样面临行业共性挑战,这也是市场关注的焦点。受市场收益率中枢下移影响,生息资产收益回落,营收指标短期承压;投资类收益受资本市场波动影响出现回落,汇兑收益波动较大;零售端信贷投放节奏偏谨慎,个人生产经营贷款出现阶段性回落;资本充足指标因永续债赎回出现下行;同时,前两年个别分支机构出现监管处罚,暴露出基层内控与合规管理仍有提升空间。对于这些问题,吴开和管理层有着清醒认识,合规体系建设、零售业务复苏、资本补充长效机制建设,都是下一阶段持续打磨的重点。行业观察人士也指出,依靠费用压降、拨备调节带来的利润增长,持续性有待观察,张家港行后续能否在普惠主业之上找到新的收入增长点,仍是市场持续关注的方向。
从更长的时间维度看,吴开掌舵之下的张家港行,选择的是一条稳健的长期主义道路,不追逐短期高速增长,优先打造低波动、抗周期的经营体系。这家全国首批上市农商行,正沿着“普惠精品银行”的方向持续推进“11183”发展规划,以数字化手段赋能普惠服务,持续打造民生金融场景,把金融服务融入本地居民生活与小微经营场景,持续夯实客户生态。
苏南县域金融竞争激烈,利率下行的行业挑战仍将持续,对于张家港行而言,考验还在继续。吴开凭借多年苏南农商行管理经验,带领团队坚持深耕本土、普惠为本,向内挖潜提质,在行业周期波动当中守住经营底盘。未来,随着内部精细化改革继续深化,合规体系持续完善,零售业务逐步回暖,这家老牌上市农商行,有望持续释放县域普惠金融的长期价值,在长三角县域金融赛道走出属于自己的高质量发展之路。
