
摘要:中原银行迎来经营管理层的正式落定。
出品|中访网
审核|李晓燕
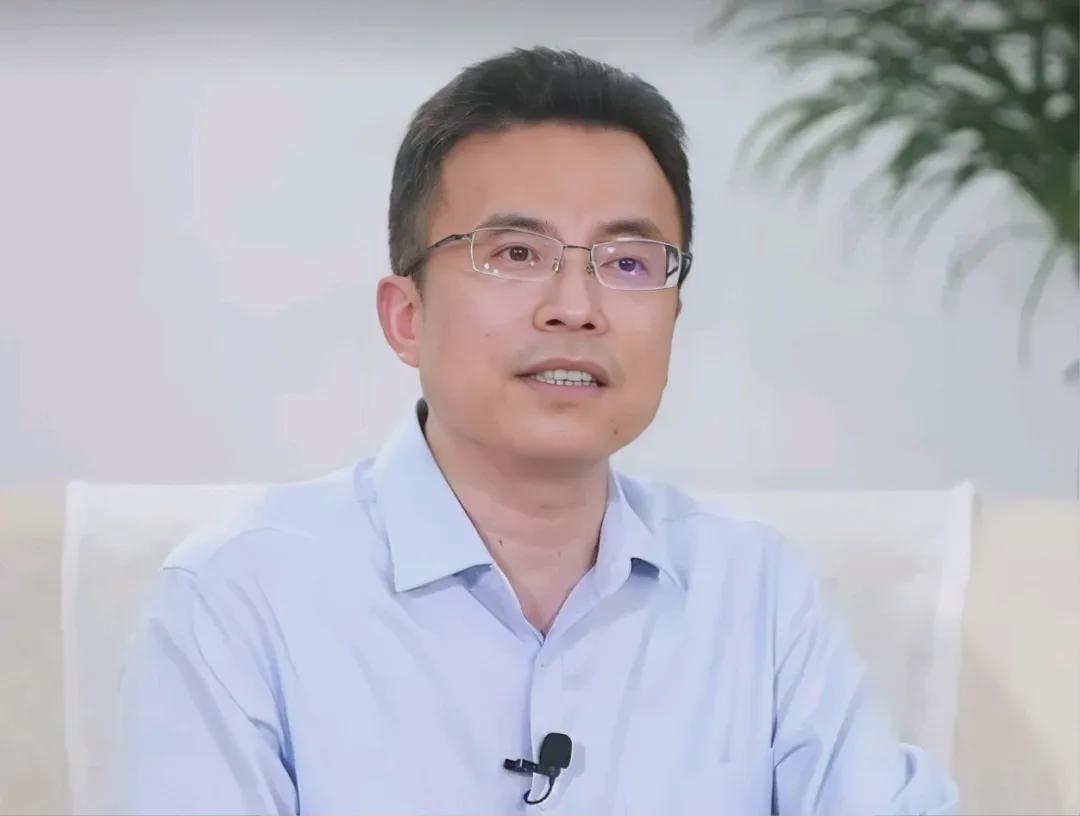
中原银行迎来经营管理层的正式落定。9月17日晚间,该行发布公告,国家金融监督管理总局河南监管局正式核准张涛担任行长、执行董事、副董事长的任职资格,这场持续近五个月的管理层人事调整,终于迎来靴子落地。
作为河南省体量最大的省属法人城商行,中原银行迎来“周锋+张涛”全新将帅搭档,在营收利润同步修复的周期节点,本土金融老将正式站上经营前台,带领这家总资产近1.5万亿的区域上市银行,迎接存量时代的机遇与挑战。
扎根河南本土,是张涛职业生涯最鲜明的底色。1975年出生的他,毕业于河南财经学院,1995年踏入金融行业,从工行济源分行基层岗位起步,在工商银行体系深耕长达二十八年。
从基层柜员、业务骨干,一步步走上分支行管理岗位,先后执掌工行济源分行、开封分行,之后出任工行河南省分行内控合规部总经理、工行郑州分行行长,长期扎根一线,熟悉中原地区实体企业、县域市场的金融需求,信贷投放、内控风控、分支机构管理经验积淀深厚。在从业期间,他持续精进专业能力,取得首都经济贸易大学经济学硕士学位,实现一线业务经验与金融理论的双向补强。
2023年,张涛迎来职业赛道的重要转折,离开深耕多年的国有大行,投身河南农信体系改革浪潮,出任河南农商联合银行副行长,后续在机构改制完成后,继续担任河南农商银行副行长。
这段任职经历,让他跳出传统大行框架,深度参与省级农商机构改革化险工作,熟悉地方中小金融机构风险处置、机构整合、普惠业务落地的整套逻辑。国有大行多年经营历练叠加省级农信改革实战经验,形成了张涛独特的复合能力优势,也为他接棒中原银行行长一职打下坚实基础。
中原银行的管理层更迭始于今年上半年。原董事长郭浩工作调动离任,时任行长周锋晋升董事长,行长岗位随之空缺。2026年5月,河南省政府提名张涛担任中原银行党委副书记、拟任行长,他以代行长身份先行入局,一边熟悉全行业务架构,一边等待监管任职资格批复。直至本次监管批复落地,任期自2026年9月14日开启,中原银行新一届核心管理班子完整成型。
新董事长周锋与行长张涛,形成了风格互补的管理组合。周锋拥有监管、政务双重履历,曾任职河南银保监局,深谙银行监管规则、风险治理逻辑,后续还有地方政府任职经历,熟悉区域产业政策与地方发展规划,擅长顶层战略谋划。而张涛长期深耕银行一线经营,擅长分支机构管理、业务落地、客户经营与内控管理。一主顶层战略统筹,一主业务经营落地,这套“将帅组合”,被市场寄予厚望,有望推动中原银行战略规划高效落地,深度对接河南本土经济发展需求。
作为河南本土旗舰法人银行,中原银行2014年由多家城商行合并组建,2017年登陆港交所,网点覆盖河南全省,旗下布局消费金融、金融租赁、村镇银行等多元金融牌照,是支撑河南省实体经济发展的重要金融力量。从最新半年报来看,银行经营基本面已经出现明显修复信号,为新管理层开局打下不错基础。
2026年上半年,中原银行营收、利润实现双增长,扭转了去年增收不增利的局面。报告期内,该行实现营业收入142.71亿元,同比增长5.2%;归母净利润21.19亿元,同比增长4.2%。净利息收入成为增长核心引擎,上半年净利息收入120.11亿元,同比增幅8.69%,增长速度显著高于前两年水平。
这份亮眼的利息收入增长,背后是净息差的企稳回升。2025年该行净息差回升7个基点至1.68%,2026上半年进一步抬升至1.71%。在全行业普遍遭遇息差承压的大环境中,这份成绩来之不易。
息差修复的核心抓手,来自负债端的精细化管理。上半年中原银行计息负债平均成本率较2025全年大幅下降31个基点,依靠压降负债成本,对冲资产端收益率下行压力,成功挖掘息差增量。
同时,银行成本管控成效显现,上半年营业支出同比下降4.3%,经营精益化管理持续见效。总资产规模稳步扩张,截至6月末总资产达到1.50万亿元,较上年末新增821.74亿元,增幅5.8%,规模稳步扩容的同时,经营质量持续打磨。
依托全省网点布局优势,中原银行持续扎根河南本土,围绕地方制造业、科创企业、县域小微、民生领域加大信贷投放,发挥省属法人银行的本土优势,深度融入河南产业升级、城乡建设进程。新管理层就位后,市场普遍预期,银行将进一步发挥战略协同优势,依托周锋的顶层视野与张涛的一线经营能力,持续优化业务结构,巩固息差企稳成果,做大服务实体经济的基本盘。
当然,在基本面回暖之外,摆在张涛与管理团队面前,依然有不容忽视的资产质量课题,也是接下来经营工作需要持续攻坚的难点。
半年报数据显示,截至6月末,中原银行不良贷款率维持1.96%,和上年末持平,但不良贷款余额走高至146.21亿元;逾期贷款规模较上年末上涨超15%,达到331亿元。资产质量承压之下,风险计提力度保持高位,上半年资产减值损失达到81.21亿元,持续消耗经营收益,也是制约利润释放的重要因素。
这也是区域城商行普遍面临的共性挑战:地方产业周期波动,存量信贷风险缓释需要较长周期,资产清收、风险出清工作任重道远。未来经营中,一方面要持续做好存量不良资产处置,压降逾期贷款;另一方面,在新增信贷投放环节,持续强化风控,严控新增不良,平衡业务拓展与风险防控,这将是新经营团队必须持续打磨的课题。
站在新起点,中原银行已经完成管理层的平稳交接。对于张涛而言,过往在国有大行、农信改革积累的复合经验,将成为管理这家万亿区域城商行的重要底气。当前银行业处于低息差存量竞争周期,区域银行比拼的不再是简单规模扩张,而是负债管理能力、风险管控能力、本土实体经济服务能力。
“周张组合”正式就位,中原银行迎来战略落地的新阶段。未来,这家河南本土头部城商行,能否持续稳住息差优势,稳步缓释存量信贷风险,持续深耕中原实体经济,将由后续经营数据给出答案。依托本土根基,持续推进精细化经营,在风险可控前提下寻找高质量增长,是中原银行接下来的核心命题。
