
摘要:中药行业正经历多重压力交织的调整周期。
出 品 | 中访网消费研究院
研究员 | 陈洪波
中药行业正经历多重压力交织的调整周期。
据中国医药企业管理协会《2025年医药工业经济运行情况》,2025年中成药行业营业收入与利润总额同比分别下降6%与2.9%,集采常态化、医保控费、中药材价格波动与成本刚性上涨持续压缩行业利润空间。
行业整体承压,头部企业表现明显分化。
云南白药是其中的逆势样本。2026年上半年,公司实现营业收入218.84亿元,同比增长2.95%;归母净利润37.01亿元,同比增长1.88%;扣非归母净利润35.18亿元,同比增长1.66%,三项指标均创同期历史新高。
1.规模稳增下的质量提升
从总量看,云南白药延续营收、利润双增格局,但增长斜率有所放缓。2025年全年,营业收入同比增长2.88%至411.87亿元,归母净利润同比增长8.51%至51.53亿元,均创历史新高;2026年上半年两项指标增速分别为2.95%与1.88%。
细分看,2026年第一季度营收116.03亿元、同比增长7.02%,归母净利润20.37亿元、同比增长5.31%,增长动能在上半年内保持延续。
需要说明的是,上半年归母净利润增速低于营收增速,主要系参股公司上海医药一次性特殊损益扰动所致,相关投资收益同比下降1.69亿元。
剔除该影响后,归母净利润同比增长8.33%,其中第二季度同比增长13.18%。可见表观增速的回落更多是投资损益的口径扰动,主营业务盈利能力仍具韧性。
盈利质量的另一重印证来自现金流。上半年经营性现金流净额41.06亿元,同比增长3.66%,增速高于营收增速,回款与利润兑现质量良好。
资产端,2025年末公司总资产542.69亿元,资产负债率26.02%,货币资金91.08亿元,流动性充裕;2025年加权平均净资产收益率13.02%,同比提升1.03个百分点,创近五年最好水平。
股东回报维度,公司延续高分红策略。2025年度累计现金分红46.43亿元,占当年归母净利润的90.09%;2026年8月董事会审议通过特别分红方案,拟派现18.52亿元,占上半年归母净利润的50.04%,并首次推行中期特别分红。在行业盈利承压背景下,这一回报水平凸显公司现金创造能力的稳定性。
同时应看到,2026年上半年销售毛利率30.06%、净利率16.89%,较上年同期略有回落,反映原料成本上升与研发、渠道投入加大对盈利空间的阶段性挤压。
总体而言,公司已从规模扩张主导转向质量与效率并重的发展阶段。
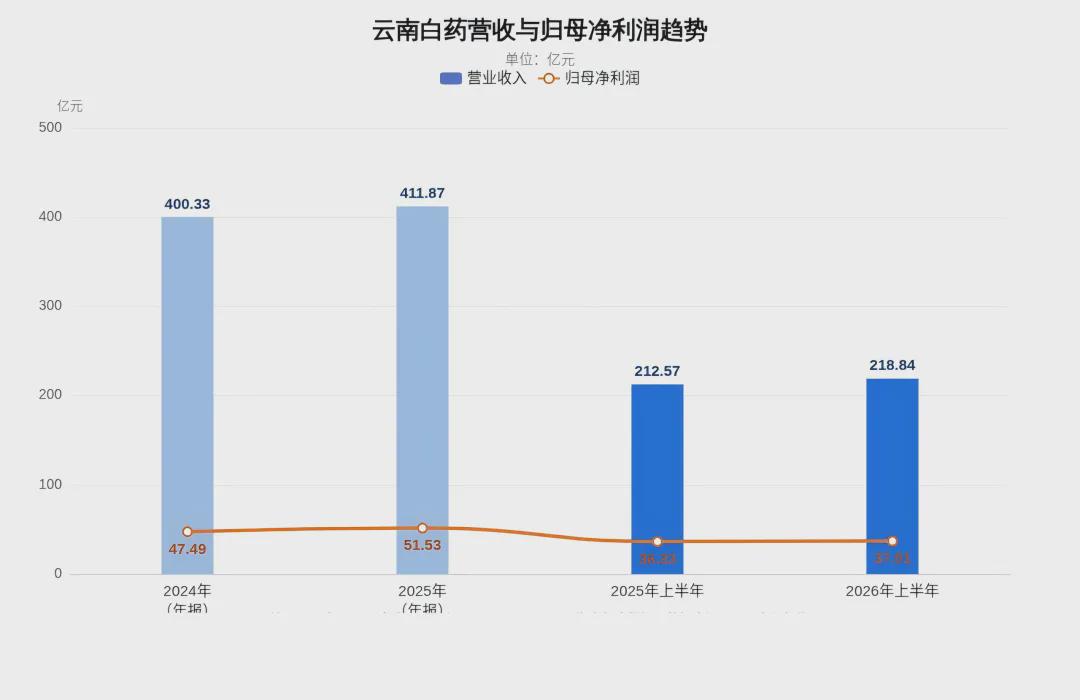
图1:云南白药营业收入与归母净利润趋势
2.四大事业群的功能定位与动能差异
云南白药以药品、健康品、中药资源、云南省医药公司四大事业群为经营底座。
2026年上半年,工业销售收入87.72亿元,同比增长3.15%,占营收比重40.08%;商业销售收入130.64亿元,同比增长2.80%,占比59.70%。
自2023年以来工业收入占比连续提升,业务结构持续优化,但"商业大、工业小"的格局尚未根本改变,这既构成收入规模的基础,也构成盈利结构的约束。
药品事业群实现营业收入49.30亿元,是公司盈利的核心来源。基本盘方面,云南白药气雾剂销售收入突破15亿元,云南白药膏突破7亿元,核心系列保持稳健增长,气雾剂、胶囊、创可贴、白药膏等品类细分市场份额居前。
第二增长曲线培育初见成效:气血康口服液销售收入3.39亿元,同比增长约68.1%;蒲地蓝消炎片超1亿元,同比增长27.8%;藿香正气水突破5000万元,同比增长60.2%。公司已构建涵盖14个单品的大单品体系,"头部引领、腰部支撑、底盘稳固"的产品梯队正在成型。
健康品事业群实现营业收入34.54亿元。据尼尔森零售研究数据,2026年上半年云南白药牙膏市场份额居国内全渠道首位;新品类放量成为重要看点,抗敏牙膏、美白牙膏销售额分别达2.42亿元与2.08亿元,均超过去年全年水平。
防脱洗护领域,养元青洗护产品销售收入2.54亿元,同比增长超17%。该板块的核心命题,是在牙膏单一支柱之外培育可接续的第二支柱。
中药资源事业群实现外销收入7.44亿元,规模虽小,却是全产业链战略的关键一环。公司推进"云药种谷"工程实现十大道地药材种源全覆盖,建设八大产区"第一车间",数智云药平台累计交易额突破42亿元,续断、秦艽等药材实现首次出口。
该板块的战略价值在于以道地药材掌控品质与成本、平抑上游价格波动,而非短期收入贡献。
云南省医药有限公司实现营业收入122.89亿元,占公司总营收逾半,是云南省公立医疗机构最主要的药品与器械配送商,网络覆盖全省16个州市、129个县市区。
转型增量方面,非药配送业务销售同比增长23.6%,新特药专业药房业务销售同比增长36.1%,反映公司承接处方外流、拓展多元配送的成效。
但商业板块毛利率显著低于工业板块,其占比偏高仍是制约整体盈利能力的结构性因素。
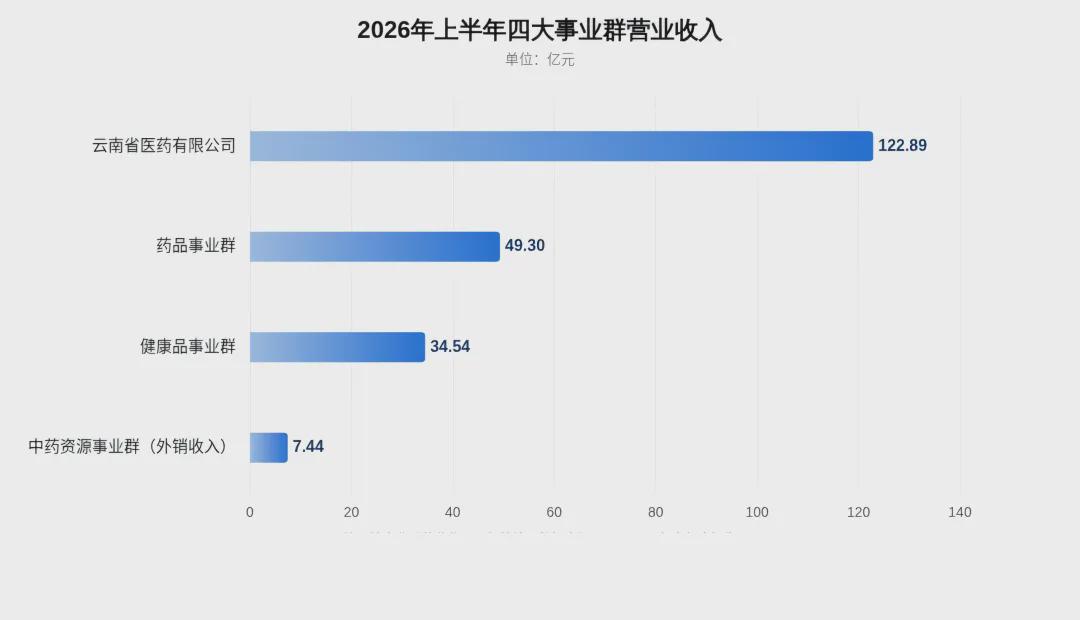
图2:2026年上半年四大事业群营业收入
渠道运营维度,公司从粗放铺货转向精细化用户经营。
药品板块升级"云鼎经纬"生态合作模式,构建一级经销商直供体系,OTC渠道锁定头部连锁超5000家、覆盖门店超40万家;健康品板块清晰区隔线上线下,线上聚焦抗敏、美白等新品类,上半年销量同比提升21%,线下深耕仓储会员店、零食折扣店等新兴业态,依据渠道消费特征匹配产品,减少无效投入。
3.创新蓄力、风险约束与未来展望
中长期看,公司战略重心正从存量依赖转向增量培育。
2026年上半年研发投入2.17亿元,同比增长27.13%;2025年全年研发投入4.23亿元,同比增长21.51%,研发强度持续提升。
短期维度,公司以循证医学手段推进已上市品种二次开发,涉及中药大品种24个、在研项目53个;中长期维度,创新药管线差异化布局成形:心血管领域全三七片完成Ⅱ期临床,泌尿领域附杞固本膏Ⅲ期临床入组696例,诊断前列腺癌的核药项目INR101Ⅲ期临床入组率达75%,治疗性核药INR102完成Ⅰ期入组,单抗INB301获中国NMPA与美国FDA临床试验许可。
产能与并购维度,公司公告以3.6亿元资本开支投向透皮制剂技术平台,以凝胶贴膏切入高端经皮给药市场;2025年8月以6.6亿元收购中药饮片及配方颗粒企业聚药堂,拓展省外市场与线上渠道。需关注的是,聚药堂上半年净利润2236.71万元,业绩承诺完成率37.47%,低于时间进度,并购整合成效仍有待验证。
风险层面,三点需持续跟踪。其一,参股公司投资收益波动扰动表观利润,上半年已形成约1.69亿元的负向影响;其二,集采与医保控费常态化推进,2025年第十批集采覆盖62个品种,公司独家品种与OTC属性虽构成缓冲,但价格下行风险客观存在;其三,中药材价格波动与成本刚性上涨,叠加商业板块低毛利属性,可能继续压制整体盈利空间。此外,创新药临床失败风险与聚药堂承诺完成进度亦构成中期不确定性。
从政策环境看,中药行业正迎来政策窗口。《中药工业高质量发展实施方案(2026—2030年)》提出培育中药工业领航企业,《中医药振兴发展"十五五"规划》围绕现代化中药产业作出系统部署;云南中药材资源占全国近一半,公司作为区域"链主"企业具备承接政策红利的区位优势,并于2026年第五次上榜全球制药企业50强。
展望未来,公司"增长、增效、增值"的经营主线清晰:短期看,大单品放量与渠道精细化是业绩稳定器;中期看,创新药管线与透皮制剂平台决定第二增长曲线的成色;长期看,云药全产业链布局与国际化进程构成估值修复的潜在催化。
评估云南白药的价值,需跳出"中药老字号"的叙事惯性,将关注重心转向研发兑现节奏、并购整合成效与分红确定性的持续验证。
这既是公司转型成色的试金石,也是其能否穿越行业周期、实现从国内领先到世界一流的现代医药产业集团跃迁的关键所在。
