
摘要:当国内城商行集体遭遇利率下行、净息差持续收窄的行业难题,不少区域银行仍困在“以量补价”的旧增长逻辑里。
出品|中访网
审核|李晓燕
当国内城商行集体遭遇利率下行、净息差持续收窄的行业难题,不少区域银行仍困在“以量补价”的旧增长逻辑里。
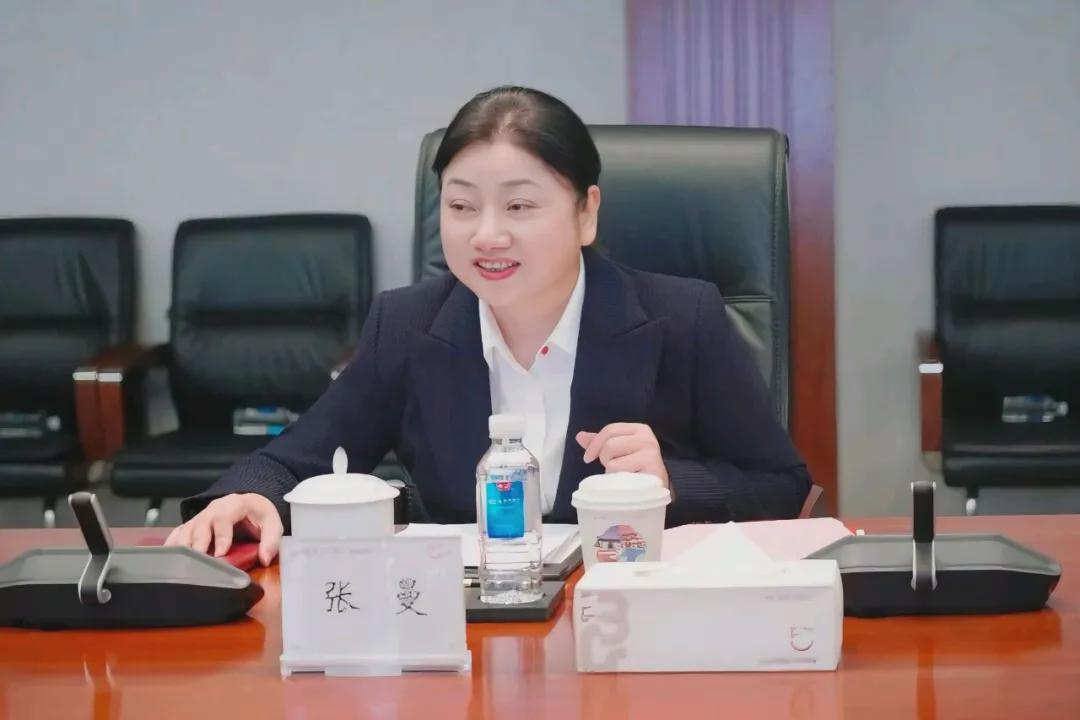
2026年半年报出炉,湖南本土龙头法人银行长沙银行交出营收、净利同步上行的答卷:资产规模站上1.34万亿元,营收同比增长4.01%,归母净利润同比增长5.06%,利润增速跑赢营收增速。这份逆势成绩单,是张曼自2026年2月正式获核准出任长沙银行董事长之后,带领全行推进战略转型交出的阶段性成果。
作为长沙银行历史上首位女性董事长,张曼拥有完整的本土银行成长履历。早年她扎根农行基层,2006年加入长沙银行,从支行一线做起,历任星城支行行长、长银五八消费金融筹备负责人、副行长、行长,深耕湖湘金融近二十年,既熟悉一线网点经营,也深度参与长银系消费金融、数字化转型等关键改革项目。
从行长转任董事长,张曼并未更换原有战略主线,而是延续并加速推进“提质增效重回报”,推动这家万亿级城商行,从追求规模扩张,转向以负债精细化管理、信贷结构优化、县域深耕为核心的高质量发展路径。
行业普遍承压的大背景下,负债端管理是张曼布局的先手棋。市场利率下行周期,资产端贷款定价持续走低,想要稳住净息差,核心抓手就是压低计息负债成本。
张曼推动全行把负债期限结构管理上升为常态化工作,统筹负债投放节奏,优化存款结构。半年报显示,长沙银行计息负债平均利率同比大幅回落,有效对冲资产收益率下行压力,净息差降幅较前一年显著收窄,利息净收入成为营收的核心支撑。
与此同时,全行推进降本增效,业务及管理费同比下降,成本收入比回落,管理端节约下来的成本,直接转化成利润弹性。这一套打法,跳出了过去单纯依靠扩大生息资产规模拉动收入的老路,把精细化资负管理变成利润增长的新引擎。
在信贷投放上,张曼锚定金融“五篇大文章”,引导信贷资源向科技、绿色、普惠等重点领域倾斜,不再追求信贷“撒胡椒面”式投放。科技金融、绿色金融贷款增速显著高于全行贷款平均增速,其中绿色金融板块增速亮眼。
针对科创企业缺少传统抵押物的痛点,长沙银行试点创新积分制,将研发投入、技术成果纳入授信评估体系,让更多科创主体能够获得信贷支持。供应链金融同样跑出高增长,依托湖南本土产业链,创新应收账款质押、付款代理组合模式,为产业链上下游中小主体提供融资支持,投行业务承销规模同步大幅提升,区域金融服务的综合能力持续增强。
县域金融,是张曼持续加码的差异化王牌。早在多年前,长沙银行就将县域金融定为全行“一号工程”,张曼掌舵之后,进一步升级县域打法,构建网格金融、产业金融、数字金融、专业金融四位一体的县域服务体系。
依托覆盖湖南86个县域的网点网络,长沙银行紧扣湖南“一县一特”产业布局,针对农机、陶瓷、特色农产品等地方优势产业定制专属金融方案,服务从单一信贷,升级为结算、信贷、理财、代发一体化综合金融服务,把全省县域网点优势,转化成乡村产业振兴的金融动能。
零售与财富管理板块,同样在张曼的战略框架下稳步深耕。零售客户总量持续扩容,零售客户管理资产保持正增长,财富客户数量稳步增加。个人消费贷业务保持增长,也是上半年个贷板块唯一实现增量的业务,带动个人贷款平均利率逆势小幅抬升。
依托消费贷业务扩张叠加减值损失回落,个人业务分部利润实现大幅跃升,零售板块成为全行盈利结构里重要的新增亮点。与此同时,长沙银行持续推进数智化建设,AI智能助手平台覆盖营销、风控授信等多个业务场景,用数字化手段提升经营效率。
股东回报层面,张曼主导延续中期分红机制,稳定投资者预期。长沙银行持续落实常态化分红,上市以来累计现金分红规模可观,稳定的分红表现,强化了银行防御属性,践行提质增效重回报的监管导向。
而在公司治理上,行长空缺过渡期平稳落地,2026年8月王舒军正式受聘担任行长、首席合规官,完成管理层补位,董事长、行长分设,公司治理架构进一步完善,为长期经营稳定打下基础。资产质量方面,不良贷款率维持平稳,拨备覆盖率继续抬升,风险抵补能力保持充足,增量信贷资产风控成效得到验证。
当然,亮眼成绩单背后,仍有需要持续打磨的课题,这也是行业普遍面临的挑战。存款结构仍有待进一步优化,活期存款出现一定幅度回落,县域板块贷款增长较快,但县域存款沉淀速度偏慢,县域业务的资金闭环还需要继续完善;非利息净收入出现同比下滑,财富管理、中间业务的创收能力仍有提升空间,零售板块整体占比仍然偏低,距离成熟零售银行还有较长一段路。净息差虽然降幅收窄,但依然处于承压区间,想要持续稳住息差,负债端精细化管理还要长期坚持。
站在更长周期看,张曼给长沙银行定下的方向十分清晰:立足湖南本土,不盲目向外扩张,深耕县域,做好金融五篇大文章,以精细化管理对冲行业周期压力。
作为扎根湖南的上市城商行,长沙银行的优势在于完整的县域网点网络、深厚的本土客群基础,以及长银五八消费金融这一持牌消金平台。张曼的经营思路,就是把本土优势放大,用精细化经营替代粗放规模扩张,在利率下行的行业周期中寻找可持续的增长路径。
国内城商行转型浪潮之中,区域银行能否走出特色之路,考验掌舵者的战略定力。张曼从基层支行成长起来,熟悉长沙银行的家底与本土产业特点,没有激进的战略转向,而是稳扎稳打推进存量业务提质。从行长到董事长,她推动的不是颠覆性变革,而是持续深耕:管住负债成本,优化信贷投向,做深县域,做强零售财富,用稳健的节奏推动这家万亿湘派城商行稳步向前。
未来,长沙银行能否把中间业务短板补齐,把县域资金闭环打通,把财富管理业务做成第二增长曲线,将是张曼带领团队需要持续攻坚的命题。在湖湘实体经济高质量发展的浪潮之中,这家本土法人银行,仍有巨大的成长空间。
