
摘要:扎根首都75载,从1951年北京农信社一路走来,北京农商银行已经成长为资产突破1.32万亿元的区域性头部农商行。
出品|中访网
审核|李晓燕
扎根首都75载,从1951年北京农信社一路走来,北京农商银行已经成长为资产突破1.32万亿元的区域性头部农商行。
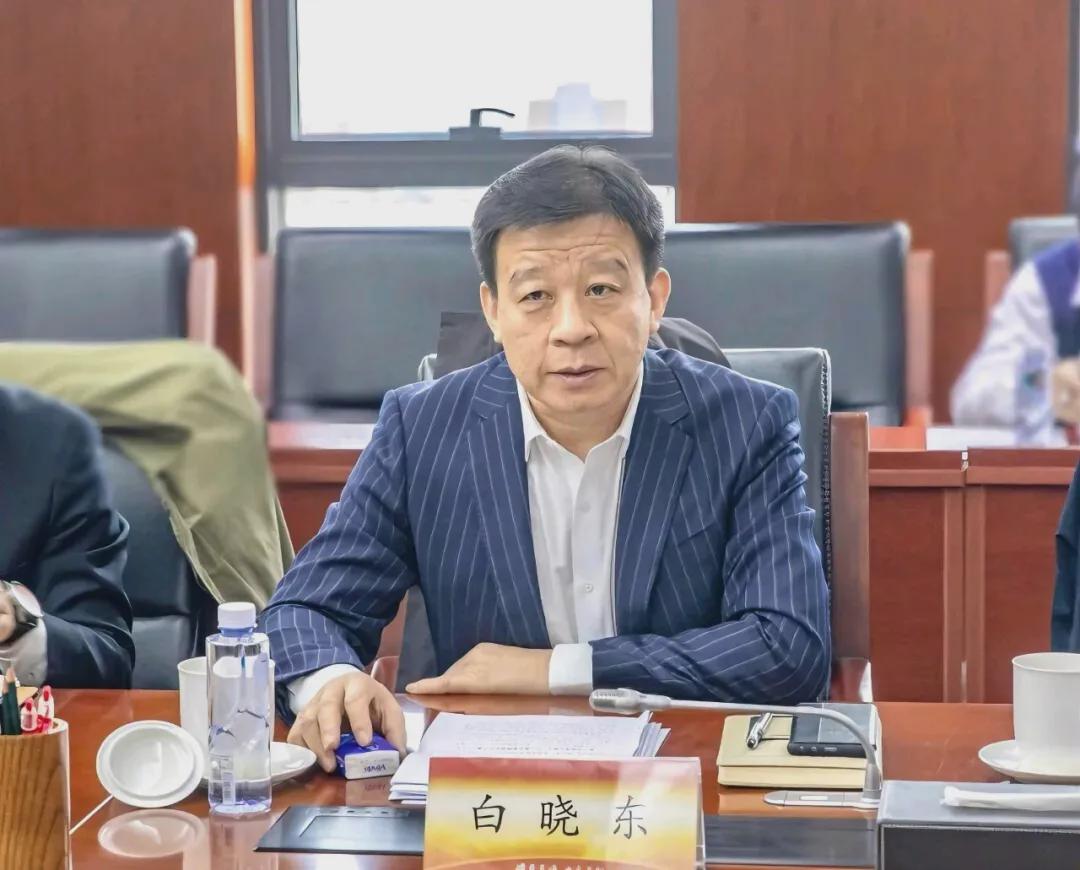
2026年初,白晓东正式出任该行董事长,这位全程见证北京农信改制为农商行的金融老兵,上任之后迅速打出一套组合拳,将“北京老字号”品牌作为核心抓手,联动政企、老字号、科创、乡村、银发多领域,带领这家本土大行探索差异化发展路径。在首都银行业竞争日趋激烈、信贷增长承压的环境下,白晓东的经营思路,正在重塑北京农商银行的增长底盘。
现年59岁的白晓东,属于深耕农信体系的老兵,亲历北京农信改制全过程,对首都城乡市场、政企合作逻辑有着深刻理解。
履新之后,他没有选择激进扩张路线,而是持续奔走于各类产业合作现场,高频推动多方战略签约,搭建多元产业生态。2026年3月中关村论坛年会,他出席见证与中关村发展集团战略合作签约;5月接连落地两场重磅合作,分别牵手北京市老龄产业协会、农行北京分行;6月、7月又相继与京东集团、北京市供销合作总社达成合作。一系列密集签约,并非简单的仪式性合作,而是白晓东推动银行跳出传统存贷业务,深度嵌入首都产业生态的落地动作。
在白晓东的战略布局里,“北京老字号”是最具辨识度的核心名片。作为国内唯一获评“北京老字号”的金融机构,这份称号在2024年正式认定,而白晓东早在担任行长阶段,就已经开始布局老字号客群经营。
2025年底,他登台致辞,推动北京农商银行与全聚德、华天饮食等16家老字号企业签约合作。升任董事长后,这一战略进一步加码落地,该行创新推出老字号商标专用权质押贷款,实现授信资金循环使用,西城支行落地首笔老字号专属2亿元贷款,破解很多老字号企业缺乏传统抵押物的融资痛点。
截至2026年一季度,该行已经和135家北京老字号建立合作,累计为44家老字号企业提供超110亿元授信。老字号客群大多经营稳定、信用基础扎实,既是优质信贷客户,也能放大银行本土品牌认同感。
依托老字号这一独特IP,在今年服贸会上,北京农商银行连续第七年作为全国农信系统唯一参展单位亮相,展区融合金融科技、养老服务,联动老字号品牌打造沉浸式体验,机器人咖啡、智能助老设备搭配京味老字号文化,让金融服务变得更有温度,进一步擦亮本土金融品牌。
除老字号业务之外,白晓东延续并升级了银行深耕首都城乡市场的传统优势,在乡村振兴、养老金融、科创金融、供应链金融四大赛道持续发力,构建多点支撑的业务结构,对冲传统信贷增长放缓的压力。
乡村振兴是北京农商银行的基本盘。在白晓东主导下,银行持续深化“政策+金融+科技+数字”模式,联合市农业农村局设立北京乡村数字金融发展实验室。创新推出“乡村振兴金融助理”派驻模式,向5个区派驻132名金融助理,在11个区打造17家“浓情驿站”乡村金融综合体,把融资、技术、智力支持送到京郊乡村一线。十余年间,该行累计投放乡村振兴贷款超6800亿元,信贷直通车、农担合作业务规模在区域同业位居前列,持续为首都城乡融合输送金融活水。
养老金融是北京农商银行另一张王牌。依托多年独家运营北京市养老助残卡的基础,银行搭建“1314”养老服务框架,累计发卡突破660万张,400多家网点完成适老化改造。银行组建超2500人的金色时光志愿服务队伍,持续开展社区银龄课堂,将金融服务延伸至老年群体健康、文旅、法律等多元需求,打造首都特色银发金融生态。
面向首都科创产业,白晓东推动银行完善科创全周期金融服务矩阵,落地数据资产质押、知识产权质押等创新产品。截至2026年6月末,科技企业贷款余额较年初增长超15%,服务科创企业数量大幅增长,连续多年获评信贷政策导向评估最优等级,跻身北京知识产权金融、中关村科创服务试点机构。
产业数字金融平台也稳步落地,依托数字化绘制产业链图谱,从被动等待企业申请贷款,转变为主动挖掘上下游小微企业融资需求,截至6月,已经为156户核心企业提供272.89亿元授信,打通产业链资金堵点。
从经营数据来看,2026上半年北京农商银行保持稳健盈利,营收88.32亿元,同比增长5.82%,净利润44.95亿元,同比增长6.06%。值得关注的是,非息收入增长势头强劲,上半年非利息净收入26.75亿元,增幅10.49%,在营收中占比提升至30.29%,成为拉动业绩增长的新引擎,这也是白晓东推动业务结构转型取得的阶段性成果。资产规模稳步站上1.32万亿台阶,较上年末增长3.21%,资产增长主要来自金融投资与同业资产扩张。
在亮眼成绩之外,这家首都农商行依然面临不少现实挑战,也是白晓东需要持续攻坚的难题。
传统信贷增长动能偏弱,2026年6月末贷款和垫款增长仅0.86%,对比前几年两位数的增速明显放缓。资产质量方面,不良贷款率上升至1.25%,较上年末抬升0.19个百分点,拨备覆盖率回落至218.12%,风险缓冲空间有所收窄。
成本管控压力同样存在,上半年成本收入比小幅上行,业务及管理费同比增长5.97%。利息收入端承压,利息收入同比下降6.54%,依靠利息支出大幅下降才稳住利息净收入小幅增长,传统信贷业务的盈利挖掘空间有待进一步打开。
面对这些考验,白晓东的解题思路十分清晰:不盲目追逐规模扩张,立足首都本土,依托老字号IP、乡村金融、银发金融、科创供应链金融打造差异化竞争力。对北京农商银行而言,1.32万亿是新起点,而非终点。
在“十五五”开局之年,在白晓东带领下,这家拥有75年底蕴的本土金融老字号,正在持续推进数智化转型,把城乡服务的传统优势转化为现代化金融竞争力,持续为首都经济高质量发展注入金融力量。
