
摘要:自2023年种植牙集采落地以来,种植体系统平均降价约55%,单颗常规种植费用从平均1.5万元降至6000—7000元,消费属性更强的种植、正畸业务首当其冲。
出 品 | 中访网消费研究院
研究员 | 陈洪波
口腔医疗服务行业正处于价格重构期。
自2023年种植牙集采落地以来,种植体系统平均降价约55%,单颗常规种植费用从平均1.5万元降至6000—7000元,消费属性更强的种植、正畸业务首当其冲。
与此同时,行业参与者众多、价格竞争加剧,民营口腔医疗机构普遍告别高速增长时代。
作为国内口腔医疗服务龙头,通策医疗2026年上半年实现营业收入15.86亿元,同比增长4.10%;归母净利润4.58亿元,同比增长32.70%;但扣非归母净利润仅3.25亿元,同比增长5.74%。
归母净利与扣非增速之间超过27个百分点的落差,是理解本期业绩的关键切入口。
本文基于公司半年度报告、年度报告及公开披露信息,从财务表现、业务结构与战略展望三个维度,考察其在价格重构期的经营质量与转型逻辑。
1.利润高增背后的"温差"
从整体看,通策医疗收入端延续低速增长。2026年上半年营收增速4.10%,较2025年全年的1.37%有所抬升;分季度看,一季度营收7.55亿元、同比微增约1%,二季度营收8.31亿元、同比增长6.65%,环比改善明显。
2025年全年,公司实现营收29.13亿元、同比增长1.37%,归母净利润5.02亿元、同比增长0.19%,扣非净利润4.96亿元、基本持平,年末门诊量357.36万人次、同比增长1.14%,其中第四季度单季归母净利润为-0.12亿元,为全年业绩的主要拖累。
利润端的"温差"是本期最值得关注的财务特征。归母净利润4.58亿元中,扣非部分仅3.25亿元,二者差额约1.33亿元,主要来自权益法核算的长期股权投资收益。
2026年上半年,公司该口径投资收益达1.26亿元,上年同期仅为1348万元;其中浙江通策眼科医院投资管理有限公司贡献约1.28亿元,和仁科技产生约600万元投资损失。
换言之,本期归母净利32.70%的高增速,主要依赖眼科相关投资收益,而非口腔主业的经营利润放量,这一点在扣非增速仅5.74%中得到印证。
盈利质量指标同步改善。2026年上半年毛利率42.95%、同比提升2.2个百分点,净利率32.8%、同比提升6.57个百分点,加权平均净资产收益率9.53%,经营活动现金流量净额4亿元、同比增长7.36%,三项费用仍维持较低水平,主要得益于成本管控与运营提效。
股东回报层面则相对审慎:2025年度公司不进行现金分红、不转增股本,2026年中报亦为不分配不转增,与2023年度、2024年度连续分红形成对比。
公司于2026年6月公告拟以5000万元至1亿元回购股份并注销,回购价格上限60.12元/股,作为回报机制的替代安排。
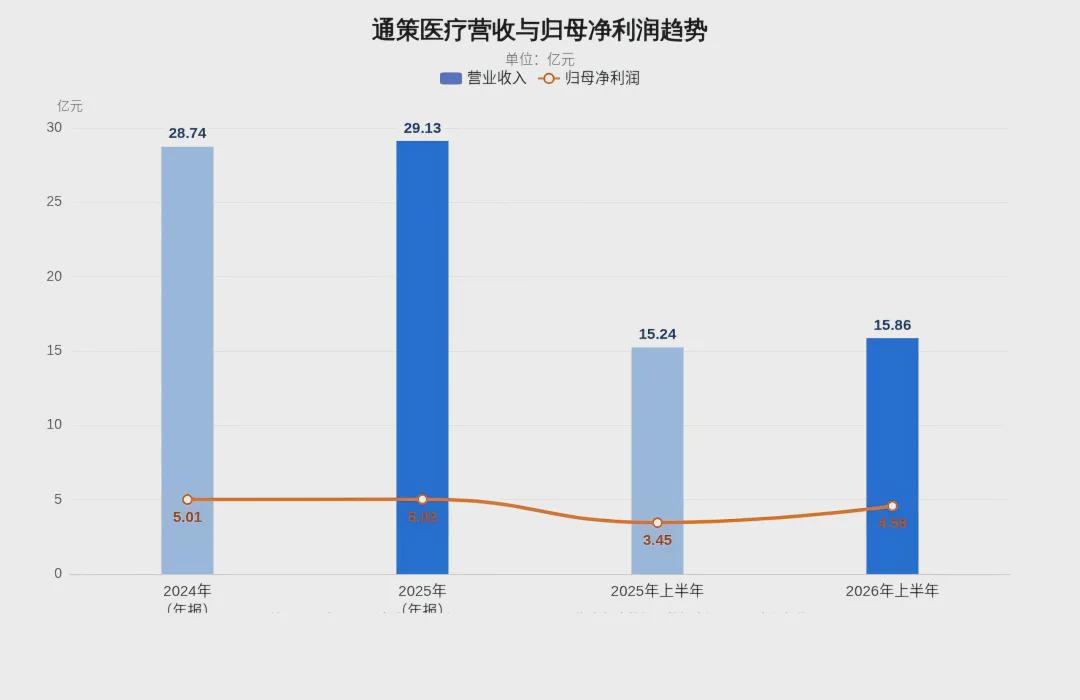
图1:通策医疗营业收入与归母净利润趋势
2.基础刚需崛起,省外仍待破局
收入结构的变化勾勒出主业增长逻辑的切换。
2026年上半年,公司五大口腔业务中,大综合业务收入4.27亿元、同比增长8.30%,占医疗服务收入约30%,规模与增速均居各业务首位;种植收入2.65亿元、同比增长4.16%;修复收入2.44亿元、同比增长5.91%;正畸收入2.41亿元、同比增长5.32%;儿科收入2.35亿元、同比小幅下降0.59%。
这一结构意味着,公司的增长引擎正从种植、正畸等消费升级型项目,切换至洗牙、补牙、拔牙、根管治疗等基础刚需项目。
背后是政策与需求的双重作用:一方面,种植牙集采落地后,公司口径下相关材料和服务价格整体下降约40%,种植业务2025年收入同比下降2.08%,直至2026年上半年才在"以量补价"下恢复正增长;另一方面,口腔医疗服务项目正走向标准化,洗牙、补牙等基础治疗项目及种植相关项目已被纳入医保支付改革的讨论范围,刚性需求占比被动抬升。
儿科业务是结构中持续承压的一环。2025年上半年儿科收入同比下降1.48%,2026年上半年继续下降0.59%,已连续两个上半年负增长。公司对儿科业务的表述也由2025年半年报中的"潜力巨大、正逐步释放、有望成为未来增长新引擎",调整为2026年半年报的"潜力仍待进一步释放",反映出儿童口腔消费在价格竞争与就近分流下的现实压力。
区域维度呈现"省内稳健、省外承压"的分化。
2026年上半年,公司口腔门诊量183.04万人次,其中浙江省内门诊量162.25万人次、同比增长7.8%;浙江省内医疗服务收入13亿元、同比增长6.6%,省外医疗服务收入1.12亿元、同比下降10%。省外扩张仍处于投入期,尚未形成有效增量。
分院扩张从数量驱动转向质量驱动。截至2026年6月末,公司旗下运营医疗机构89家,与上年同期持平,专业医疗人员由4452人增至4757人;49家蒲公英分院实现收入4.57亿元、同比增长17%,占医疗服务收入约32%,其中36家已实现盈利。
公司2026年计划新设绍兴嵊州、衢州衢江、绍兴镜湖三家分院,届时蒲公英分院总数将达52家,"蒲公英分院百家百亿战略"继续作为未来三年规模扩张的核心抓手。
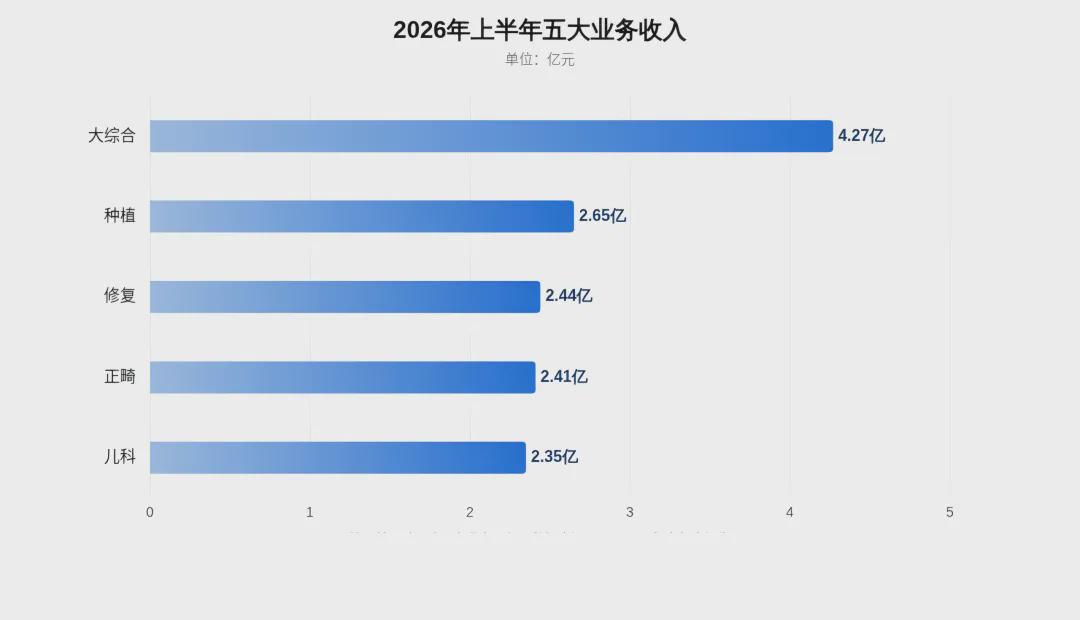
图2:2026年上半年五大业务收入
3.眼科第二曲线与风险约束
眼科业务是公司近年最明确的第二曲线布局。
2017年,公司参股浙江通策眼科医院投资管理有限公司,切入眼科医疗投资。
2026年3月,公司公告以6亿元现金收购实际控制人吕建明控制的4家眼镜、视光公司100%股权,核心标的杭州存济眼镜有限公司净资产仅5087.79万元,收益法评估值达7.03亿元、增值率1282.14%,交易定价6亿元对应整体增值率仍高达1066.3%。
由于构成关联交易且溢价较高,上交所向公司下发监管工作函,要求说明高溢价收购的合理性及是否存在向关联方输送利益的情形,公司回复称收购基于业务协同考虑、不存在利益输送。
交易设置了五年业绩承诺与现金补偿机制:
杭州存济需在2026年至2028年累计实现净利润不低于1.8亿元,2026年至2030年累计不低于3亿元,未达标部分由转让方现金补偿。
从兑现进度看,2026年上半年杭州存济实现净利润3521.84万元,约为全年预测净利润5719万元的61.6%,首期表现基本符合预期;叠加浙江通策眼科医院公司贡献的约1.28亿元投资收益,眼科资产已成为归母利润的重要增量。
但也需清醒看到,主业扣非增速仅5.74%,公司利润结构对眼科投资收益的依赖度明显上升,第二曲线的盈利可持续性仍待观察。
主业层面,公司围绕"存量提效"推进系列改革:以"总院+区域总院+分院"三级架构为依托,深化大部制改革与网格化营销,推行运营总监制度划小经营单元,以坪效、椅均产出和利润为核心考核;种植牙分层定价、正畸"隐秀"可退款模式、AI辅助诊疗等举措同步推进,2026年单椅产出目标提升至约105万元。
这些动作指向同一逻辑:在量价承压环境下,依靠人效与坪效提升对冲价格下行。
风险层面,四点需要持续跟踪。其一,主业增长中枢偏低:营收增速仍处个位数,消费医疗需求修复的持续性存疑。其二,省外复制乏力:省外收入同比下降10%,"区域总院+分院"模式的省外验证尚未完成。其三,关联交易与高溢价并购的治理风险:本次收购已触发监管关注,后续业绩承诺兑现与商誉减值是中长期变量。其四,利润结构脆弱性:归母净利对眼科投资收益的依赖,使业绩波动与眼科资产经营质量高度绑定,而儿科业务持续下滑、中低端价格竞争,亦限制主业利润率弹性。
从行业环境看,口腔医疗服务标准化与医保支付改革讨论,既压缩高值项目利润空间,也为基础诊疗放量提供制度入口;行业或仍将经历一轮淘汰出清,具备品牌、医生资源与运营效率的头部机构相对占优。
对通策医疗而言,短期的观察窗口在于三点:主业能否在"以量补价"下维持温和增长,省外分院与蒲公英网络能否兑现单椅产出目标,以及眼科第二曲线能否从投资收益走向可持续的并表盈利。
市场对公司的定价,已从"牙茅"的高增长叙事,转向结构性修复与第二曲线验证的新阶段,其成色最终取决于运营效率与战略兑现的合力。
