
摘要:在全行业净息差承压、区域银行普遍面临规模与质量平衡难题的当下,扎根长江首城宜宾的宜宾银行,交出了一份极具辨识度的2026年中期经营答卷。
出品|中访网
审核|李晓燕
在全行业净息差承压、区域银行普遍面临规模与质量平衡难题的当下,扎根长江首城宜宾的宜宾银行,交出了一份极具辨识度的2026年中期经营答卷。
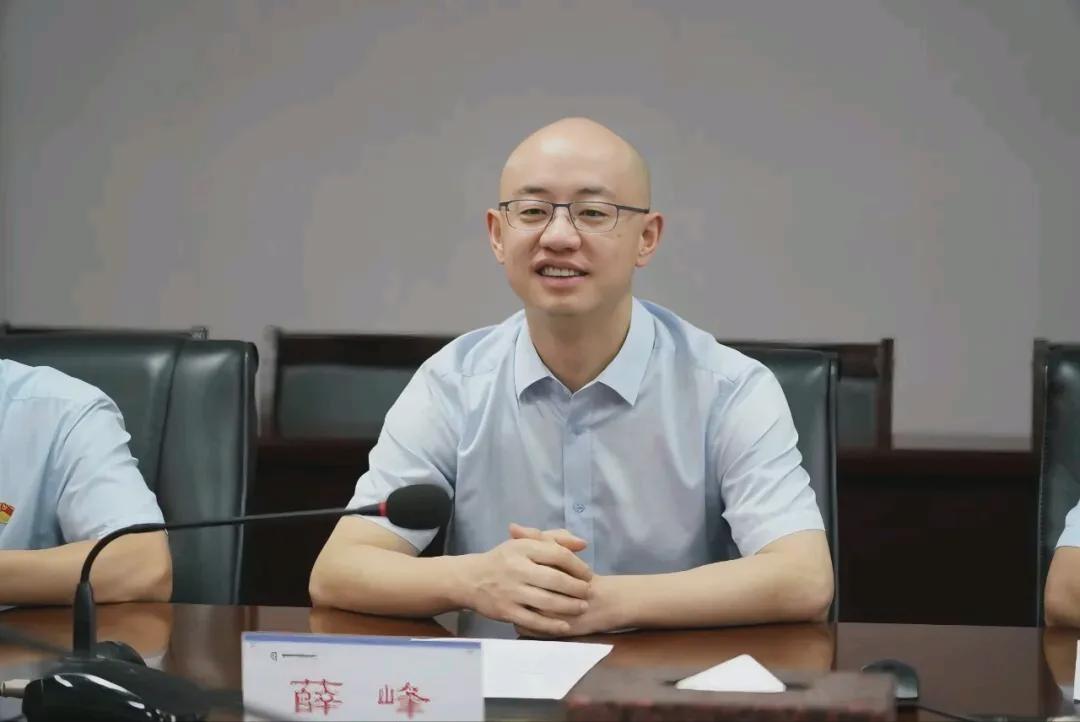
上半年营收、净利润双双录得两位数增长,净息差逆势抬升,资产规模稳步站上1320亿关口,整体不良贷款率持续下行,风险缓冲垫持续加厚。这份亮眼业绩的背后,离不开董事长薛峰带领团队多年的战略布局与深耕实干。
作为一家登陆港交所仅一年多的城商行,宜宾银行依托川南本土产业底盘,走出一条产业金融、普惠零售双轮驱动的差异化路径,当然,高速成长的进程之中,零售资产端潜藏的阶段性挑战,同样值得市场理性审视。
宜宾银行的成长故事,始终与宜宾这座城市的产业脉搏紧紧绑定。提起宜宾,白酒产业是绕不开的城市名片,而动力电池、光伏等新兴产业的落地崛起,让这座川南重镇的产业结构持续丰富,区域经济保持较强韧性。
不同于很多城商行盲目跨区域扩张、追逐热门金融业务的思路,薛峰执掌宜宾银行之后,确立了深耕本土、聚焦产业集群的核心战略,拒绝粗放式规模竞赛,把资源集中投放在宜宾及内江等核心经营区域。
薛峰拥有西南财经大学产业经济学博士学位,兼具国有大行、股份制银行以及产业投资机构的复合从业履历,从建行基层岗位起步,历经投行、分行管理、产业投资多赛道历练,让他既熟悉银行经营底层逻辑,又深度理解实体产业运行规律。
2019年入主宜宾银行后,他推动的第一件关键性动作,便是实施大规模增资扩股,促成五粮液集团回归第一大股东席位,重塑银行股权结构,夯实资本根基,为后续业务扩张、上市铺路。
在他的统筹推进下,宜宾银行完成从城市信用社改制,到成功登陆港交所的跨越。2025年1月,宜宾银行正式于港交所主板挂牌,成为四川第三家上市银行,也打破了境内外市场近三年无银行上市的沉寂。
上市这一步,不仅拓宽了资本补充渠道,也让这家区域银行的经营数据置于资本市场公开监督之下,倒逼内部治理、风控体系全面升级。多年持续打磨,薛峰带领管理团队完成高管新老交替,搭建起专业化、年轻化的高管班子,全行治理体系日趋成熟稳定。
2026半年报的核心数据,直观印证这套战略落地成效。上半年,宜宾银行实现营业收入13.74亿元,同比增长17.6%;归母股东净利润3.15亿元,同比上涨10.79%,营收、净利双双实现两位数增长,在银行业整体盈利承压环境下,这份增长含金量十足。
最受行业关注的亮点,是该行净息差实现逆势提升,较去年同期上行11个基点至1.91%。当前国内银行业普遍遭遇息差收窄的经营压力,很多银行被动压缩信贷投放,而宜宾银行依靠精细化资产负债管理,打出一套组合拳:负债端主动调整存款挂牌利率,压降资金成本,上半年利息支出同比有所下降;资产端深耕本土优质产业客户,精准加大信贷投放。一降一增之间,利息净收入实现10.99亿元,同比增长17.5%,成为业绩增长的核心支柱。
规模增长保持稳健节奏,截至6月末,全行总资产达到1320.71亿元,较年初增长6.9%;各项贷款余额764亿元,增幅7.61%;客户存款971亿元,较年初增长9.1%,存款增速跑赢贷款增速,代表本地企业与居民持续用存款投票,负债底盘扎实稳固。
资产质量层面,整体指标持续向好。6月末全行不良贷款率1.53%,较年初下降0.12个百分点,不良余额与不良率实现双降,优于全国城商行平均水平。
风险抵御储备持续增厚,拨备覆盖率提升至325.19%,较年初大增51.83个百分点,资本充足率、核心一级资本充足率分别达到13.61%、12.42%,厚厚的风险安全垫,保障业务扩张不会以牺牲资产质量为代价。凭借扎实经营表现,宜宾银行再度入选全球银行1000强榜单,排名升至700位,较上一年提升36位,上升位次在全国城商行中排名第七,四川银行业位列第一,行业影响力持续提升。
产业金融,是薛峰为宜宾银行选定的核心护城河。依托宜宾特色产业集群,银行深度切入白酒全产业链,从原粮种植、包装生产、物流分销到下游经销商,为产业链上各类市场主体提供配套金融服务。
依托五粮液集团股东协同优势,银行能够深度理解白酒行业周期与企业经营痛点,信贷投放的风险识别能力显著增强。除白酒之外,动力电池、储能等新兴产业同样是重点服务方向,紧跟地方产业布局,为区域重点项目提供稳定金融活水。
在对公产业金融之外,薛峰同样重视零售普惠金融的落地,推动金融服务下沉到市井民生,让金融服务惠及普通市民、小微商户。
今年以来,宜宾银行持续落地消费惠民举措,累计发放消费补贴超23万笔,撬动地方商品和服务消费近4300万元。针对灵活就业群体购房痛点,创新推出“宜居贷”产品,支持灵活就业人员补缴公积金,叠加地方财政贴息政策,帮助群众降低购房成本。该行线上“戎易贷”平台授信总额近30亿元,贷款余额突破13亿元,服务超9500户居民。
同时,该行推进“一行一商圈”的零售服务布局,在宜宾大观楼商圈、江安、长宁县域商圈,以及内江多地,为小微商户提供收单结算、满减促销一体化金融服务;联合文旅部门推出特色文旅卡,联动医院优化就诊支付流程,把金融场景嵌入消费、安居、文旅、医疗等日常生活场景,持续激活地方消费活力。
在县域市场,该行还赋能本土数字化平台,助力线上商户发展,带动区域消费增长,让普惠金融从纸面政策落到千家万户。
当然,亮眼的整体报表之下,资本市场也看到了该行资产结构中存在的阶段性压力,这也是区域城商行深耕小微与零售业务普遍会遇到的挑战。
从半年报拆分数据看,零售板块资产质量与对公业务呈现分化,零售贷款不良率上行,其中个人经营贷、住房按揭不良指标处于相对高位,这类资产的底层客群多为白酒产业链上下游商户、个体经营者与本地购房者,受区域小微经营、楼市调整周期影响,信用风险暴露存在滞后性。
与此同时,报表显示该行损失类贷款有所累积,而上半年不良核销规模相对有限,对比2025全年核销力度明显收缩。
市场观点认为,放缓不良核销,短期可以平滑当期利润表现,但存量风险不会凭空消失,后续核销节奏一旦恢复,或将对利润形成一定冲击。
另外,9月出现大额股份托管变更,这笔大宗转仓也引发投资者对于股东结构变化的持续关注。这些细节,是投资者在看好长期基本面之外,需要持续跟踪观察的变量。但客观来看,该行超高拨备覆盖率,已经为应对潜在风险预留充足缓冲空间。
立足川南,服务本土,是薛峰治行战略不变的主线。他没有选择盲目向外扩张,而是主张深耕宜宾、内江现有网点,吃透区域客户需求,打造区域特色银行。
依托地方国资底色,叠加五粮液产业股东协同优势,宜宾银行形成其他异地银行难以复制的银企共生模式。银行扎根产业,产业反哺银行,让信贷投放更精准,客户粘性持续增强。
多年来,宜宾银行在地方金融支持经济综合评价中连续五年排名本地第一,充分体现地方政府与实体企业对其服务能力的认可。
对于未来发展,薛峰带领管理层锚定建设西部区域标杆银行的长期目标,持续优化公司治理,深耕本土产业金融、普惠零售赛道,持续优化资产负债结构,兼顾服务实体经济、风险防控与股东回报。
区域银行的成长,从来不是一蹴而就的故事。在薛峰的带领下,宜宾银行抓住成渝双城经济圈建设机遇,把区域产业优势转化为银行的经营优势,在息差下行周期走出逆势增长曲线。
短期零售资产的压力属于成长过程中的阶段性考验,凭借扎实的资本储备、高额拨备缓冲,以及深耕本土的产业金融基本盘,这家港股上市的川南城商行,仍具备持续高质量发展的底气,后续经营表现,值得市场持续跟踪。
