
摘要:当整个银行业集体处在净息差持续收窄的周期之中,中小农商行的转型之路,考验着掌舵人的战略定力与改革魄力。
出品|中访网
审核|李晓燕
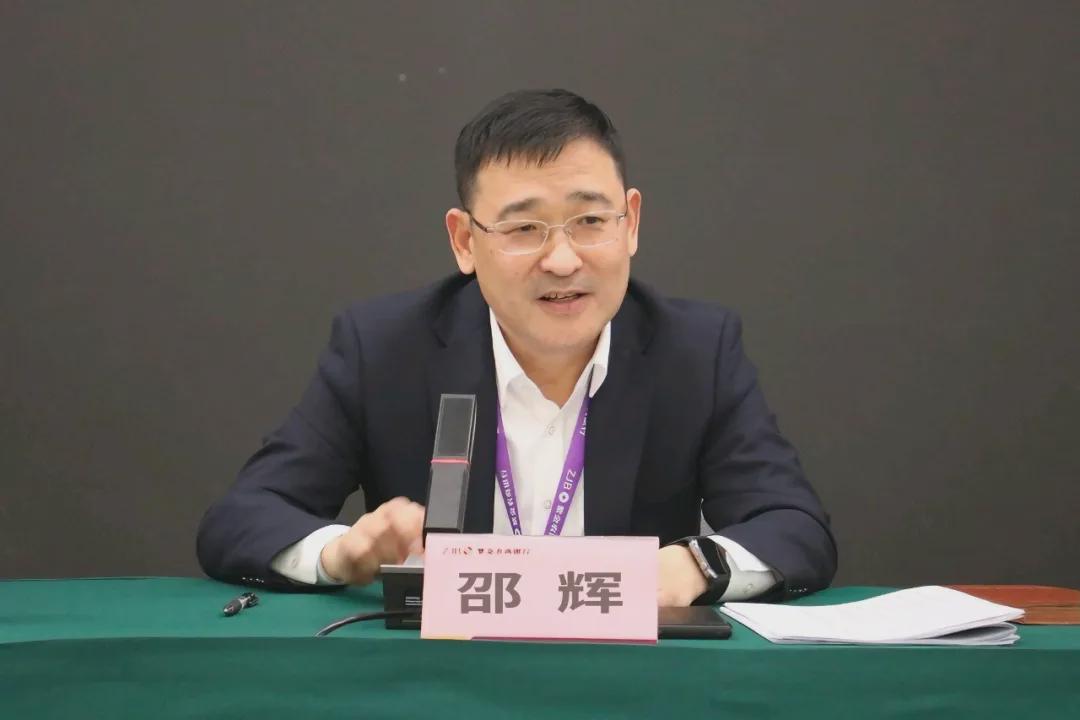
当整个银行业集体处在净息差持续收窄的周期之中,中小农商行的转型之路,考验着掌舵人的战略定力与改革魄力。作为扎根南京的省会农商行标杆,紫金银行在2026年上半年交出一份颇具反差的半年答卷:在营收承压的环境中,归母净利润保持正向增长,这份经营韧性,离不开党委书记、董事长邵辉自上而下推动的系统性改革。
面对行业普遍性的盈利难题,邵辉没有选择短期博弈,而是坚定落地“做小做散”战略,重构网格化营销体系,发力科创、供应链金融,带领紫金银行在南京本土市场深耕普惠沃土,探索省会农商行高质量发展的可行路径。
邵辉拥有多年农商行经营管理经验,深谙区域农商行的生存逻辑:大型银行持续下沉、信贷利率下行,农商行单纯依靠传统信贷、债券投资的旧模式已经难以为继。
上任之后,邵辉迅速厘清发展思路,将服务实体经济、支农支小作为全行核心主线,推出做小做散专项赋能方案,搭建物理、重点、虚拟三重网格化营销体系,推动客户经理下沉走访市场,把金融服务送到小微企业、个体工商户与农户身边。
2026上半年,这套改革机制逐步落地见效。全行有效走访客户超过7万户,涉农及小微企业贷款占比较年初提升1.4个百分点,信贷资源持续向实体经济薄弱环节倾斜。针对科创企业融资痛点,邵辉推动打造“1+3+N”科创产品矩阵,试点“紫科易贷”,组建科创伙伴联盟,上半年累计走访五千余户科技企业,科技贷款规模稳步扩容。
供应链金融方面,创新推出链主评议机制,一场场链主评议会落地,挖掘产业链上下游小微客户,把单一信贷业务延伸为综合金融服务。一系列举措,正在帮助紫金银行逐步降低对债券投资收益的依赖,优化收入结构,构建轻资本、可持续的零售业务底盘。
在业绩说明会上,邵辉清晰阐述了五大增长逻辑,为全行指明经营方向:坚守主业服务实体,持续优化资产负债结构;深化内部改革,完善做小做散配套机制,推进信贷精准投放;强化全流程风险前置管理,升级智能风控体系,加大不良处置力度;以数字化转型赋能业务,打通营销、风控、运营全链条;坚持党建引领,推动党业深度融合。这套顶层设计,兼顾短期经营提质与长期能力建设,跳出了部分地方银行重规模、轻质量的旧思维。
面对行业净息差下行这一共性难题,邵辉主动从资产、负债两端同步施策。资产端,持续优化信贷投放结构,优先投向小微、涉农这类贴合自身定位的客群;负债端,着力压降高成本存款,转化长期限存款,从源头控制资金成本,对冲资产收益率下行带来的压力。
2026年一季度,紫金银行营收、净利润双双实现同比增长,转型的初步成效已经显现。进入二季度,资本市场投资收益阶段性回落,叠加行业整体环境,带来营收短期下滑,但在邵辉主导的降本增效改革之下,通过优化费用管控、精细化风险减值管理,实现净利润继续保持增长,在十家A股上市农商行中维持盈利正增长,在行业寒冬守住了盈利基本盘。
值得关注的是,邵辉在经营管理中坚持稳健经营理念,持续夯实风险防线。截至半年末,紫金银行不良贷款率小幅下降,资产质量保持基本稳定。在业务扩张的同时,全行强化全员合规意识,针对监管提示的内控短板,启动内部整改,完善基金销售、投资者适当性管理等业务流程,补齐内控管理薄弱环节。
“同分享,共成长”是紫金银行长期秉持的理念,邵辉在年报致辞中提出,要凝聚团队力量,以实干开拓新局,带领企业走好十五五开局的高质量发展之路。在改革推进阶段,全行优化组织架构、精简运营成本,属于行业周期下行阶段,很多区域银行普遍采用的提质增效手段,目的是把资源集中投向一线普惠业务,提升整体经营效率。
当然,转型从来不是一蹴而就,紫金银行依然面临行业周期带来的多重挑战。当前净息差仍处在低位区间,45亿元可转债到期兑付带来资本层面的压力,拨备覆盖率还有进一步提升空间,逾期贷款指标上行,未来资产质量管控仍不能松懈。
南京大本营市场竞争激烈,国有大行持续下沉,区域市场增量挖掘难度加大,这些都是邵辉带领团队需要持续攻克的课题。债券投资收益波动,也说明非息收入的多元化建设仍需更长时间培育,新业务的贡献度仍有待持续释放。
放在整个银行业的大背景下,紫金银行遇到的息差压力,是国内所有中小银行共同面对的课题。过去依靠债券投资拉动收益的模式,在利率新环境下已经不可持续。
邵辉主导的这场转型,本质上是推动紫金银行回归农商行本源,从资金交易型银行,转向扎根地方、服务小微的零售普惠银行。网格化、科创金融、供应链金融,这些布局短期很难立刻贡献大额营收,但长期来看,能够沉淀稳定的本地客户,构建差异化竞争力,摆脱对投资收益的依赖。
站在十五五开局的节点,省会农商行的竞争早已不再比拼资产规模,而是比拼扎根地方的深度、风控精细化水平与数字化服务能力。
邵辉掌舵之下,紫金银行没有盲目扩张异地业务,而是选择深耕南京本土,把资源投向小微、涉农、科创实体经济,走一条小而稳的普惠路线。短期业绩的波动,是转型阵痛期的正常现象。随着网格化营销持续深化、科创与供应链金融业务持续放量,负债端成本管控效果逐步显现,紫金银行有望逐步完成业务结构重塑,实现营收、利润的均衡稳定增长。
对于紫金银行而言,这场转型考验着管理层的耐心与定力。邵辉已经搭建起清晰的战略框架,接下来,就是持续落地执行,不断打磨产品、风控、数字化能力,补齐资本、内控短板。在银行业深度调整的时代,坚守本源、深耕本土的紫金银行,正在走出一条属于省会农商行的高质量发展之路。
