摘要:银行业深度调整周期之下,息差收窄、资本承压、资产质量修复,是摆在国内众多区域城商行面前的共同考题。
出品|中访网
审核|李晓燕
银行业深度调整周期之下,息差收窄、资本承压、资产质量修复,是摆在国内众多区域城商行面前的共同考题。在行业普遍承压的大环境中,扎根赣北、登陆港股的九江银行交出一份极具韧性的2026年中期答卷。
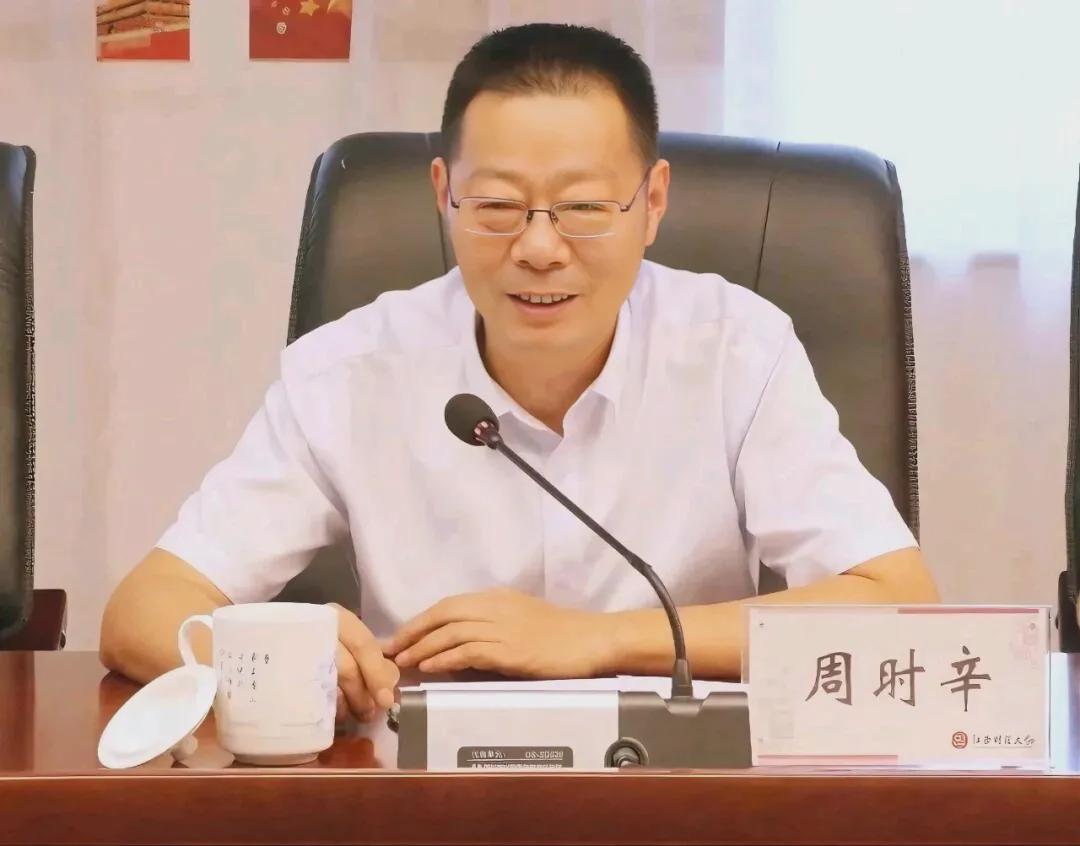
在董事长周时辛带领下,这家中部地市级上市城商行,摒弃粗放规模竞赛,以控负债、优风控、深耕本土特色业务为核心抓手,在重重挑战中踏上复苏上行之路。
作为一名在银行体系深耕多年的老兵,周时辛拥有农业银行江西省分行多岗位历练经验,熟稔江西区域产业肌理与金融风控逻辑。
2023年9月,周时辛正式出任九江银行董事长,上任伊始便确立“优结构、节资本、促合规、控不良、稳增长”十五字经营总纲,为银行拨正发展航向。面对同业普遍追逐资产规模扩张的行业风气,他提出跳出规模情结,深耕小微、扎根地方,依托地缘优势打造贴近社区的金融服务生态。这套不冒进、重底层质量的稳健经营思路,在两年多的落地过程中,逐步转化为报表上看得见的经营成果。
2026年上半年,九江银行经营呈现“营收微降、利润逆势增长”的独特格局。当期实现归母净利润3.87亿元,同比提升6.25%。这份利润增长,并非依靠资产规模快速扩张得来,而是从负债成本管控、降本增效、不良资产出清等经营细节中逐步挖掘增长空间。
负债成本管理,是周时辛治下最重要的突破口。在全行业存款成本居高不下、净息差持续磨底的背景下,九江银行着力优化存款结构,压降高成本存款。
上半年客户存款平均年化付息率由去年同期1.84%下降至1.54%,利息支出同比减少13.1%。负债端的显著优化,直接托住净息差表现,报告期该行净利差、净息差同步回升至1.69%,在行业息差普遍下行的大环境中,这份企稳回升的成绩显得尤为珍贵。
存款基本盘同样稳固。截至6月末,九江银行吸收存款规模达到4193.78亿元,同比增长8.87%,存款增速跑赢资产扩张速度,反映区域客户认可度持续稳固,稳定的存款底盘,为信贷投放、资产结构调整提供充足弹药。资产规模站上5300亿台阶,持续稳步抬升,在中部城商行阵营站稳一席之地。
资产质量修复,是周时辛主政以来的核心攻坚方向。曾经高位运行的不良贷款,经过持续的风险处置与授信管控,实现稳步回落。2026年6月末,不良贷款率降至1.81%,较上年末下降0.12个百分点;回望两年前,该行不良率一度高达2.57%,持续压降超0.7个百分点,存量风险包袱持续缓释。
拨备覆盖率同步抬升至177.40%,风险缓冲垫持续加厚,抵御潜在风险的能力持续增强。风险改善的背后,一方面是持续推进不良资产核销转出,另一方面是全行授信准入、风险预警、贷后管理体系全面收紧,依托数字化风控工具,运用大数据与AI模型前置识别潜在信贷风险。
在经营端,降本增效战略落地见效。上半年营业费用同比下降2.3%,资产减值损失同比减少4.9%。成本端的精细化管控,进一步增厚盈利空间。
收入结构层面亮点同样显现,手续费及佣金净收入同比增长13.4%,中间业务占比稳步抬升,不过金融投资收益下滑,拖累整体营收,造成营收小幅下滑,这也是现阶段银行经营需要持续应对的挑战。
守住稳健基本盘之外,周时辛推动九江银行走出差异化特色路线,依托江西本土产业资源,做强产业金融、汽车金融、绿色金融、科技金融四大特色赛道,跳出同质化竞争。
产业金融方面,紧跟江西省产业发展规划,组建专属产业金融专班进驻产业园区,深度嵌入铜产业链、电子信息产业集群等地方支柱产业,把金融服务延伸到产业链上下游中小微企业。
汽车金融作为九江银行传统优势业务,多年深耕全链条服务,覆盖车企、供应商、经销商以及终端消费者,形成成熟业务体系。科技金融领域,落地“赣科引领贷”等创新产品,为科创制造企业提供设备融资支持,助力本土智慧工厂建设。
绿色金融更是九江银行一张亮眼名片。作为较早参与国际绿色金融相关联盟的国内城商行,该行将大模型技术嵌入绿色贷款认定流程,实现绿色业务智能分类识别。
2025年绿色贷款增速接近19%,在全国绿色金融赛事中斩获多项荣誉。数字化转型持续加码,自研“九银大脑”AI平台,调用量大幅增长,多次斩获央行金融科技发展奖项。银行还深度参与省内产业大脑建设,推出“数转贷”产品,助力中小企业数字化转型,将金融服务和地方产业数字化升级绑定在一起。
扎根地方,与区域经济共生,是九江银行一贯底色。多年连续纳税稳定在10亿元以上,持续位居九江本地企业纳税首位。在《银行家》全球千强榜单中,2026年九江银行位列全球第278位,连续十年跻身全球银行500强,这份排名以一级资本为核心衡量标准,是对银行综合实力的客观印证。
当然,在复苏向上的进程中,九江银行仍面临阶段性难题,这也是周时辛团队接下来需要持续攻克的挑战。资本补充压力是当前最突出的课题。受无固定期限资本债赎回影响,多项资本指标回落,截至6月末资本充足率10.97%,已经贴近监管最低红线。
为补齐资本短板,该行启动内资股定增计划,募资约36.03亿元,九江市财政局、兴业银行参与认购。本次定增过程中,监管出具反馈意见提出多项问询,同时银行短期内两次缩减定增事项管理层转授权,重大决策收归董事会集体审议,强化公司治理,防范治理风险。
资产层面,虽然整体不良持续下行,但零售板块风险出现分化。住房按揭、信用卡规模收缩的背景下,零售不良余额仍有所抬升,零售信贷风控仍需要持续精细化管理。投资收益波动,也对营收增长形成持续制约,收入结构仍有进一步优化空间。
对于周时辛和九江银行而言,城商行的突围从来不是短期冲刺,而是一场穿越周期的持久战。过去三年,在他的统筹之下,银行完成负债成本优化、存量风险出清、特色业务布局,经营基本面持续修复。定增落地之后,资本短板有望补齐,支撑后续信贷投放与业务扩张。
立足江西本土,坚守服务地方实体经济定位,持续深耕普惠小微、绿色、科技产业金融,做好金融“五篇大文章”,走差异化特色化路线。九江银行的实践证明,区域城商行不必盲目追求规模扩张,深耕本土、严控风险、打磨特色业务,同样可以在行业下行周期里寻找到属于自己的上升通道。
后续市场将持续关注该行定增落地进度、资本指标修复成效以及零售信贷风险管控成果,观察这家中部上市城商行,能否持续巩固来之不易的复苏态势。
