摘要:在保险科技赛道,多数企业长期陷在亏损泥潭里苦苦求索,元保交出的半年成绩单,在行业内显得格外亮眼。
出品|中访网
审核|李晓燕
在保险科技赛道,多数企业长期陷在亏损泥潭里苦苦求索,元保交出的半年成绩单,在行业内显得格外亮眼。2026上半年,这家登陆纳斯达克的保险科技企业净利润达到8.01亿元,盈利规模超过不少互联网保险同行。
亮眼的盈利数据,搭配持续落地的普惠保险产品与AI服务体系,让元保成为保险中介赛道备受关注的样本。但资本市场给出的反馈却并不完全乐观,股价震荡下行的背后,也折流量型保险中介行业无法回避的现实考验。
保险行业正在加速走向普惠化,大量带病人群、中老年群体长期缺少适配的商业保障,这也是近年来监管持续鼓励保险创新、推进金融消费者权益保护的大背景。
元保从诞生之初,就锚定普惠保险赛道,依托AI技术搭建起整套业务体系,跳出传统保险中介只做简单分销的单一模式,形成多元业务结构。公司业务分为保险分销服务、系统服务以及新近发力的广告服务三大板块,不再局限于直接销售保单,还依托自身数字风控能力输出系统服务,同时向外输出投流运营能力,开辟出新的收入来源。
技术是元保业务体系的底层支撑。不同于市场上部分企业将AI当作营销噱头,元保已经搭建起规模庞大的模型矩阵,拥有超过5100个AI模型,可解析5900余项用户特征,把多模态技术落地到保险全流程。
在理赔环节,AI能够自动识别病历、票据、检查报告等各类医疗材料,自动提取关键信息,辅助保险机构完成材料审核,大幅压缩理赔耗时。官方披露数据显示,旗下医疗险最快结案仅3.3分钟,创新药单笔最高理赔金额突破108万元。
针对用户理赔过程中容易中途放弃报案的痛点,元保推出理赔追办服务。当系统识别到用户理赔流程中断,工作人员会主动联系用户,一对一协助补齐材料,挽回用户本应享有的保障权益。
半年数据显示,这项服务帮助中途放弃理赔的用户,单人平均拿到5823元赔款。面对用户和保司之间的理赔分歧,理赔调解服务也持续发挥作用,专业团队介入协调,化解保险纠纷。
产品层面,元保持续向保障缺口人群倾斜,瞄准国内超4亿带病人群的保障空白,推出适配带病群体的医疗险与重疾险产品。其中全守护百万医疗险放宽投保限制,30天至105岁人群均可投保,免健康告知,责任范围内一般既往症可赔付,填补带病群体难以买到商业医疗险的市场空白。
同时迭代升级的超医保百万医疗险,实现全责任0免赔,社保结算后责任内100%赔付,保障范围延伸至治疗、用药、康复全周期,满足不同预算、不同年龄消费者的多元化保障需求。
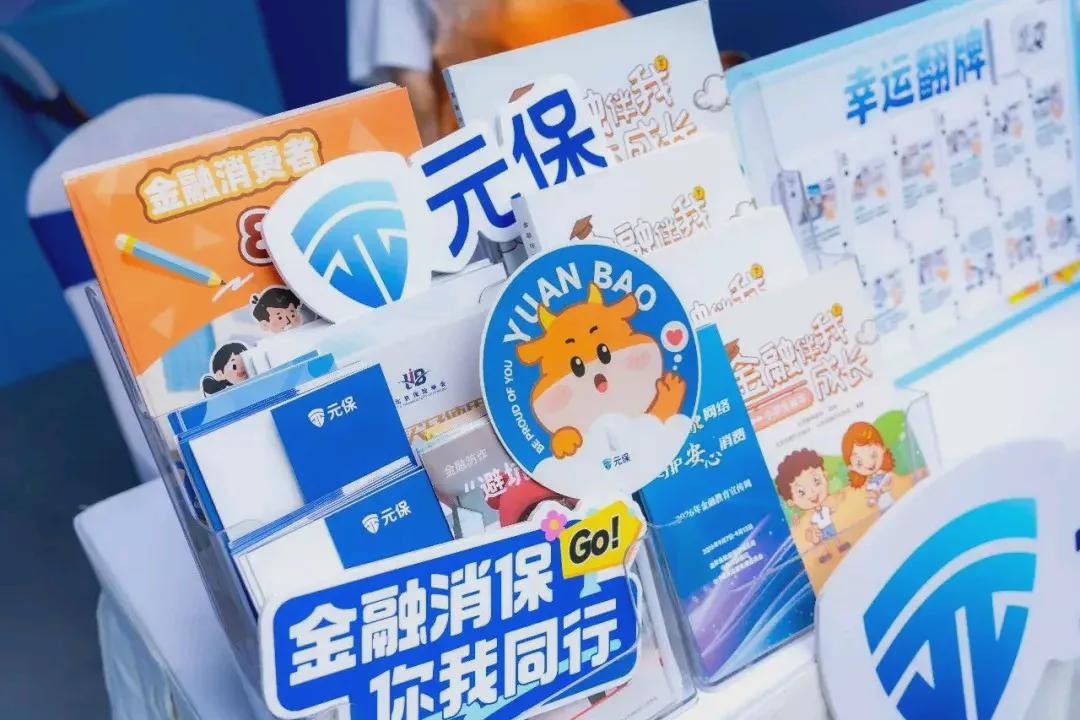
企业发展的同时,元保也持续推进金融消费者教育,把消保工作融入经营全链条。在2026年金融教育宣传周,元保参与北京金融集市活动,用趣味游戏向市民普及保险常识与反诈知识;走进北京工商大学,面向大学生科普金融风险,防范校园金融陷阱。
针对新就业群体,元保走进社区开展反诈宣讲,还捐赠特定疾病保险,为城市基层劳动者增添保障。在乡村市场,元保在甘肃落地村级普惠保险服务站,村民在家门口就能完成投保咨询、理赔协助、健康管理等服务,让普惠保险下沉到县域乡村。
在内部管理上,元保搭建“AI+人工”协同的服务体系,客服团队建立五心服务标准,常态化开展消保专项培训。AI质检Agent自动监控客服服务流程,识别服务风险;风控大模型动态捕捉用户异常行为,前置预警金融风险。2025全年,企业客服主动发出670万次反诈提醒,帮助不少用户避开退保黑产的圈套,用数字化手段前置守护消费者资金安全。
扎实的产品与服务落地,带来了经营层面的正向反馈。2026年二季度,元保营收13.92亿元,同比增长30.1%,盈利能力保持稳定。
在行业增长放缓的大环境下,这份增长,是企业持续打磨普惠产品、深耕线上服务的阶段性成果。依托线上渠道优势,元保可以高效触达传统保险很难覆盖的下沉用户,让普惠保险突破地域限制,触达更多普通家庭。
但繁荣的基本面之下,市场依然存有顾虑,这也是尽管业绩向好,股价却持续承压的核心原因。作为线上保险中介,元保业务开展高度依赖线上流量投放,营销费用在运营成本中占比较高,投放渠道集中在微信、抖音两大互联网平台。
这类流量生意天然存在不确定性,流量价格上行、投放效果波动,都会直接影响企业盈利水平。同时公司用户留存水平偏低,业务增长需要持续不断投入广告获取新用户,商业模式的可持续性,是机构投资者重点考量的问题。
线上短期健康险销售模式,也容易产生消费纠纷。互联网短险常采用首月低价的营销方案,免密代扣模式叠加线上快速投保流程,一旦信息披露不够充分,容易出现用户对投保、续费规则不知情的情况,相关投诉时有发生,集中在自动续费、销售误导等方面。
部分中老年用户对线上投保操作不熟悉,更容易掉入这类营销陷阱。监管早已明确,短期健康保险宣传不能使用“最低X元”这类容易误导消费者的表述,线上保险销售必须充分保障消费者知情权。元保过往也曾收到监管行政处罚,这也提醒企业,流量营销必须守住合规底线。面对投诉,元保表示业务流程留存完整授权记录,同时会为争议客户办理退款,但这类纠纷,依然会持续考验企业的消费者保护与营销管控能力。
资本市场的定价,往往不只看当期利润,更看重长期发展空间与风险边界。元保半年8亿利润,证明线上普惠保险中介具备商业化潜力,但流量依赖、线上销售合规风险两大课题,依旧需要长期应对。
整体来看,元保的探索,为保险普惠开辟了一条数字化路径。借助AI技术,保险服务效率大幅提升,带病体、乡村居民等过去难以获得商业保障的群体,有机会买到适配的保险产品;消保宣教、理赔协助等配套服务,也在持续完善保险消费体验。
未来,元保想要穿越周期,需要在业务扩张和合规经营之间找到平衡。持续优化营销话术,把产品条款、续费规则清晰完整地展示给消费者,降低信息不对称;同时持续打磨AI技术,降低获客依赖,依靠产品与服务竞争力留住用户。普惠保险赛道前景广阔,但唯有守住合规底线,真正解决用户保障需求,才能把短期盈利转化为长期稳定的增长。
