摘要:2026年9月17日,董事长束小龙公开表示,预计2026年全部门店(含直营与加盟)营收将超过100亿元,他称这一目标"对于中餐餐饮企业来讲实属不易"。
出 品 | 中访网消费研究院
研究员 | 陈洪波
四十年前,束小龙的父亲束从轩从养鸡起家,2003年在合肥开出第一家"肥西鸡"快餐店;2026年8月,公司全球门店突破2000家,并走出国门在马来西亚开设海外首店。
2026年9月17日,董事长束小龙公开表示,预计2026年全部门店(含直营与加盟)营收将超过100亿元,他称这一目标"对于中餐餐饮企业来讲实属不易"。
从发展脉络看,老乡鸡于2003年创立,构建起"养殖—加工—物流—门店"的全产业链体系,2024年以交易总额计为中国市场份额最大的中式快餐品牌;自2020年开启加盟模式以来,门店扩张重心逐步由直营转向加盟,2022年至2024年加盟收入由1.74亿元增至7.17亿元,复合年增速超过100%。
2024年创始人束从轩正式退休,其子束小龙全面接任董事长兼首席执行官,完成代际交接;在其执掌下,公司门店突破两千家并出海,上市进程则第五次冲击资本市场。
近年来公司收入与利润增速双双放缓,毛利率在低位修复,加盟转型与全产业链重资产模式之间的张力,成为理解其经营质量的核心线索。
1.增速换挡与毛利率低位修复
从总量与趋势看,公司增长显著换挡。2022年至2024年,公司收入分别为45.28亿元、56.51亿元与62.88亿元,同比增速由58.38%回落至24.80%、11.27%;2025年前8个月,收入45.78亿元,同比增长10.90%,增速降至个位数区间边缘。
净利润呈现同步放缓:2022年至2024年分别为2.52亿元、3.75亿元与4.09亿元,同比增速由86.67%降至48.81%、9.07%;2025年前8个月净利润3.72亿元,同比增长12.05%。
增速的持续下移,反映行业景气回落与门店规模扩张边际效益递减的双重影响。
盈利能力方面,毛利率在低位区间修复。2022年至2024年,公司毛利率分别为20.3%、23.3%与22.8%,2025年前8个月提升至24.6%。与主要同行对比,小菜园同期毛利率保持在65%以上、绿茶集团接近69%,公司毛利率显著偏低,主要源于其"全产业链"重资产模式:自建养殖基地与中央厨房抬升固定成本,但同时也构成其品质控制与成本稳定的基础。
净利率层面,2024年公司净利率约6.5%,2025年前8个月约8.1%,在餐饮行业中处于中等偏低水平。
单店经营指标整体平稳。2025年前8个月,公司同店销售额同比增长3.8%,其中直营店3.5%、加盟店5.2%;直营店人均消费27.5元、较上年同期下降0.2元,翻台率4.7次/天、较上年同期微降,单店日均销售额1.67万元、同比增长5.33%;加盟店人均消费28.4元、单店日均销售额1.24万元、同比增长2.93%。同店销售保持正增长,显示存量门店经营质量尚属稳健。
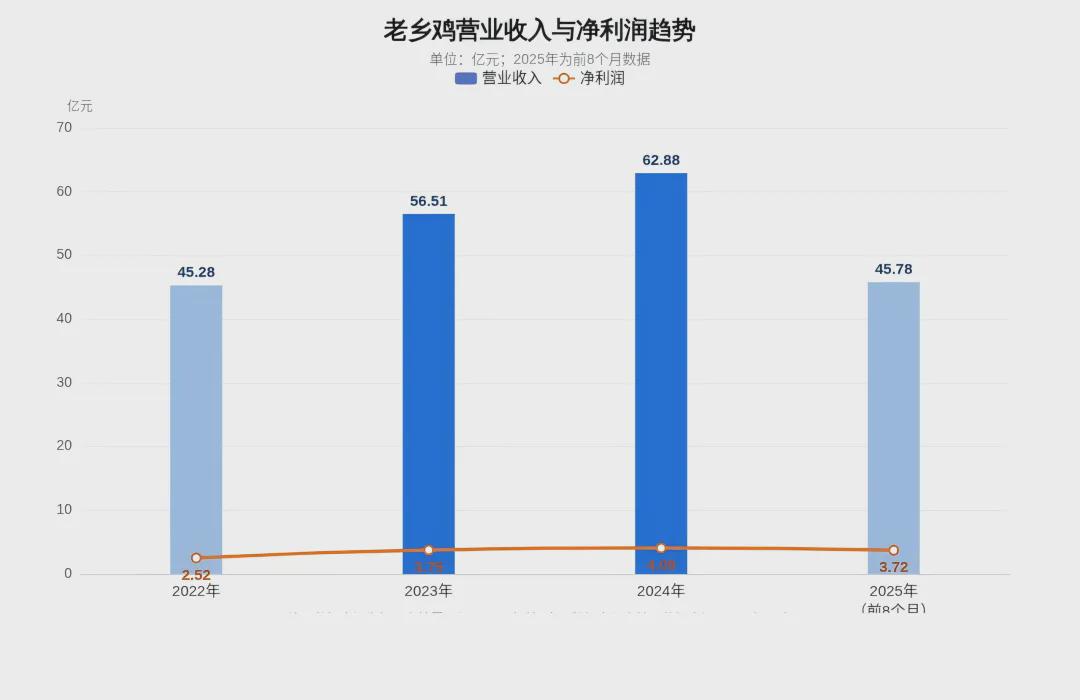
图1:老乡鸡营业收入与净利润趋势
2.直营为基、加盟加速的结构转换
门店结构上,加盟店成为规模扩张的主要驱动力。2022年至2024年末,公司直营店数量分别为1007家、973家与914家,持续收缩;加盟店数量分别为118家、226家与565家,快速增长。
截至2025年8月31日,公司门店合计1658家,其中直营店925家、加盟店733家,直营与加盟占比分别为55.79%与44.21%;2026年8月20日,公司披露门店总数已突破2000家。
加盟扩张部分源于直营店划转:2024年及2025年前8个月,公司直营店转为加盟店的数量分别为146家与32家,公司自2020年起即实施"直营转加盟"策略,以轻资产方式收回投资并实现资本高效增长。
收入结构上,直营仍为主要来源但占比趋势性下降。2025年前8个月,直营店收入35.24亿元,同比下降3.73%,占收入比重76.98%;加盟店收入9.42亿元,占收入比重20.58%。
从历史演进看,加盟收入占公司总收入比重已由2022年的约3.8%升至2024年的约11.4%。值得注意的是,在直营店总数净增11家的背景下,直营店收入同比下滑,反映单店产出承压;而加盟收入的快速增长伴随毛利率的波动下行,加盟业务毛利率由2022年的28.9%降至2024年的20.1%,2025年前8个月回升至24.2%。门店加速扩张与加盟商盈利质量之间的平衡,是公司需要持续处理的结构性问题。
产品与定价层面,公司以家常菜定位大众市场,招牌菜品包括肥西鸡汤、香杂、凤爪蒸豆米、梅菜扣肉等,菜品售价主要集中在12至17元区间,契合快餐高频、刚需的消费特征,亦与直营店约27.5元的人均消费水平相互印证。
区域分布高度集中于华东市场。截至2025年8月31日,公司在华东地区拥有门店1434家、占比86.5%,其中安徽省784家、占比47.3%;覆盖范围虽已扩展至9个省、61个城市,但省外市场渗透仍处早期。跨区域复制能力与品牌势能的输出,构成其全国化战略的核心考验。
2026年8月,公司全球门店突破2000家,其中直营门店1000余家、加盟门店900余家,并在马来西亚开设海外首店。回顾扩张节奏,公司呈现明显的"先慢后快"特征:2003年至2012年门店方才突破100家,此后2016年进驻南京、武汉突破400家,2021年突破1000家,从1000家到2000家仅用时约5年。
束从轩早年确立的"不是好食材,坚决不上桌"品质准则,依托标准化、供应链、数字化与加盟管控四大体系支撑规模化扩张。
据公开报道,加盟门店单店日均销售额同比增速与直营门店基本同步,显示扩张并未以牺牲单店质量为代价。
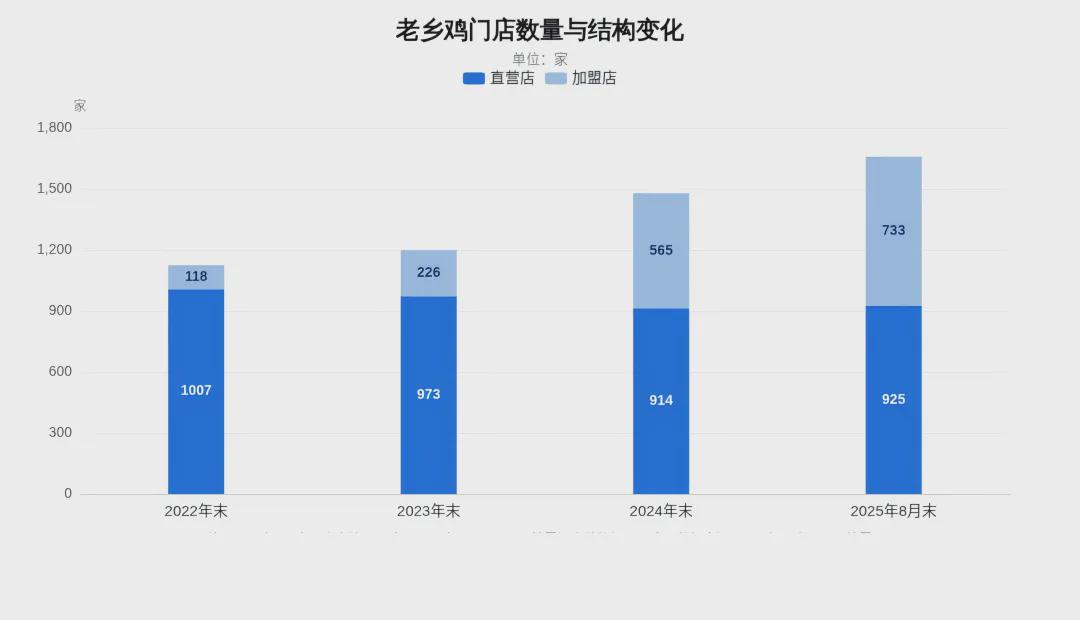
图2:老乡鸡门店数量与结构变化
3.万店愿景、全产业链与上市之困
战略层面,公司确立"十年万店、加盟为主"的扩张愿景。2026年9月17日,董事长束小龙公开表示,预计2026年全部门店(含直营与加盟)营收将超过100亿元,并称该目标"对于中餐餐饮企业来讲实属不易";此口径为全部门店销售额口径,与招股书合并报表收入口径(2024年62.88亿元)不同,不可直接比较。
对于出海规划,束小龙表示"我们希望未来把门店开到海外",公司已在马来西亚开设海外首店,第二家海外门店正在筹备中。
公司自述为中国唯一一家全产业链布局的主要中式快餐公司,拥有三个养鸡场与两个配备自动化生产线的中央厨房;2026年初公司宣布投资15亿元建设供应链基地,计划未来三年每年新增150至180家直营店,形成"一二线核心城市以直营为主、下沉市场以加盟快速布局"的拓展路径。
渠道与品牌层面,外卖占比高企形成成本压力。据招股书披露及公开报道,公司接近半数的收入依赖外卖渠道,平台服务费率超过17%,对利润端形成持续挤压;公司亦通过近期对部分菜品统一调价、平衡堂食与外卖价格体系加以应对。
品牌运营方面,公司2026年确立"健康年"行动方向,通过标注产品卡路里与营养素、打造"产品身份证"推动信息透明化与饮食科学化,签约游泳世界冠军汪顺为全球健康代言人,并成为第十五届全运会支持企业。
2026年9月17日创始人束从轩嫁女之际,公司以全国200余家门店向到店顾客赠送招牌鸡汤、随外卖附赠喜糖,以"喜宴"形式完成了一次低成本、高传播度的品牌营销,被评价为"比花几百万投广告效果好太多"。
食品安全与合规层面,据公开报道,公司历史上存在社保缴纳缺口等问题,招股书及媒体报道亦曾披露门店处罚记录,此类事项在上市审核中受到关注。
资本化进程方面,公司自2022年5月向上交所主板递交招股书并获得受理、2023年8月撤回A股上市申请后转战港股:2025年1月3日首次递表,此后于2025年7月与2026年1月8日两度更新递交。
2026年1月8日递交的最新一轮招股书已于2026年7月8日自动失效,这也是公司第五次冲击资本市场;目前港交所已无在审的老乡鸡IPO申请,但公司并未放弃上市计划。
面对市场将IPO阶段性搁置与企业经营、品控管理相关联的议论,束小龙回应称,多次推进上市"本质是持续以更高标准约束企业经营,对消费者、行业负责,并在内部管理上建立更严格的规范"。
与之对比,绿茶集团于2024年6月递表、2025年5月登陆港股,遇见小面于2025年4月递表、2025年12月登陆港股,同行的上市进度明显快于老乡鸡,其估值与发行节奏亦因业绩增速放缓、毛利率偏低与合规问题承压。
综合来看,老乡鸡正处于"规模扩张"与"盈利质量"的双重平衡期:加盟转型支撑门店由千店迈向两千家,全产业链模式构筑品质壁垒但压制利润率,区域深耕坚实而全国化与出海尚待证明。
公司当前的核心命题在于:百亿营收指引能否兑现、万店目标能否以加盟商可盈利的方式实现,毛利率修复能否延续并抵消外卖费率与原材料成本压力,以及第五次资本市场冲击之后,上市进程将以何种方式重启并为其重资产模式引入持续资本。
上述变量的演变,将是观察其经营质量与长期价值的关键。
